5亿大单为何没人敢接?车企价格战榨干供应商,谁在买单?
5个亿的单子摆在面前,居然没人要?这听起来像天方夜谭,可它就发生在当下的汽车圈。浙江有家叫卡倍亿的公司,直接回绝了一笔5亿元的新能源车线缆订单,理由很简单:利润率只有个位数,够不着10%的保本线。十年前,这种订单能让老板们连夜洗车扫地、排队请客,如今却成了烫手山芋。这背后,是一场没有赢家的价格战,把整个产业链都逼到了墙角。
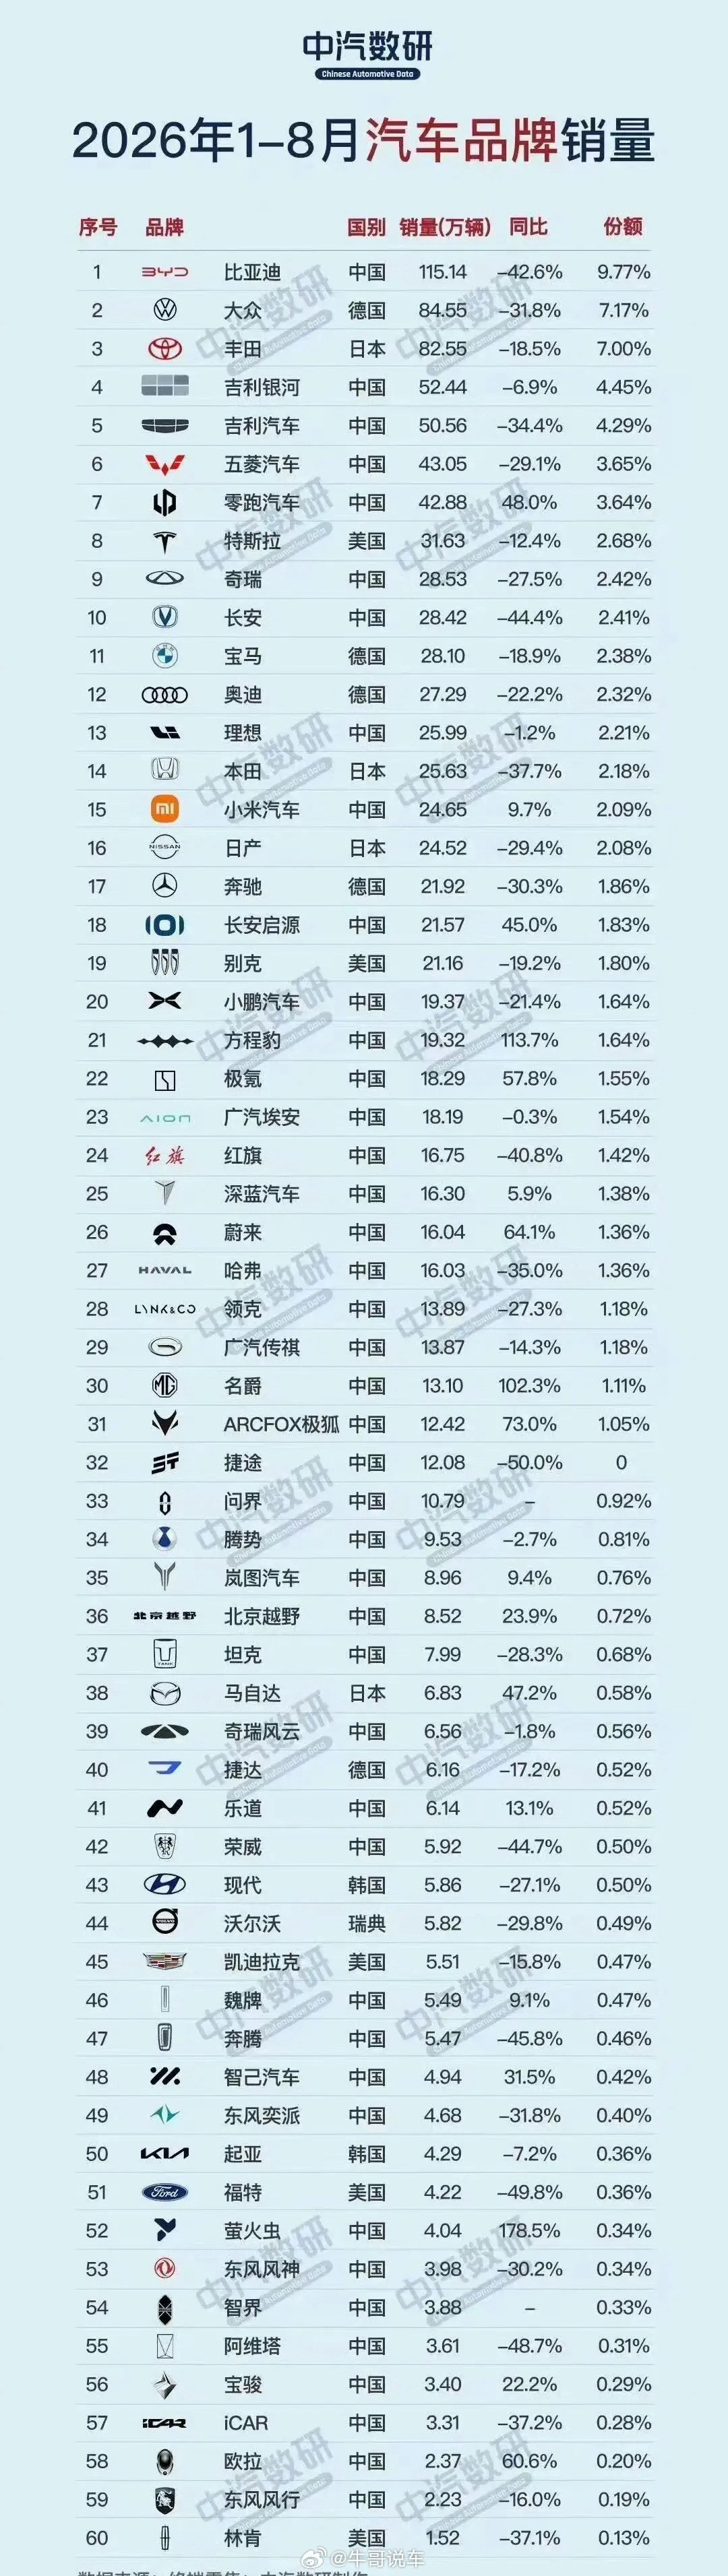
先算一笔账。2026年1到7月,汽车行业整体利润率只有3.6%,7月单月更是跌到2.4%。卖一台十万块的车,整车厂到手也就两千块左右。中小型零部件厂的净利润率普遍被压到2%以下。5个亿的订单,账面上顶多能产生1000万元的微薄利润。可车企不付现金,开的是账期长达360天的电子承兑汇票。供应商要买原料、发工资,只能拿这张一年后才能兑现的欠条去银行贴现。按4%左右的利率算,5亿元汇票光贴现就得扣掉2000万。货还没发完,账面已经净亏1000万。这哪里是生意,分明是拿命给车企做无息贷款。
更麻烦的是那些“暗箱条款”。VMI模式要求零部件送进车企仓库不算销售,得等装上流水线,甚至整车卖给消费者后才确认收入。仓储成本、损耗、积压风险,全由供应商扛。模具投入更是无底洞,一套动辄几千万,车企不承担,全得供应商垫付。有家供应商为某新势力开发智能大灯,前期研发和验证砸了3000万,车企承诺保底销量20万台,结果上市半年只卖出6000台,车企转头就宣布改款换造型,方案直接进垃圾桶,3000万投入只收回不到200万,厂子差点倒闭。这就像有人找你订100桌高端婚宴,要求你自掏几千万买厨具、开发新菜,菜做好先存对方冰箱,来一位客人结一位的钱,结账给的还是一年后才能兑的欠条,客人不来或临时改菜单,损失全算你的。
汽车工业原本不是这么玩的。传统燃油车时代,一款车型的生命周期长达5到7年,整车厂会给上游预留5%到8%的合理利润空间,前期研发成本双方共同分担。大家绑在一条船上,一荣俱荣。现在整车开发被彻底“互联网化”,研发周期从36个月压缩到10到12个月,所有零部件的前期研发沉没成本全由供应商承担。车企想学苹果对供应链的绝对掌控,却没给苹果那样的溢价和现金保障。年降要求从过去的3%到5%,涨到10%以上,原材料还在涨,这考验的早就不是生产能力,是能不能扛得住压。
压力最后落到谁头上?消费者。没有利润空间,供应商要活命,只能在看不见的地方动心思:把铜线束变细、将高规格隔音棉换成普通材质、用普通钢材替代高强度钢。你以为买到了便宜车,其实有些账后面慢慢算。售后更离谱,供应商被拖欠货款,直接断供配件。车主撞坏个后视镜,4S店说等3到6个月,因为那家厂早跟车企撕破脸停工了。研发周期砍掉三分之二,意味着很多新车没经过充分验证就推向市场,消费者成了“付费测试员”。
行业利润率跌破2.4%的信号极其危险。这意味着整个产业从“创新驱动”沦为“存量放血”。当供应商连大单都不敢接,产业链研发投入意愿降至冰点,整车厂宣讲的“黑科技”成了无源之水。没有上游在基础材料、三电技术、传感器上的持续投入,下游的工业明珠从何谈起?价格战或许能带来短期销量狂欢,若代价是毁掉一条培育多年的健康供应链,这场战争就没有赢家。如果有一天连车门底盘都找不到工厂生产,所谓的胜利又能属于谁?
监管层已经注意到了这个问题。2026年9月,工信部和市场监管总局联合出台新规,要求一般汽车零部件收货后3个工作日内完成验收,鼓励30天内支付中小供应商货款,最长不超过60天。这释放了一个明确信号:汽车行业的“反内卷”,不再只盯着终端产品价格,开始延伸到供应链治理。长城魏建军说得好:“不断降价,打价格战,不断压榨供应商,他能保证质量吗?我们应该是利益共同体,不应该把供应链看作是竞争关系,应该是一个合作关系。”
供应商们也在自救。有的把线缆技术延伸至AI数据中心与商业航天;有的跨界转向储能、工业设备、AI算力硬件及家电领域;有的将产线迁至马来西亚,以获取约20%的稳定利润率。他们逃离的并不是汽车产业,而是低毛利、重资产、强议价压力的旧模式。汽车产业链正从增量竞争走向效率竞争,谁拥有核心技术、控制成本、海外布局,谁才有真正的议价权。
5亿元订单被拒,本质是企业对“规模幻觉”的清醒告别,确认利润而非订单量才是可持续经营的终点。当狂欢褪去,留下的可能不是强大的中国汽车工业,而是一个巨大的资金黑洞。冰冻三尺非一日之寒,解冻也需要时间。希望这场价格战能早日停火,让产业链上的每个环节都能有尊严地活着,只有这样,中国汽车工业才能真正走向强大。