问界“分家”真相:全球12个同构案例,全部走向“车企反噬”
很多人把问界这次调整,当成“华为和赛力斯闹掰了”。
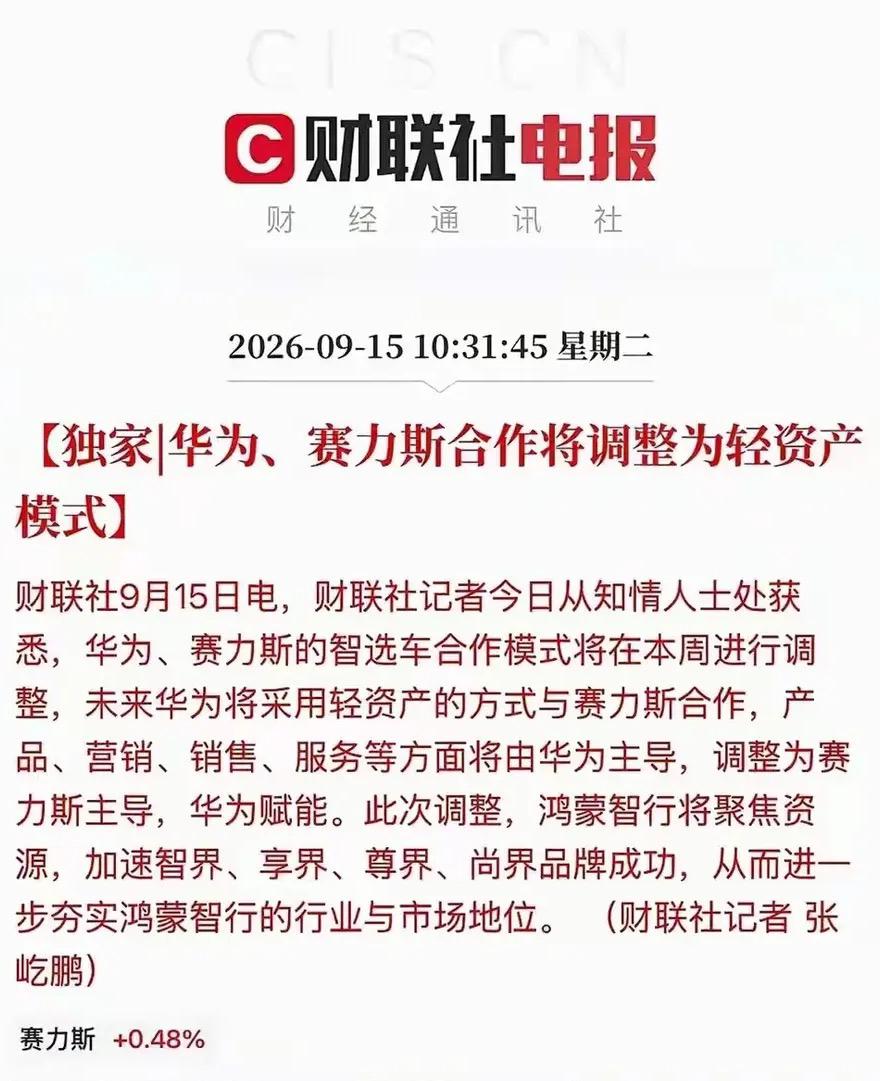
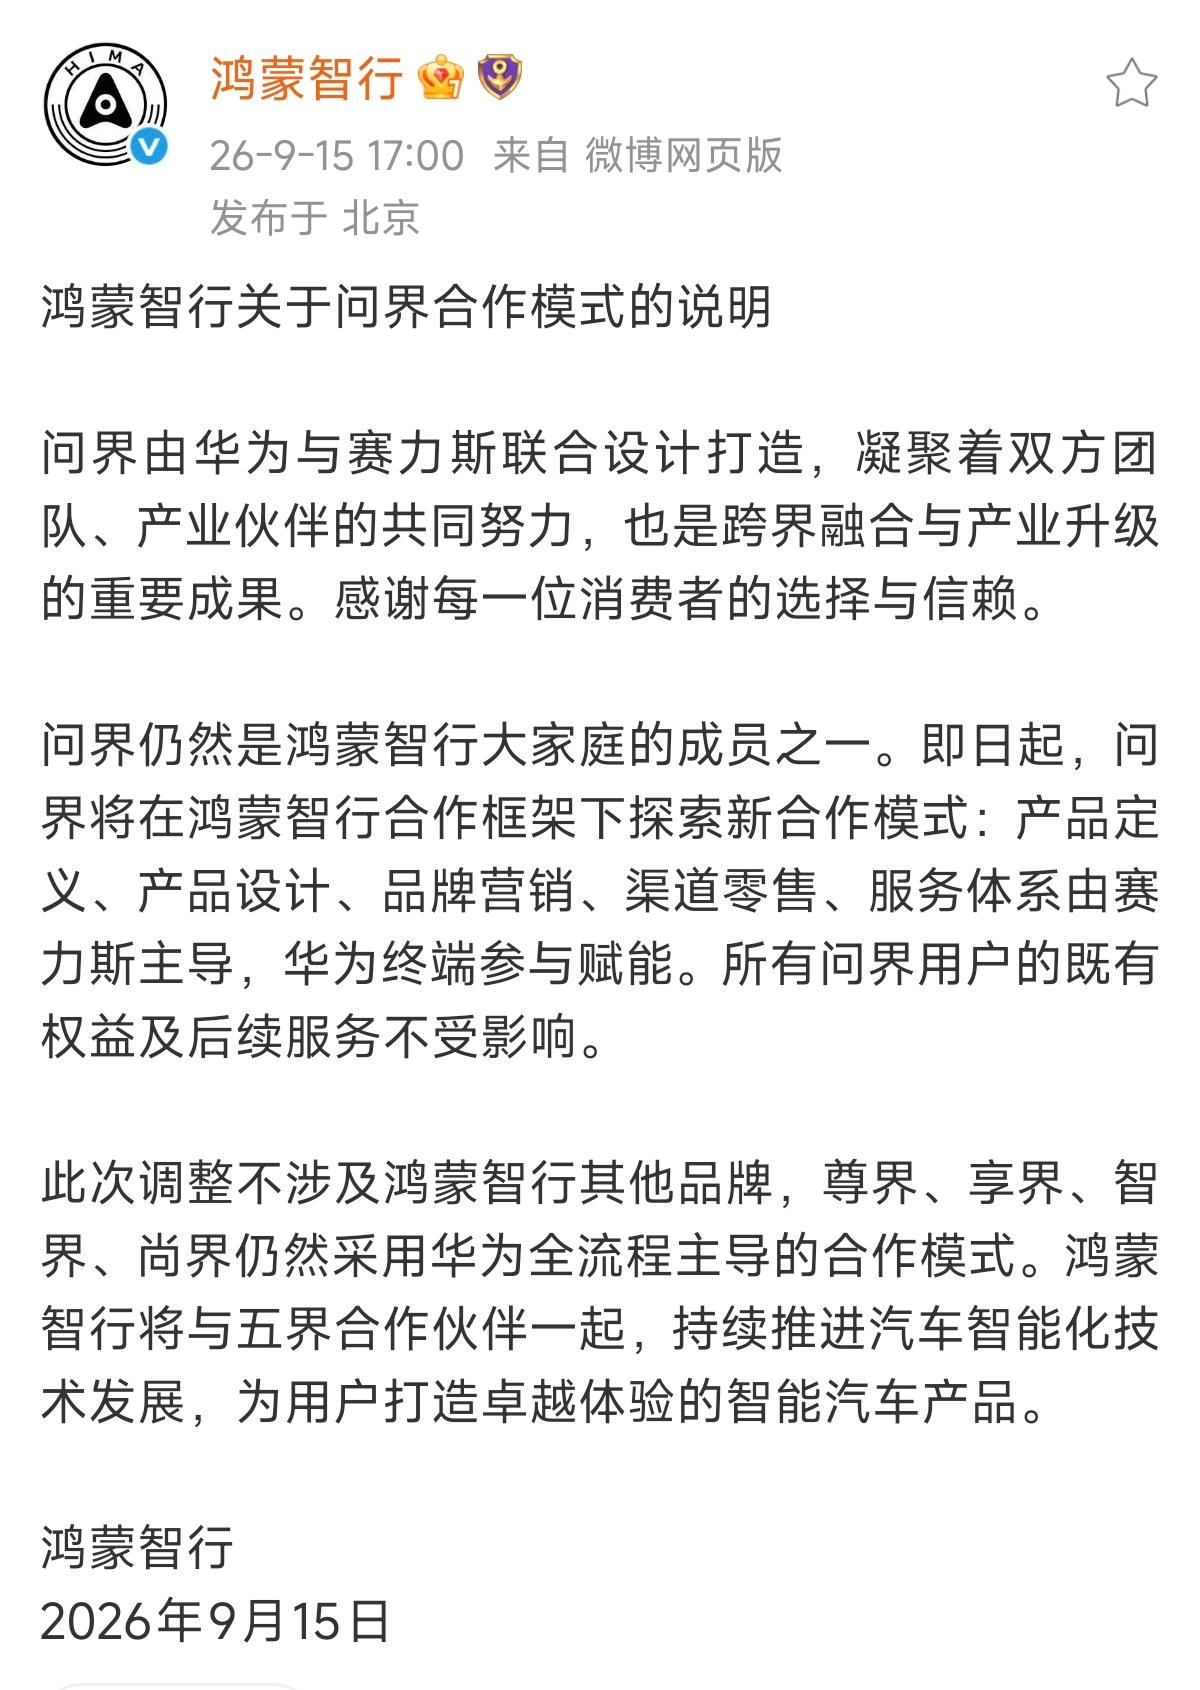
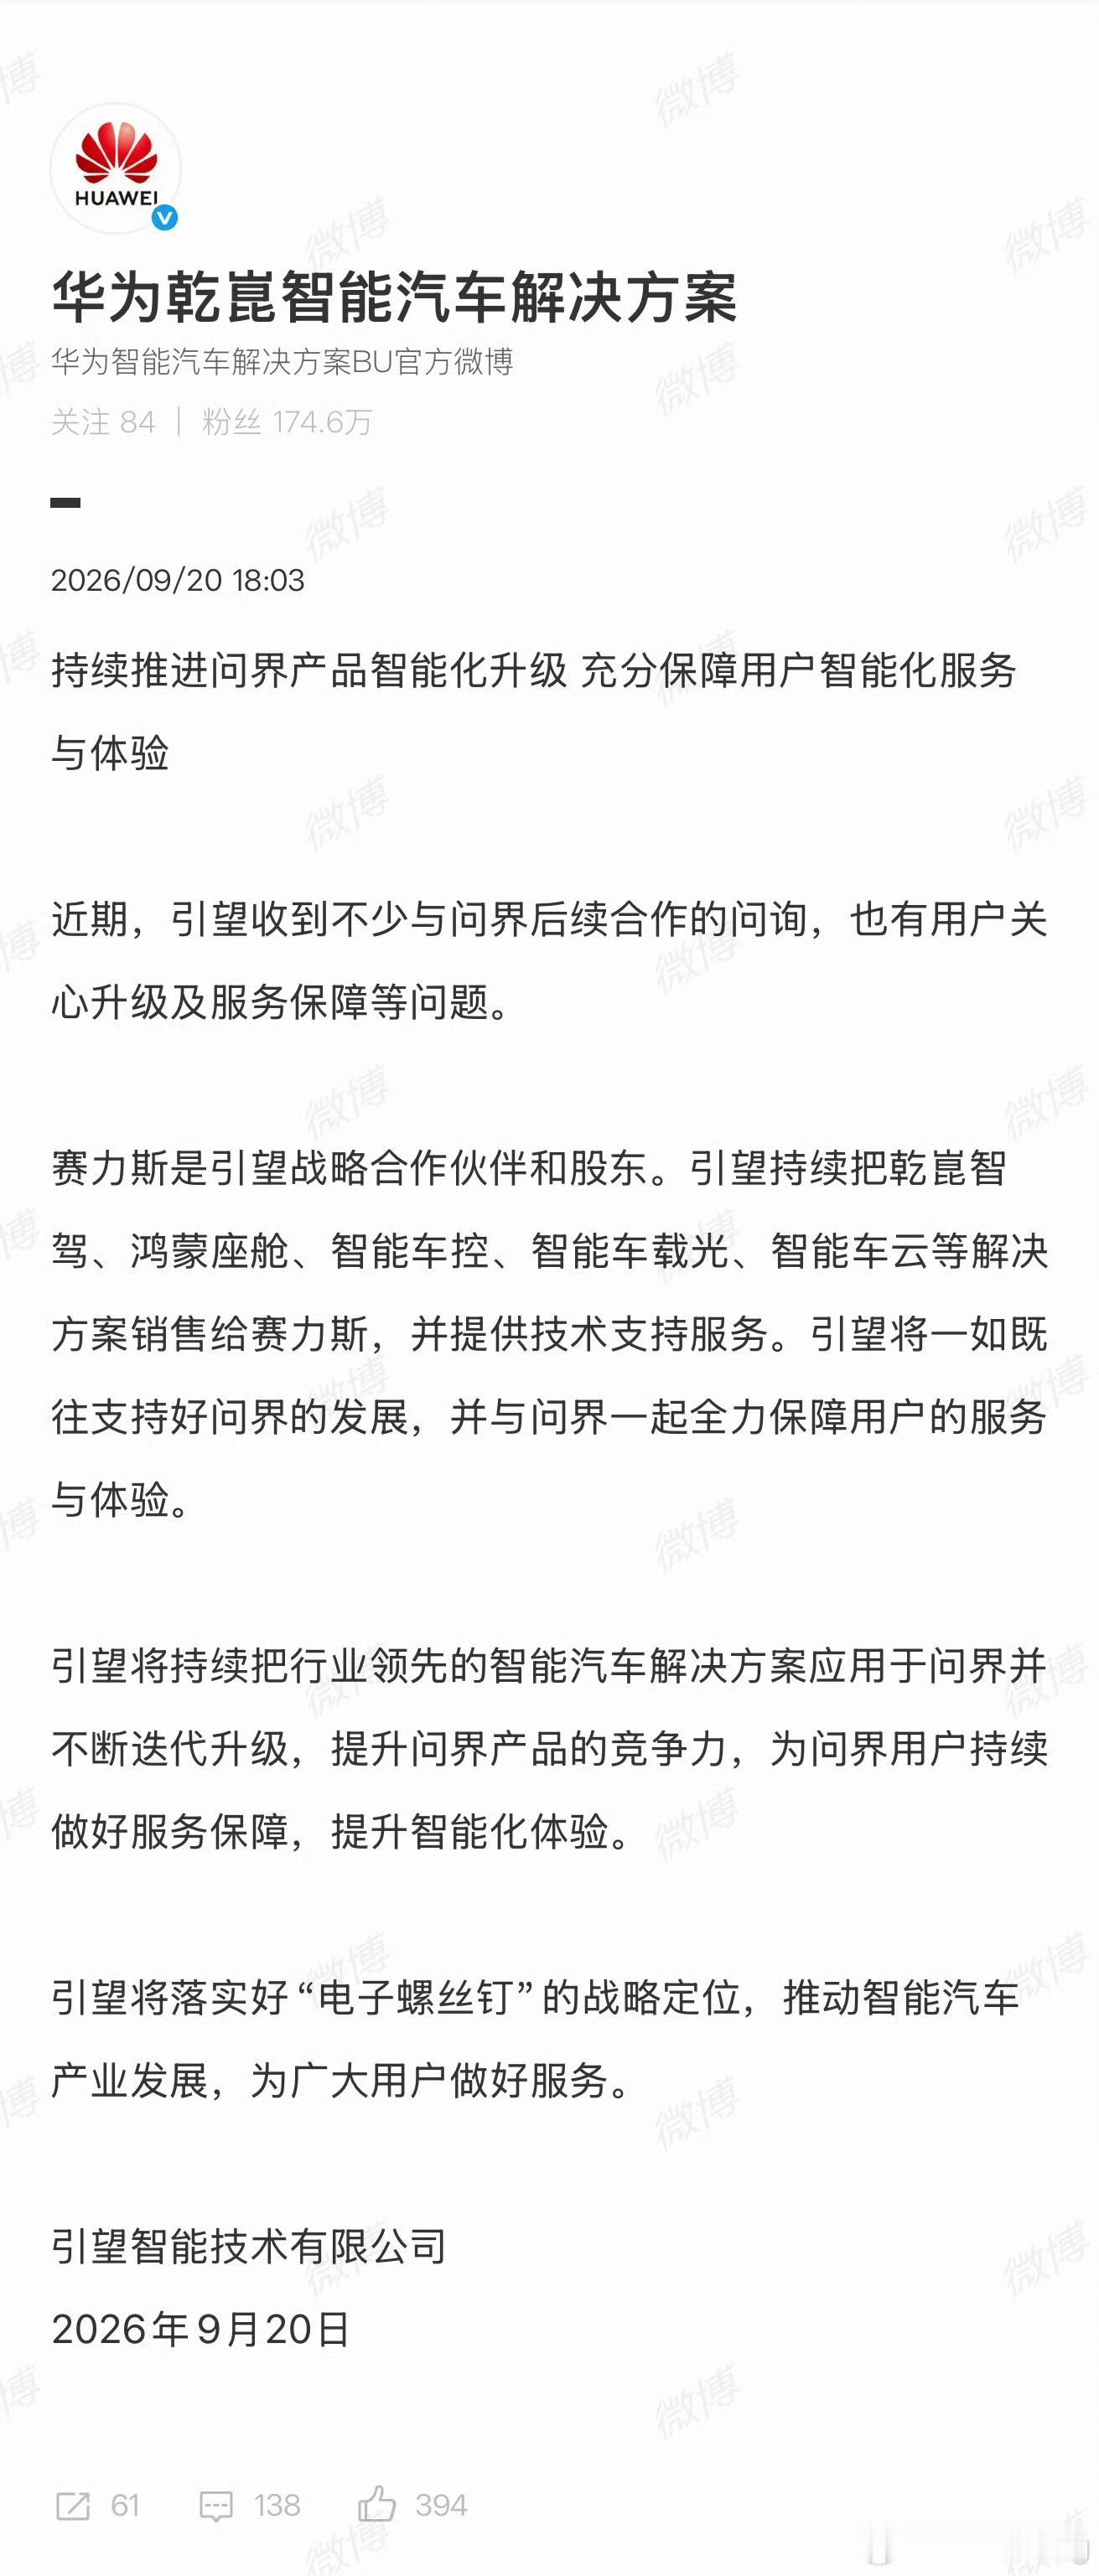
其实完全不是决裂,本质就一件事:车企收回主权,科技公司退回技术后台。
一、本次事件核心一句话讲透
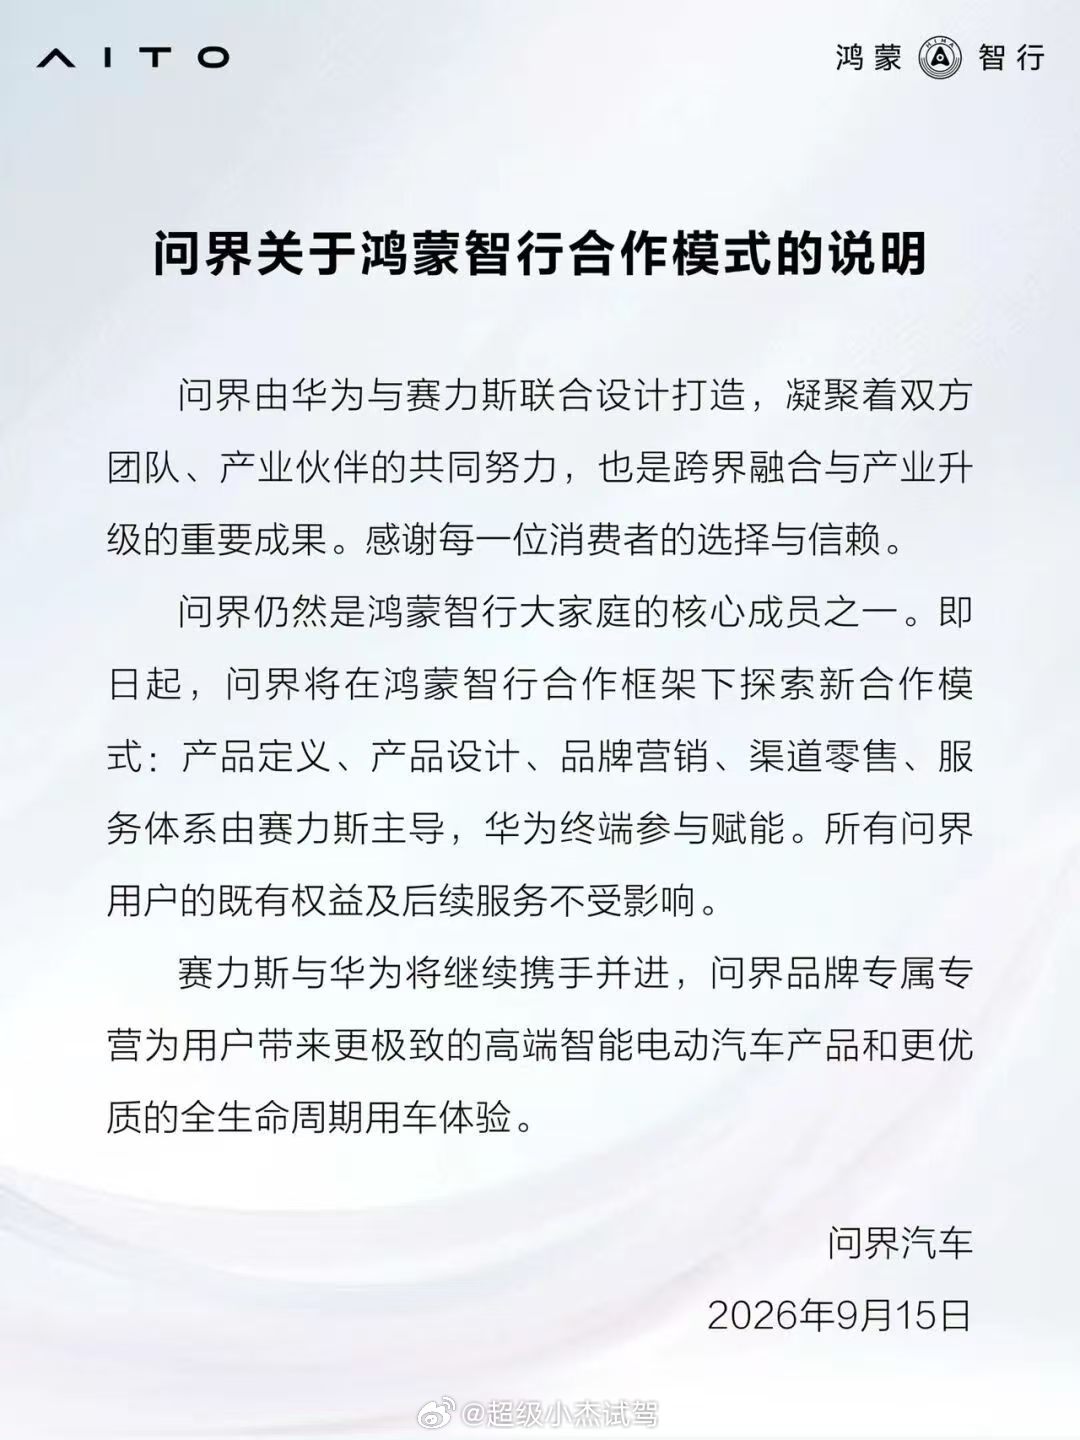
赛力斯现在全盘接走:产品定义、营销宣传、门店渠道、售后体系。
华为不再参与经营,只保留最核心的技术输出:鸿蒙座舱、乾崑智驾。
这不是散伙,是所有车企和科技巨头合作的最终宿命。
二、看懂这12组全球案例,就懂了行业铁律
全球汽车行业早就验证过:科技赋能越深,车企后期反噬越狠,没有例外。
1. 大众×微软:大众自建云走不通,深度绑定微软Azure,长期高额订阅、数据受制于人,合作逐步收紧。
2. 丰田×英伟达:只有高端车型敢用,中低端全线砍掉,英伟达算力虽强,但成本彻底击穿车企盈利红线。
3. 通用×谷歌:直接弃用谷歌车载系统,转头自研。谷歌迭代太快,完全跟不上整车漫长的研发周期,根本适配不了车企节奏。
4. 宝马×高通:芯片可以用,但用户体验、车机系统坚决自己攥在手里,绝不把核心体验外包给第三方。
5. Stellantis×亚马逊:仅保留商用车简单合作,乘用车全线终止。语音体验拉胯、云端成本超标,车企完全扛不住。
6. 极星×谷歌:系统底层不兼容,直接导致新车延期交付8个月,最后只能车企让步、收回底层权限。
7. 沃尔沃×英伟达:硬件成本占比超标,为了控本被迫推出低算力简配版本,变相削弱合作深度。
8. 奔驰×英伟达:绑定太深导致换不掉供应商,陷入被动,奔驰果断启动自研芯片,主动解绑、收缩合作。
9. 现代×英伟达:算力硬件功耗失控,冬天续航直接缩水11%,无奈转投高通+自研,彻底终止合作。
10. 奥迪×高通:芯片长期延期,拖累新车上市节奏,奥迪立刻开启双芯片策略,压缩外部供应商份额。
11. 捷豹路虎×英伟达:八年授权费比硬件本身还贵,性价比彻底崩盘,直接换用Mobileye,英伟达出局。
12. 问界×华为:完全复刻全球同款剧本。车企拿回全部经营主权,华为退守纯技术赋能,老车主OTA、权益完全不受影响。
三、所有合作崩盘的底层三角硬约束
看完所有案例,规律特别清晰,只要踩中任意一条,必然收缩解绑:
1. 成本红线:科技方案硬件、服务费占比过高,吃掉车企利润,必被替代。
2. 主权红线:数据、用户、车机体验被外部掌控,车企失去产品主动权,必收回。
3. 周期红线:互联网快迭代逻辑,和汽车慢研发、长周期天然冲突,长期必决裂。
四、最终结论
汽车行业有一条没人明说的潜规则:
科技公司的强势赋能,短期是加分项,长期必然侵犯车企主权。
从欧美大牌到国产新势力,12组全球案例全部印证:
车企和科技巨头深度绑定,最后的结局只有一个——车企反噬、收回主权、技术归位、经营归厂。
问界这次调整,根本不是个别矛盾,是全球汽车产业分工重构的标准大结局。
#问界##华为#