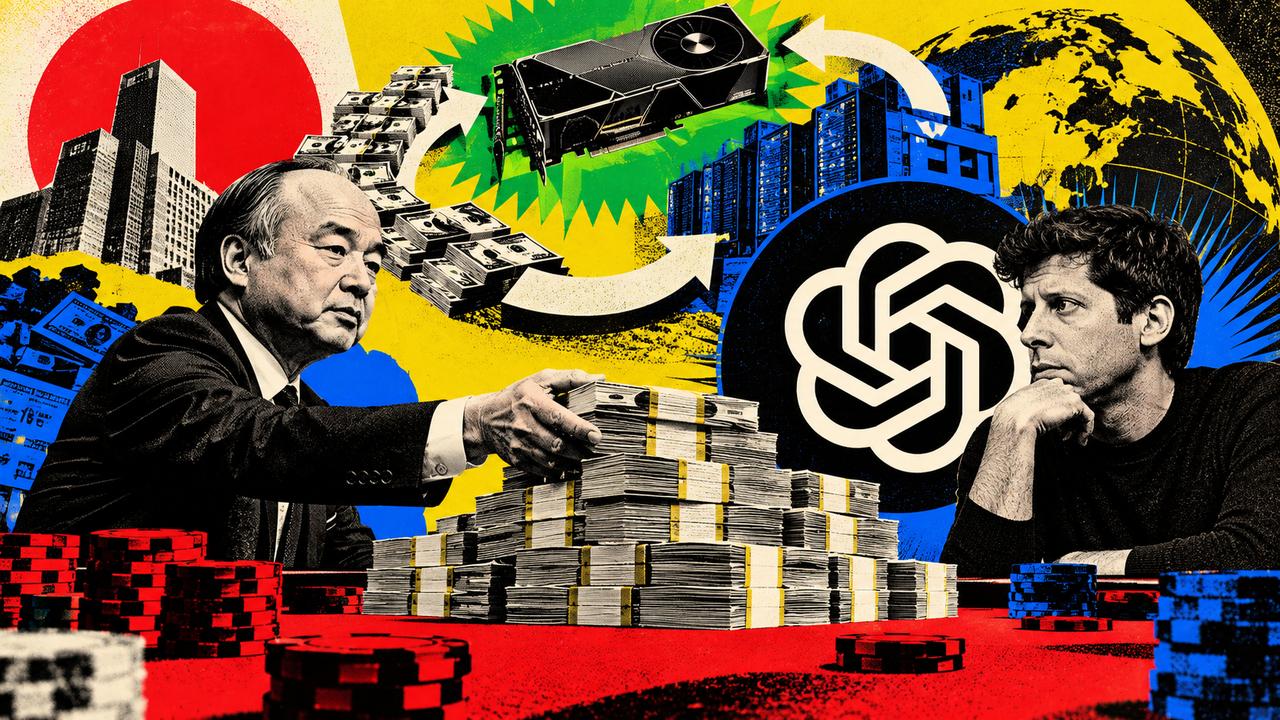
最后一笔100亿美元正式电汇出去了!孙正义彻底把命押给了 OpenAI,押给了美国!
软银对OpenAI的总投资,最终定格在惊人的646亿美元,换来了这家AI巨头大约13%的股权。
这笔钱落地的时间,是2026年10月1日。软银通过愿景基金二号,完成了今年300亿美元追加投资的最后一期。4月、7月、10月,每次100亿美元,三张巨额支票,把年初的承诺变成了真金白银。
最值得琢磨的,是钱从哪里来。孙正义并不是打开保险柜,把闲钱一摞摞搬出去。最后这笔投资的资金,来自软银9月发行的外币债券。
美元债100亿美元,欧元债10亿欧元,合计约111亿美元。也就是说,他一边买未来,一边给自己安排了要按时付息的账单。
这张账单还不便宜。三档美元债的年利率分别是8.625%、9.25%和9.75%。按照发行金额与票息计算,仅100亿美元的美元债,每年利息就约9.41亿美元,还没算欧元债,更没算其他融资成本。
AI可以畅想十年后的世界,债券利息却要按日历支付。孙正义的信心有多大,从这组数字就能看出来。
不过,把这件事只理解成“疯狂砸钱”,也容易漏掉他的算盘。他想买的,是进入下一轮技术竞争核心圈的资格。
如果AI逐渐成为企业处理工作、开发软件、获取信息的重要工具,掌握用户入口和模型能力的公司,就有机会持续收取服务费。
普通人用聊天工具,关心答案好不好用;巨额资本下注,关心的是这种使用能否变成长期付费。孙正义押的,正是从“大家试一试”,走到“企业离不开”的那段路。
这条路已经吸引了不止一家巨头。2026年3月31日,OpenAI结束一轮1220亿美元融资,当轮估值达到8520亿美元。亚马逊、英伟达和软银都参与其中。
这样一张牌桌,既有资金方,也有算力和云服务提供方,竞争早已超出了聊天软件本身。
我认为,这才是这笔投资真正有分量的地方:软银希望通过股权和合作,把自己放进AI产业扩张的中心。模型需要算力,算力需要数据中心,数据中心需要电力和建设资金,一环带着一环,机会也沿着这条链条展开。
“押给美国”的意味,在“星际之门”项目上尤其明显。2025年启动时,该项目提出未来四年投资5000亿美元,在美国建设AI基础设施。软银负责财务,OpenAI负责运营,孙正义担任董事长。
美国得到的是本土基础设施扩张的机会,软银争取的是投资回报和产业参与权。在我看来,这是一场利益交换:孙正义愿意承担资金压力,是希望在未来的AI生意里占住位置。
2025年9月,三家企业又宣布在美国新建五个AI数据中心,其中两个由软银与OpenAI合作开发,位于俄亥俄州和得克萨斯州。这些布局说明,双方的合作已经延伸到机房、供电和工程建设。
但也正是在这里,风险变得更具体了。软件可以快速更新,数据中心却要经历选址、建设和接电。钱先花出去,客户何时进来、设备能用到什么程度、收费能否覆盖成本,都需要时间检验。
而13%的股权,意味着软银拥有重要的经济利益,却不能只凭这个比例,就让OpenAI完全按照自己的节奏行事。买入巨额股份之后,投资回报仍然取决于公司的经营、竞争和治理。
竞争也不会因为支票够大就自动退场。客户会比较效果、价格和稳定性。假如完成同一项任务的成本不断下降,用户当然高兴,但投入巨额资金的企业,能留下多少利润,就得重新算账。
所以,我对孙正义这次押注的态度是:佩服他的决断,也更看重他能否把账算通。AI有用,并不意味着任何价格买入AI公司都划算;技术不断进步,也不保证每一笔基础设施投资都有足够回报。
软银也在调整融资安排。随着最后一期投资完成,相关400亿美元过桥贷款额度的借款已经全部偿还,剩余100亿美元未提用额度也被取消。短期过桥融资退出,有助于改变资金期限安排,但新发行的债券仍然需要付息和还本。
孙正义现在面对的,是两种速度:一边是AI业务增长的速度,一边是融资成本累积的速度。前者跑得足够快,这笔投入可能成为软银的新支柱;若增长慢于预期,再漂亮的技术故事也会遭遇财务压力。
646亿美元已经投下去了,约13%的股权也拿到了。接下来决定这场豪赌成色的,是OpenAI能否把技术优势转化为稳定收入,以及这些收入最终能留下多少现金。孙正义买到了重要席位,至于这张票有多值钱,还得看生意本身。