标签: 人民币
美联储加息后人民币走强,汇率为何没有按过去的逻辑波动?这一次人民币真正“不按常
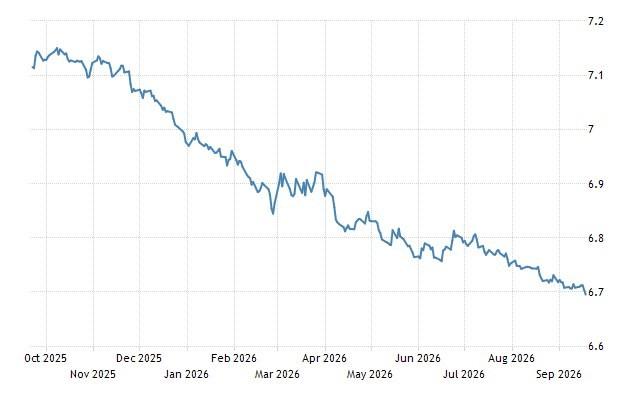
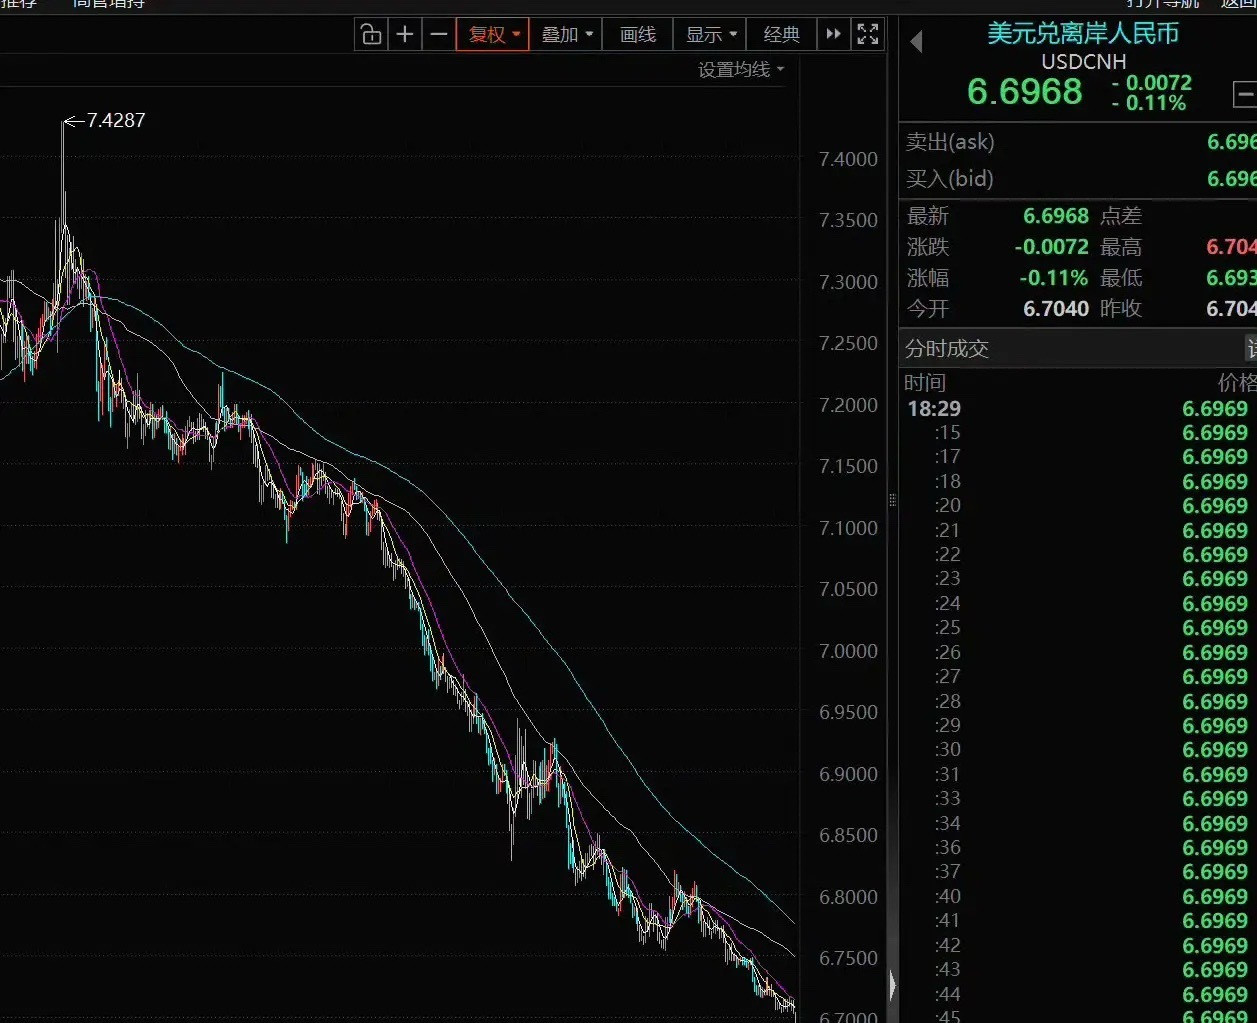
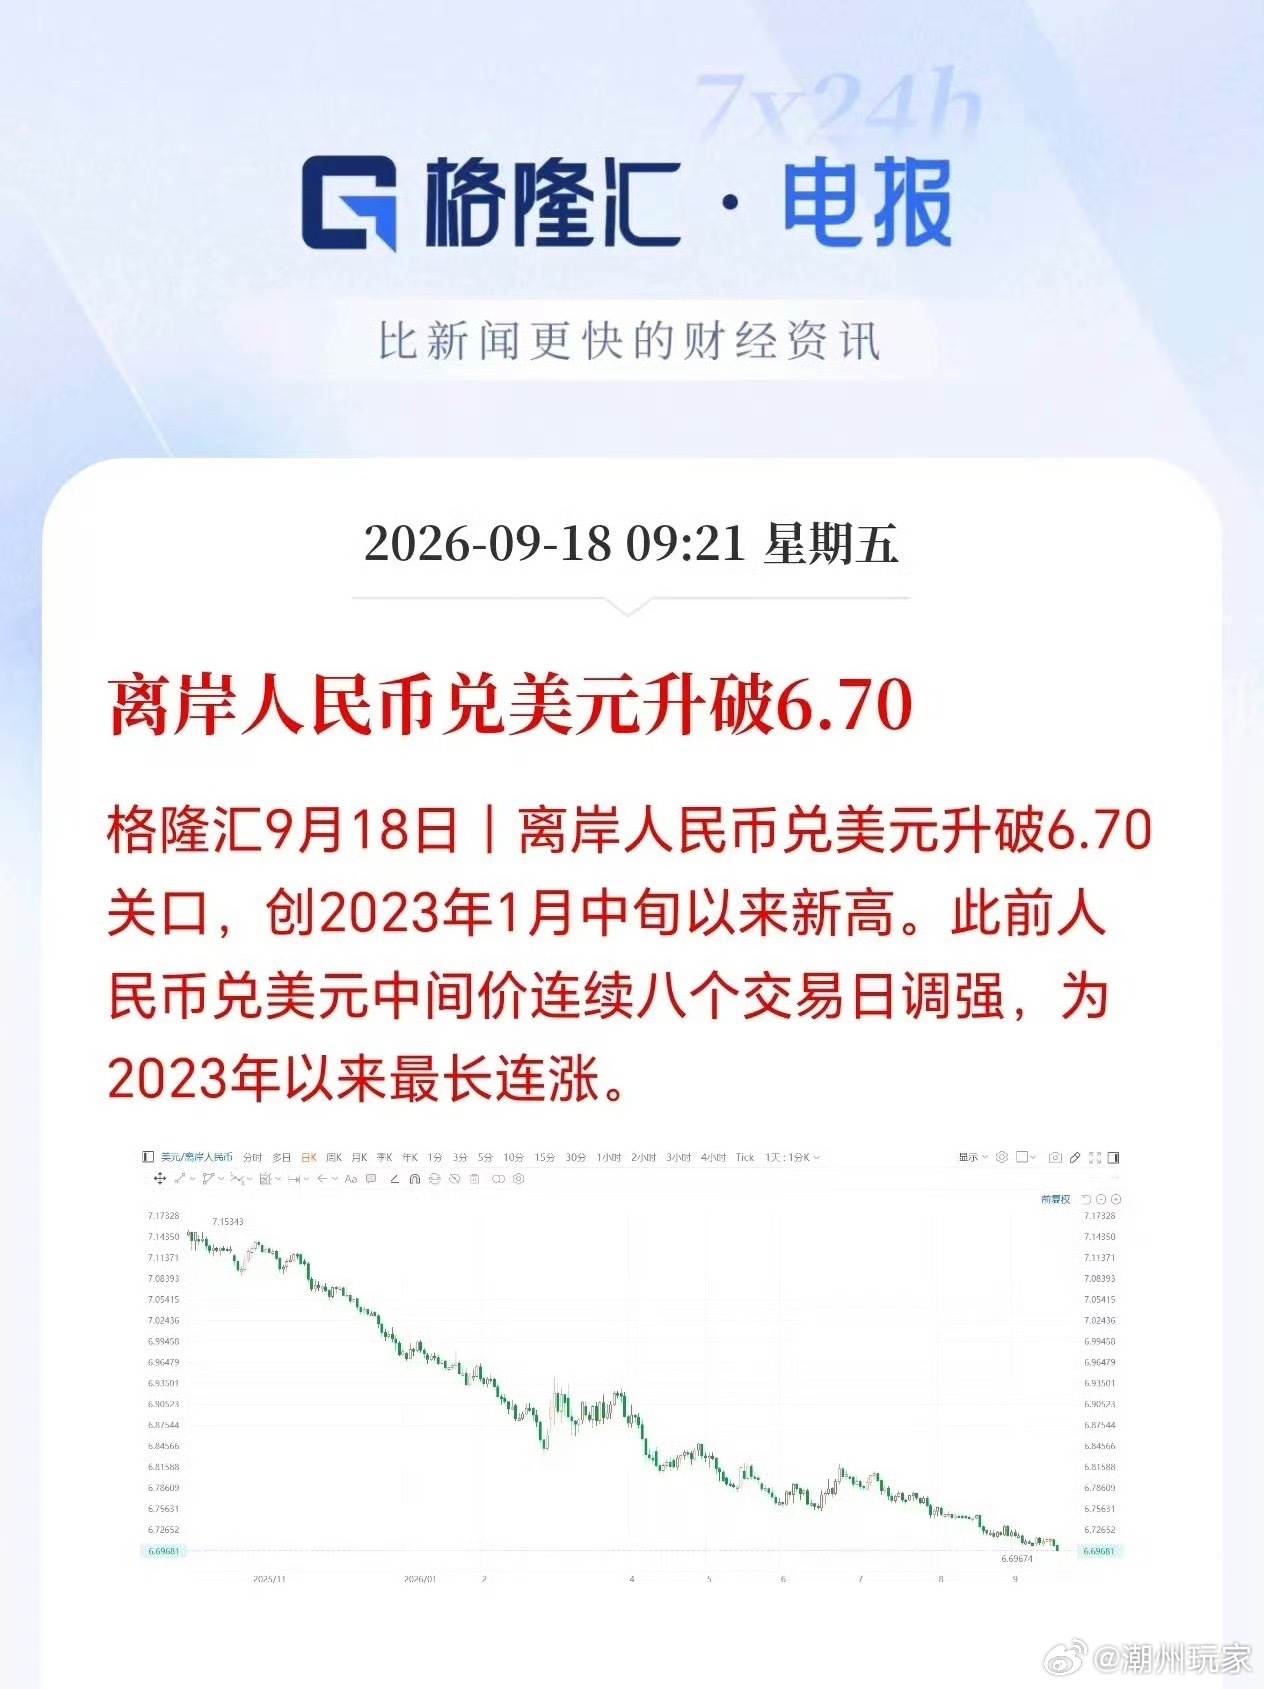
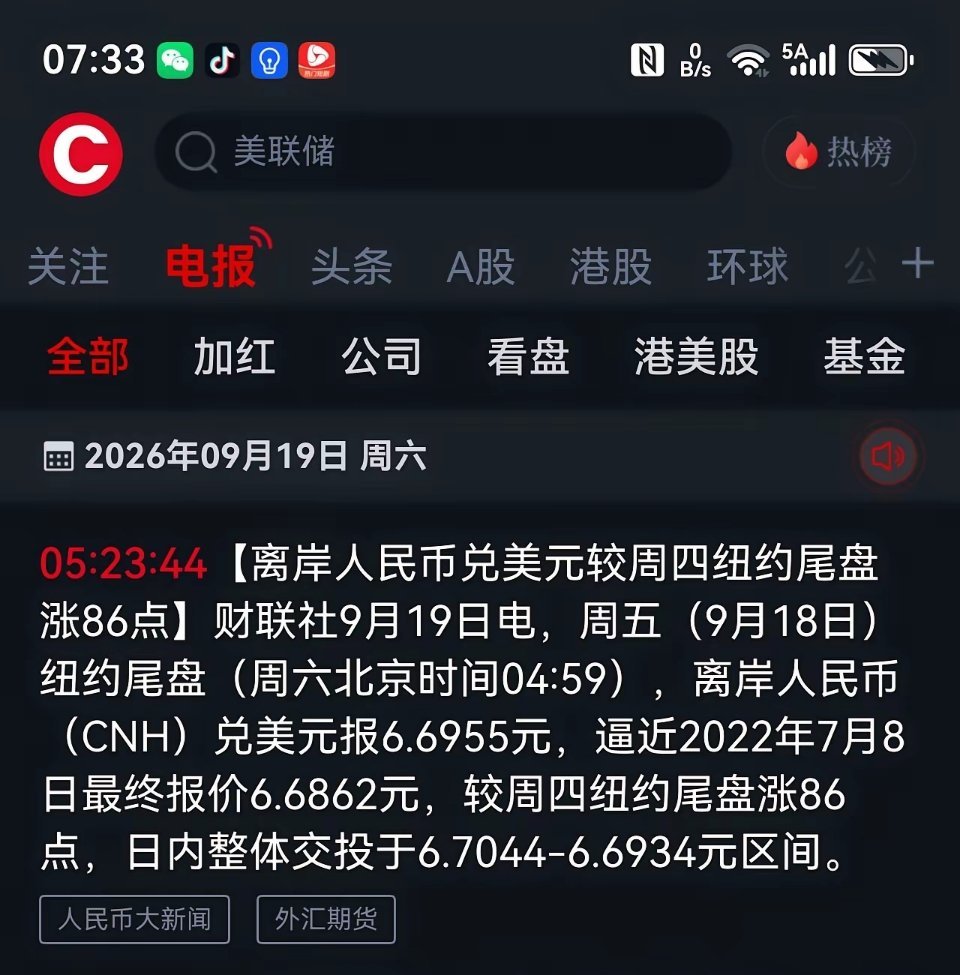
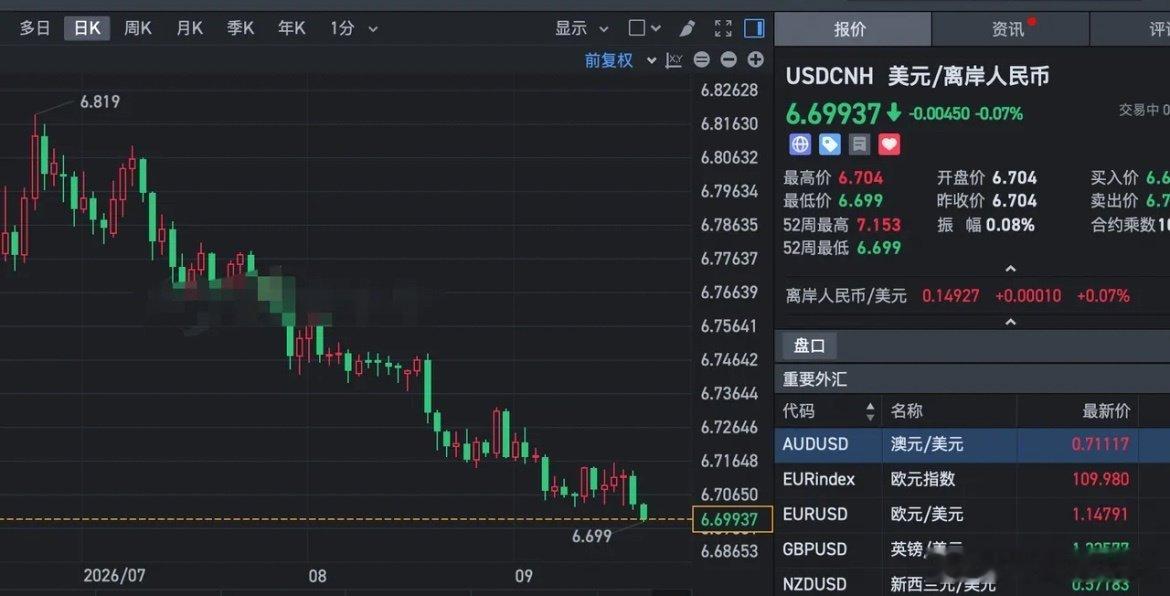
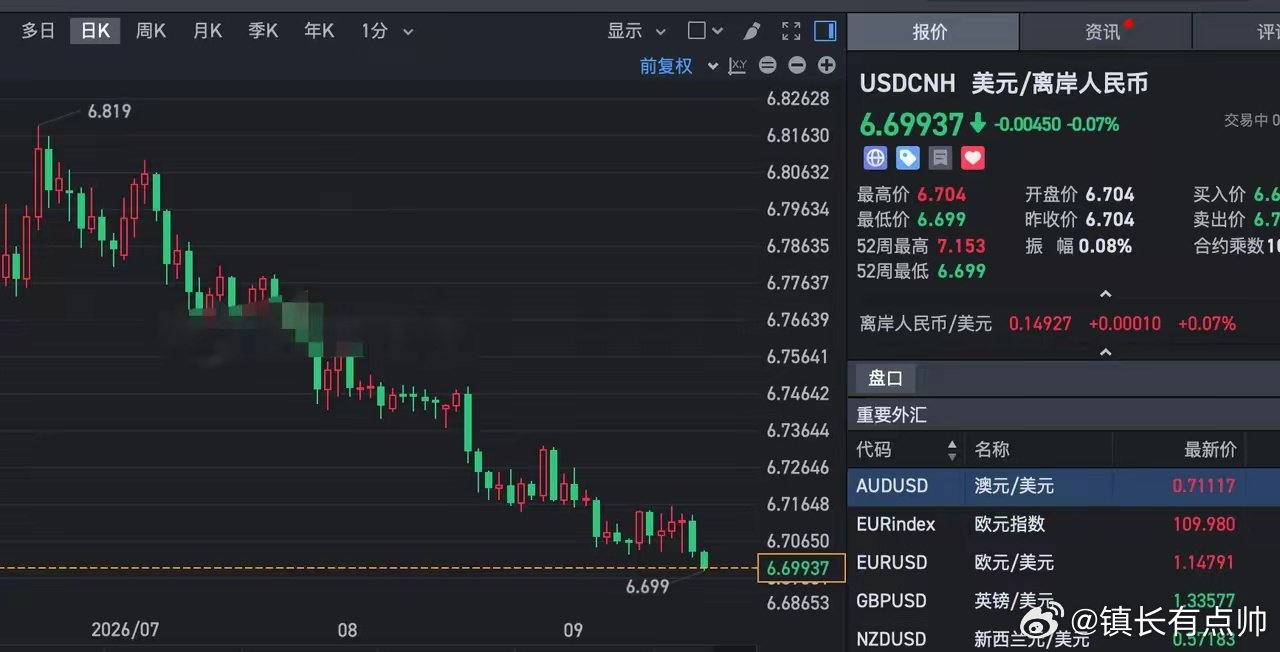
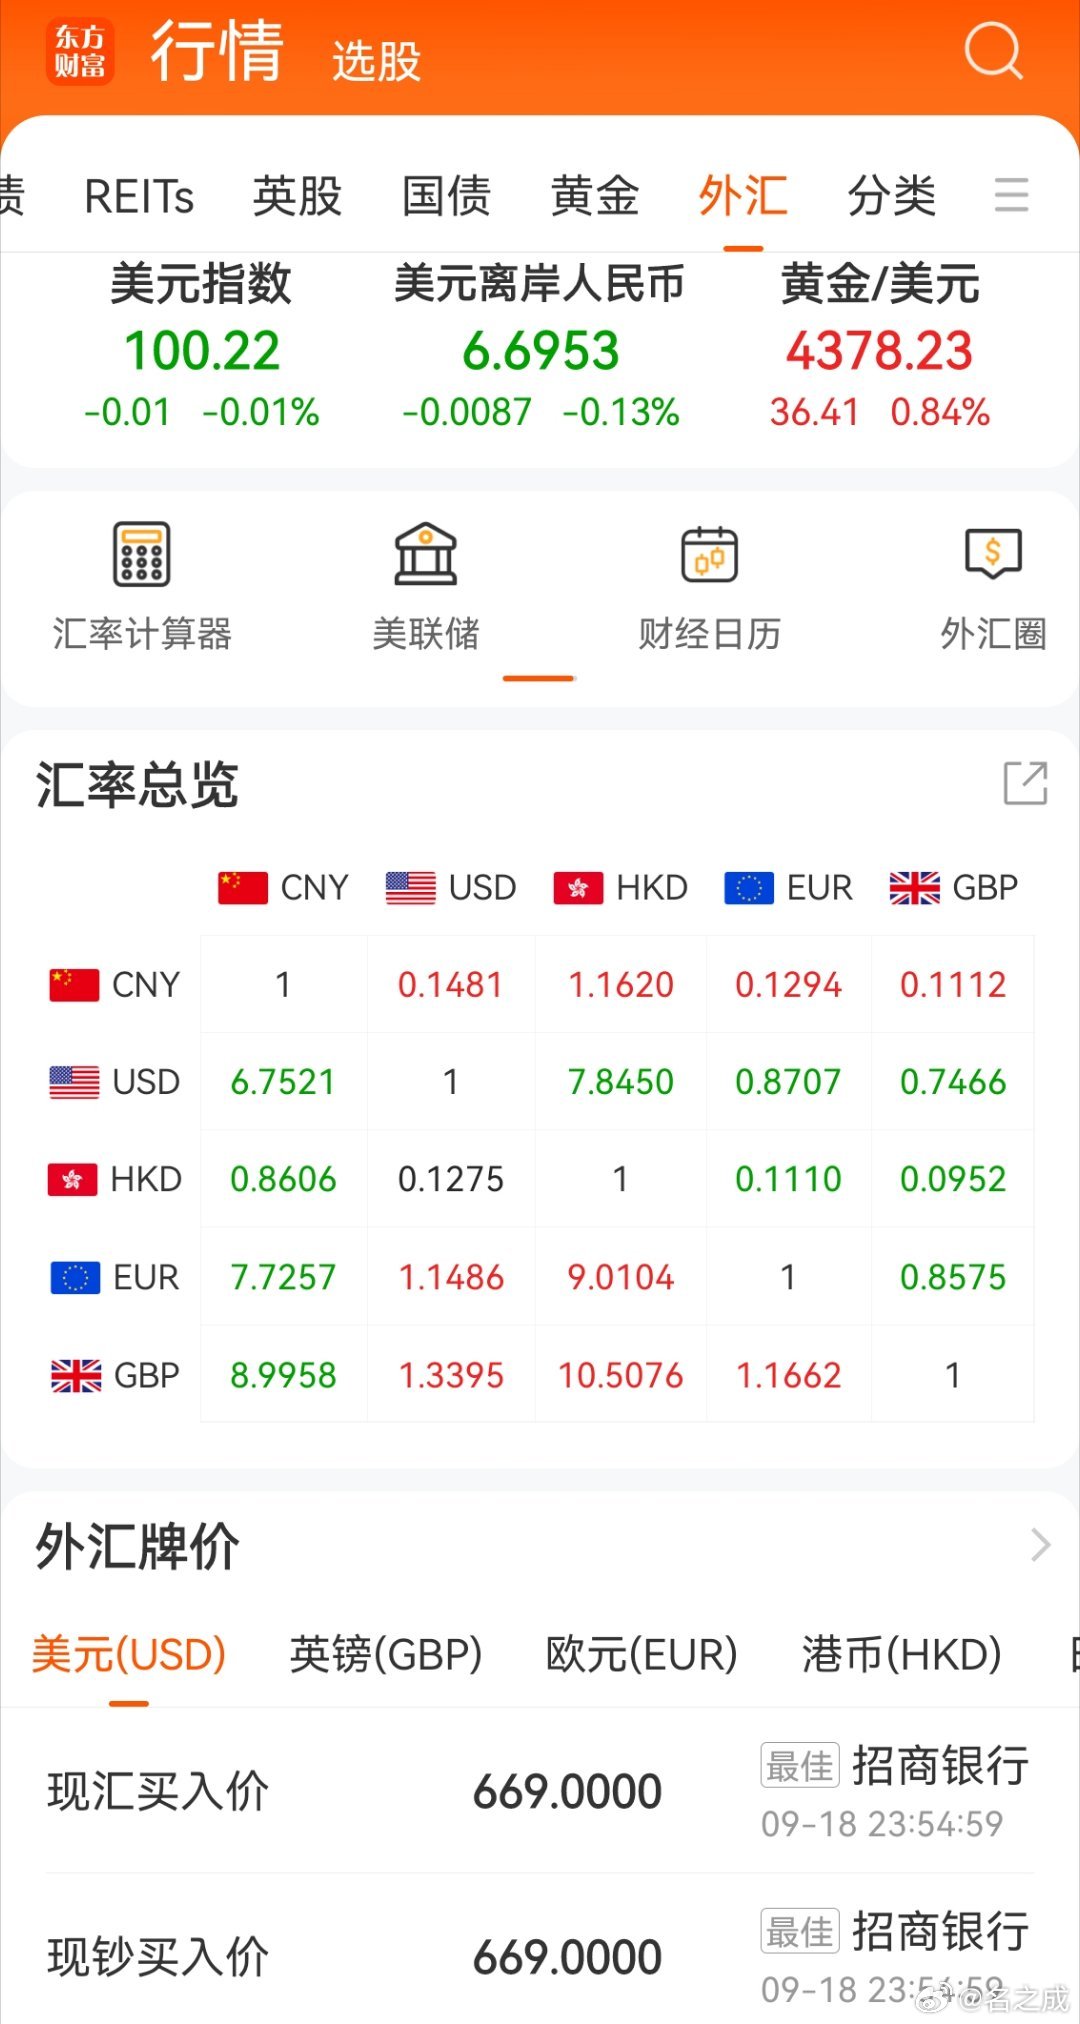
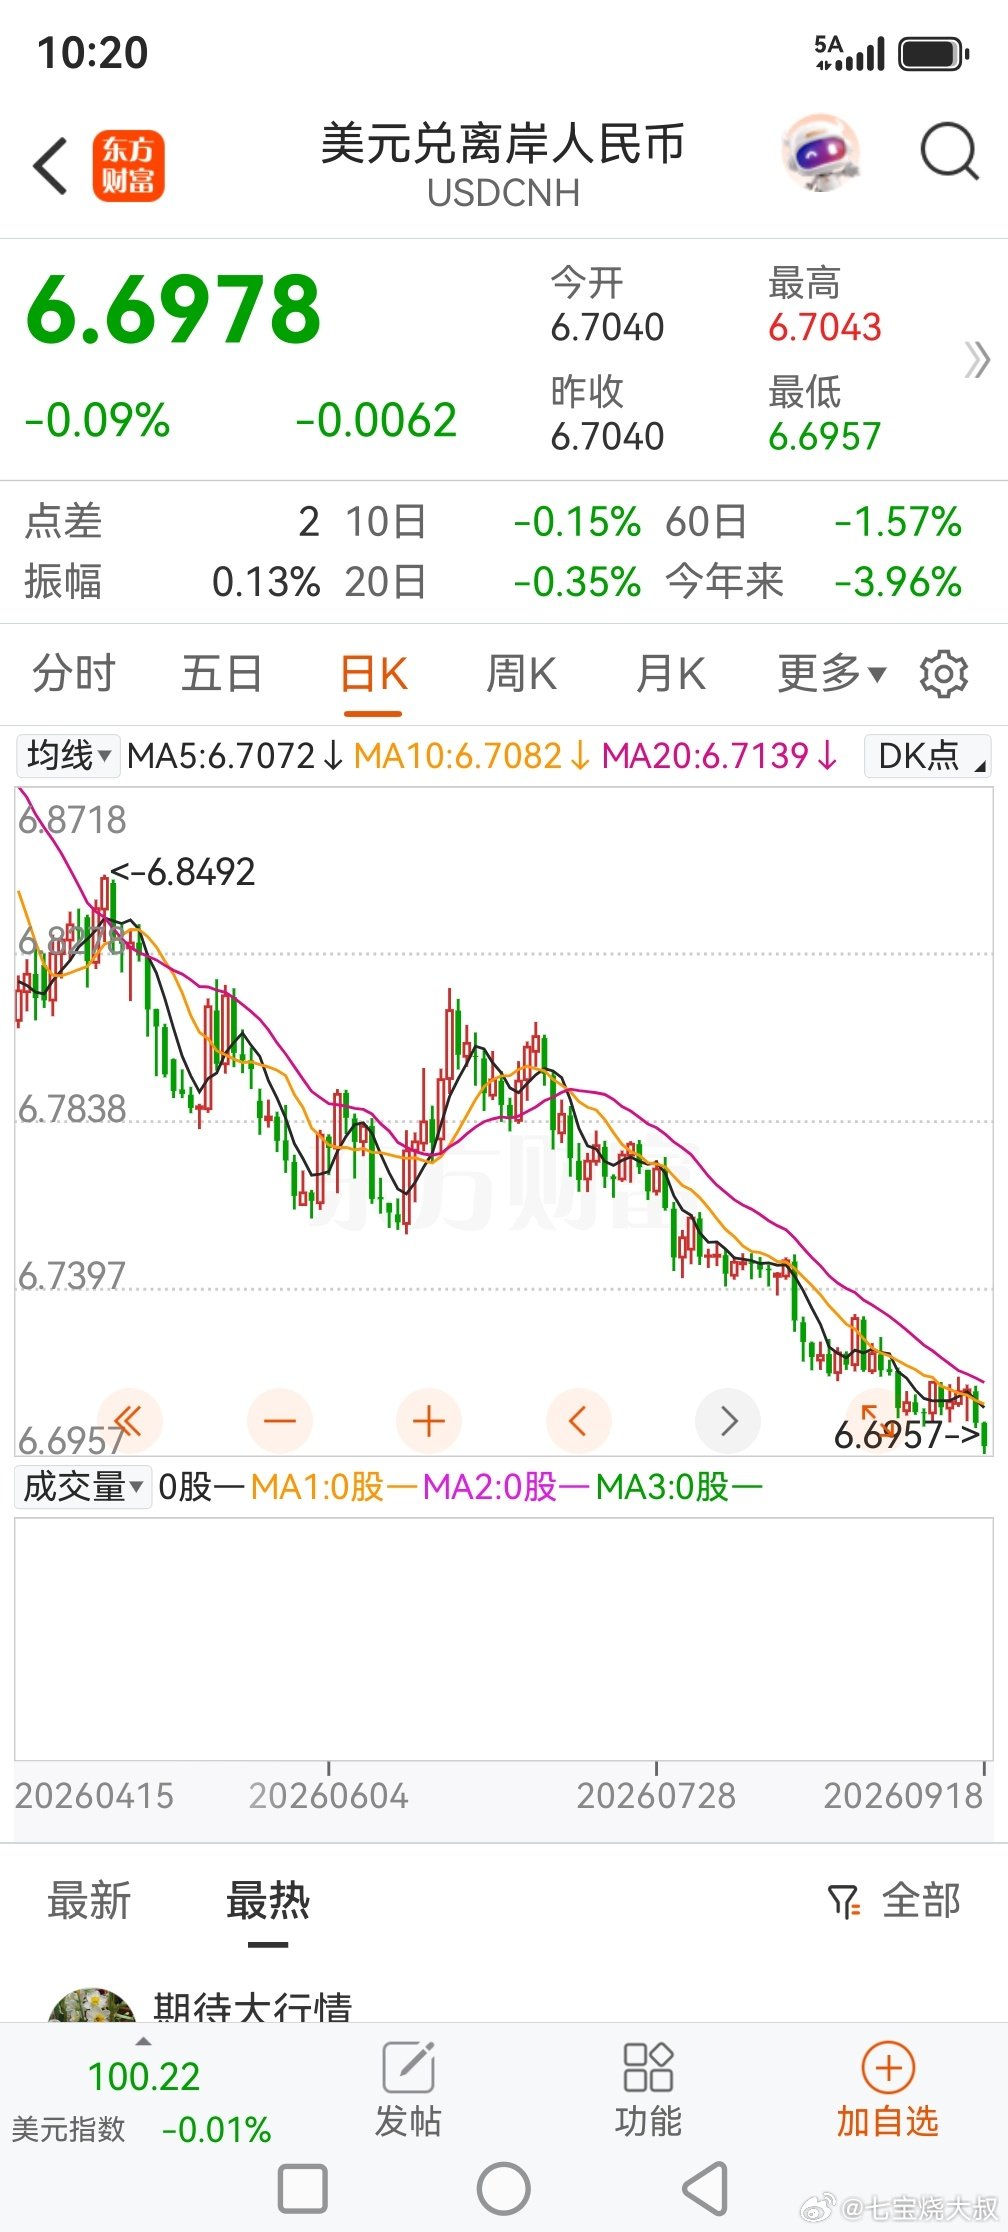
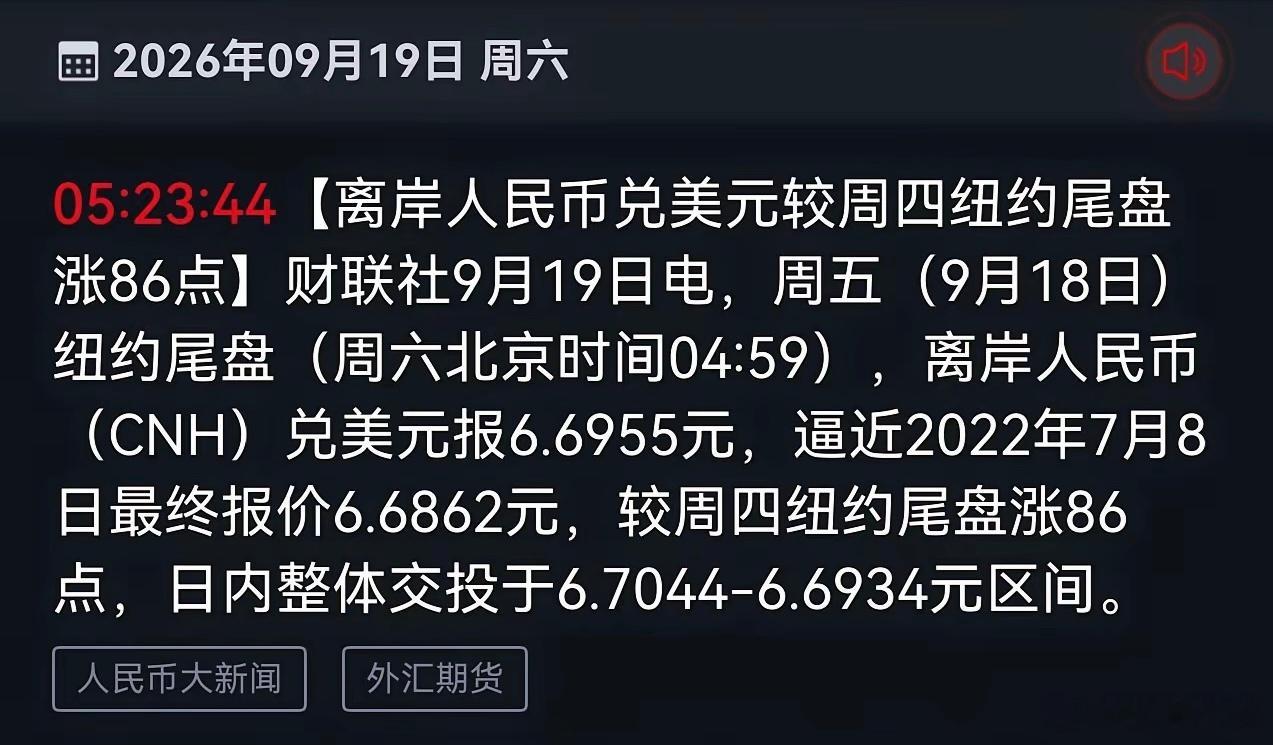
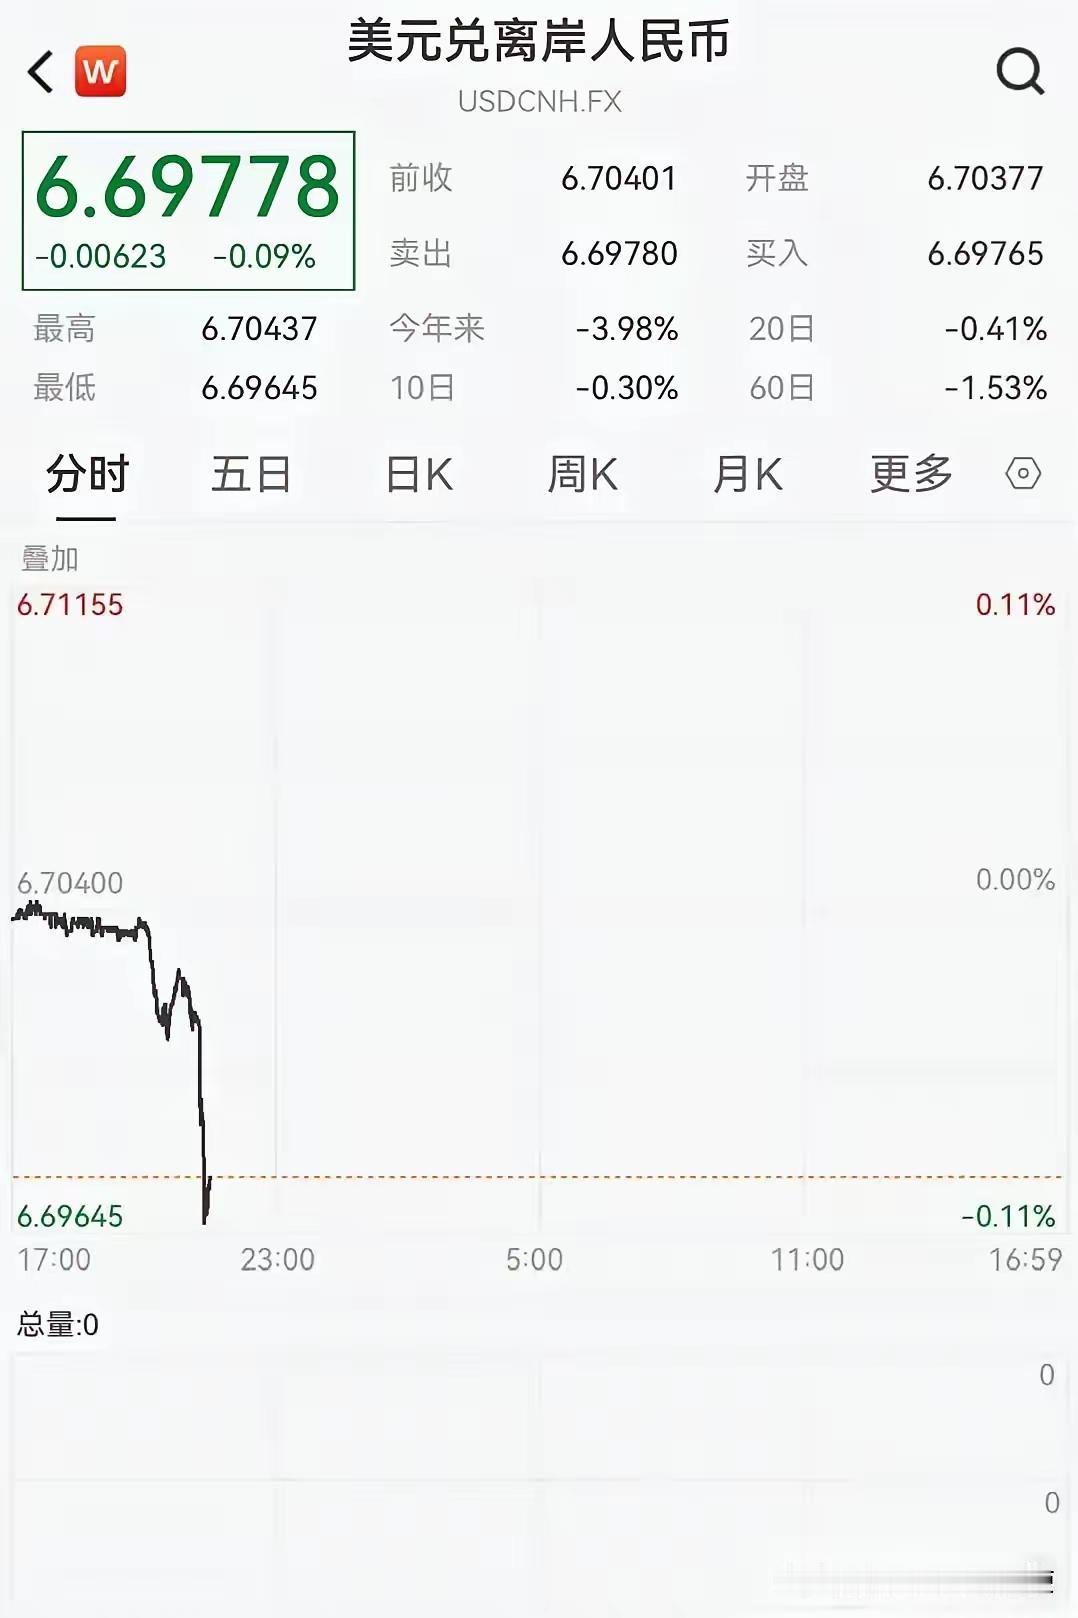
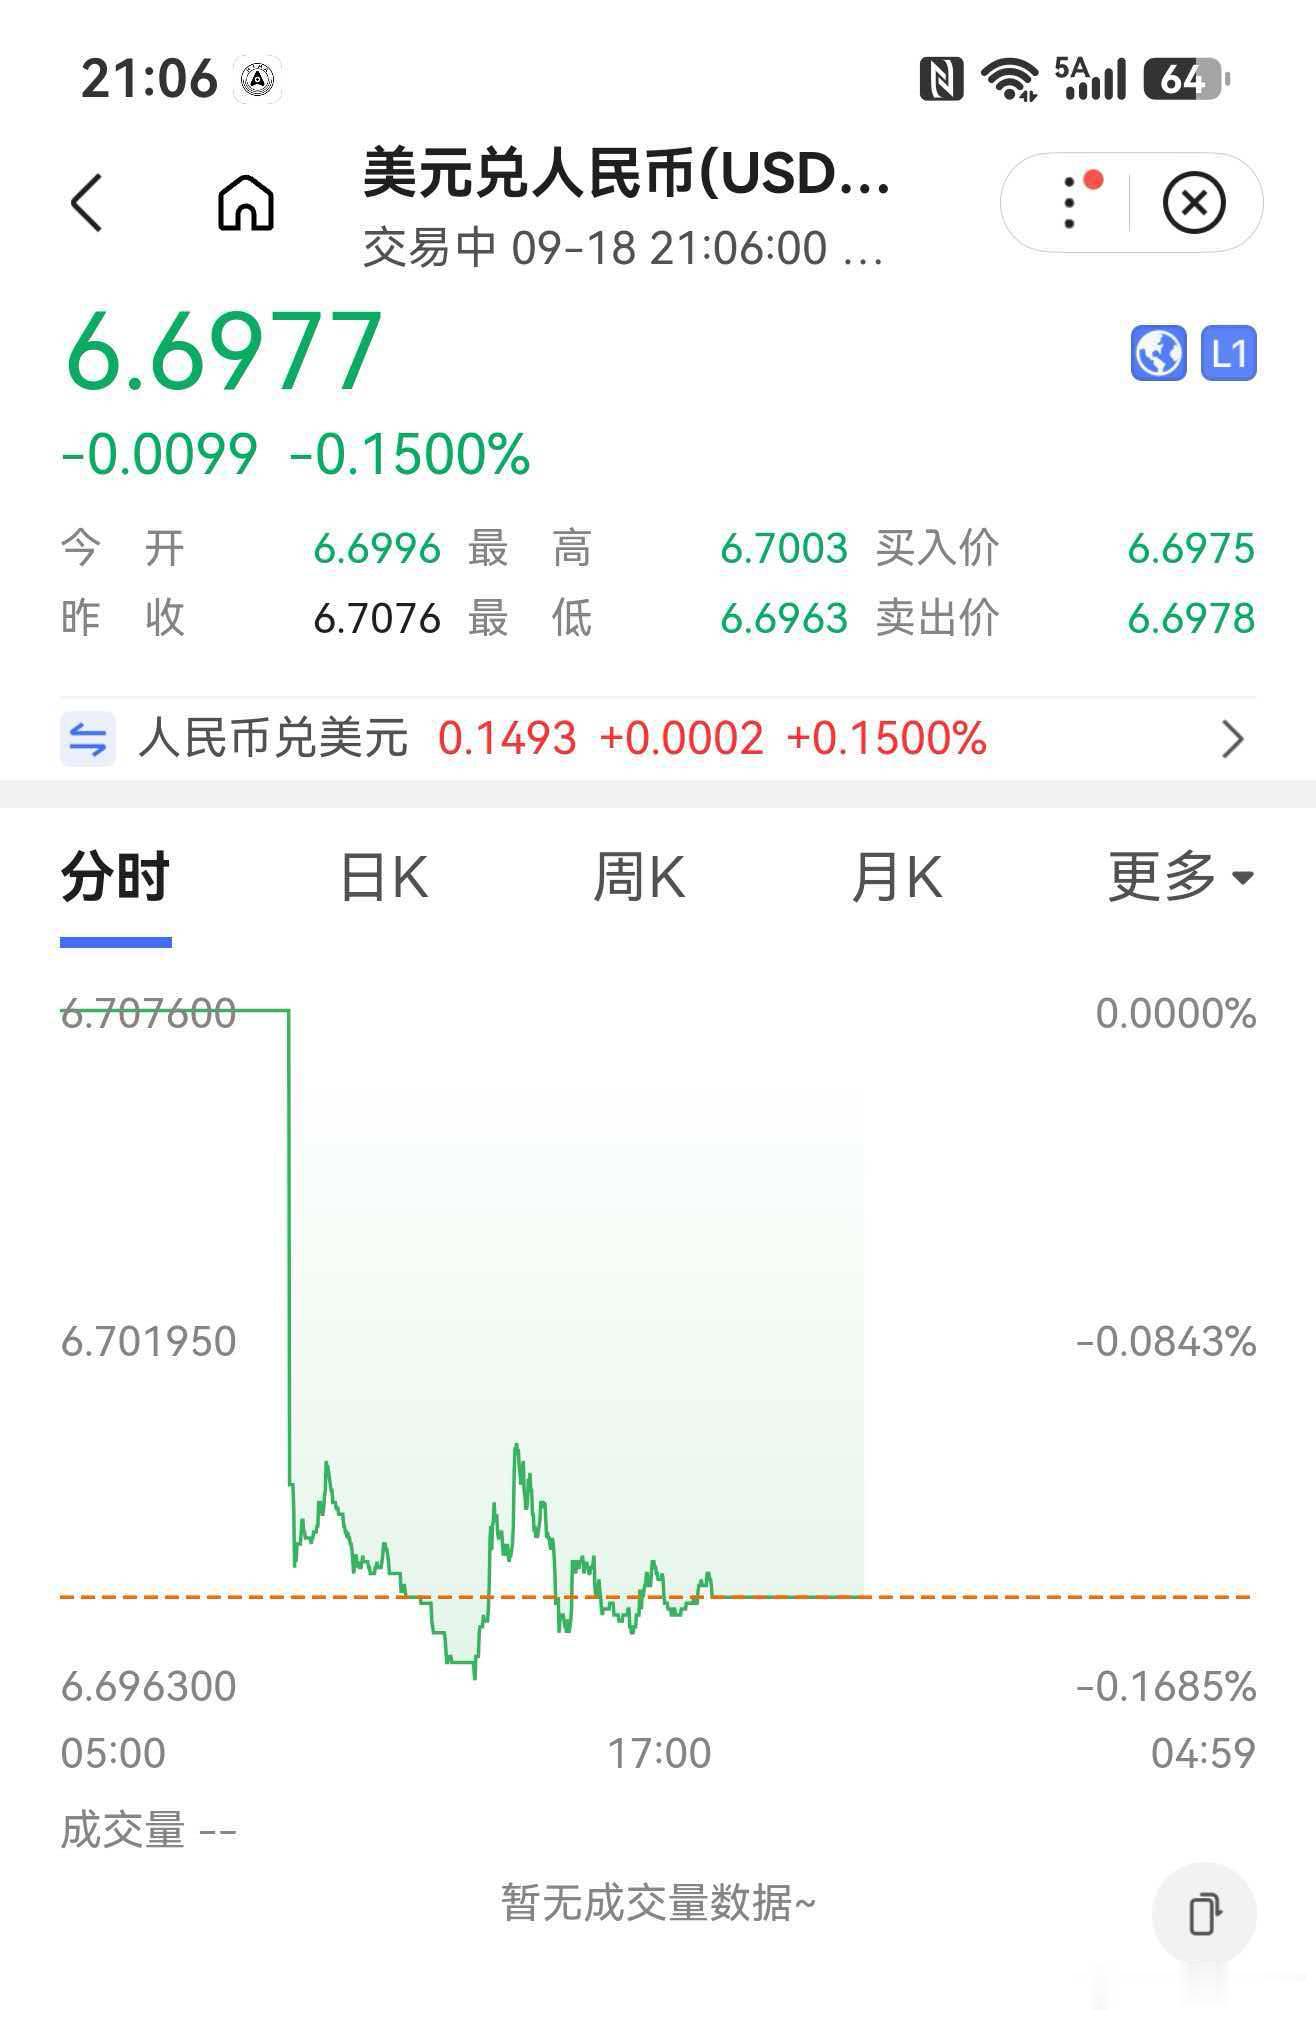
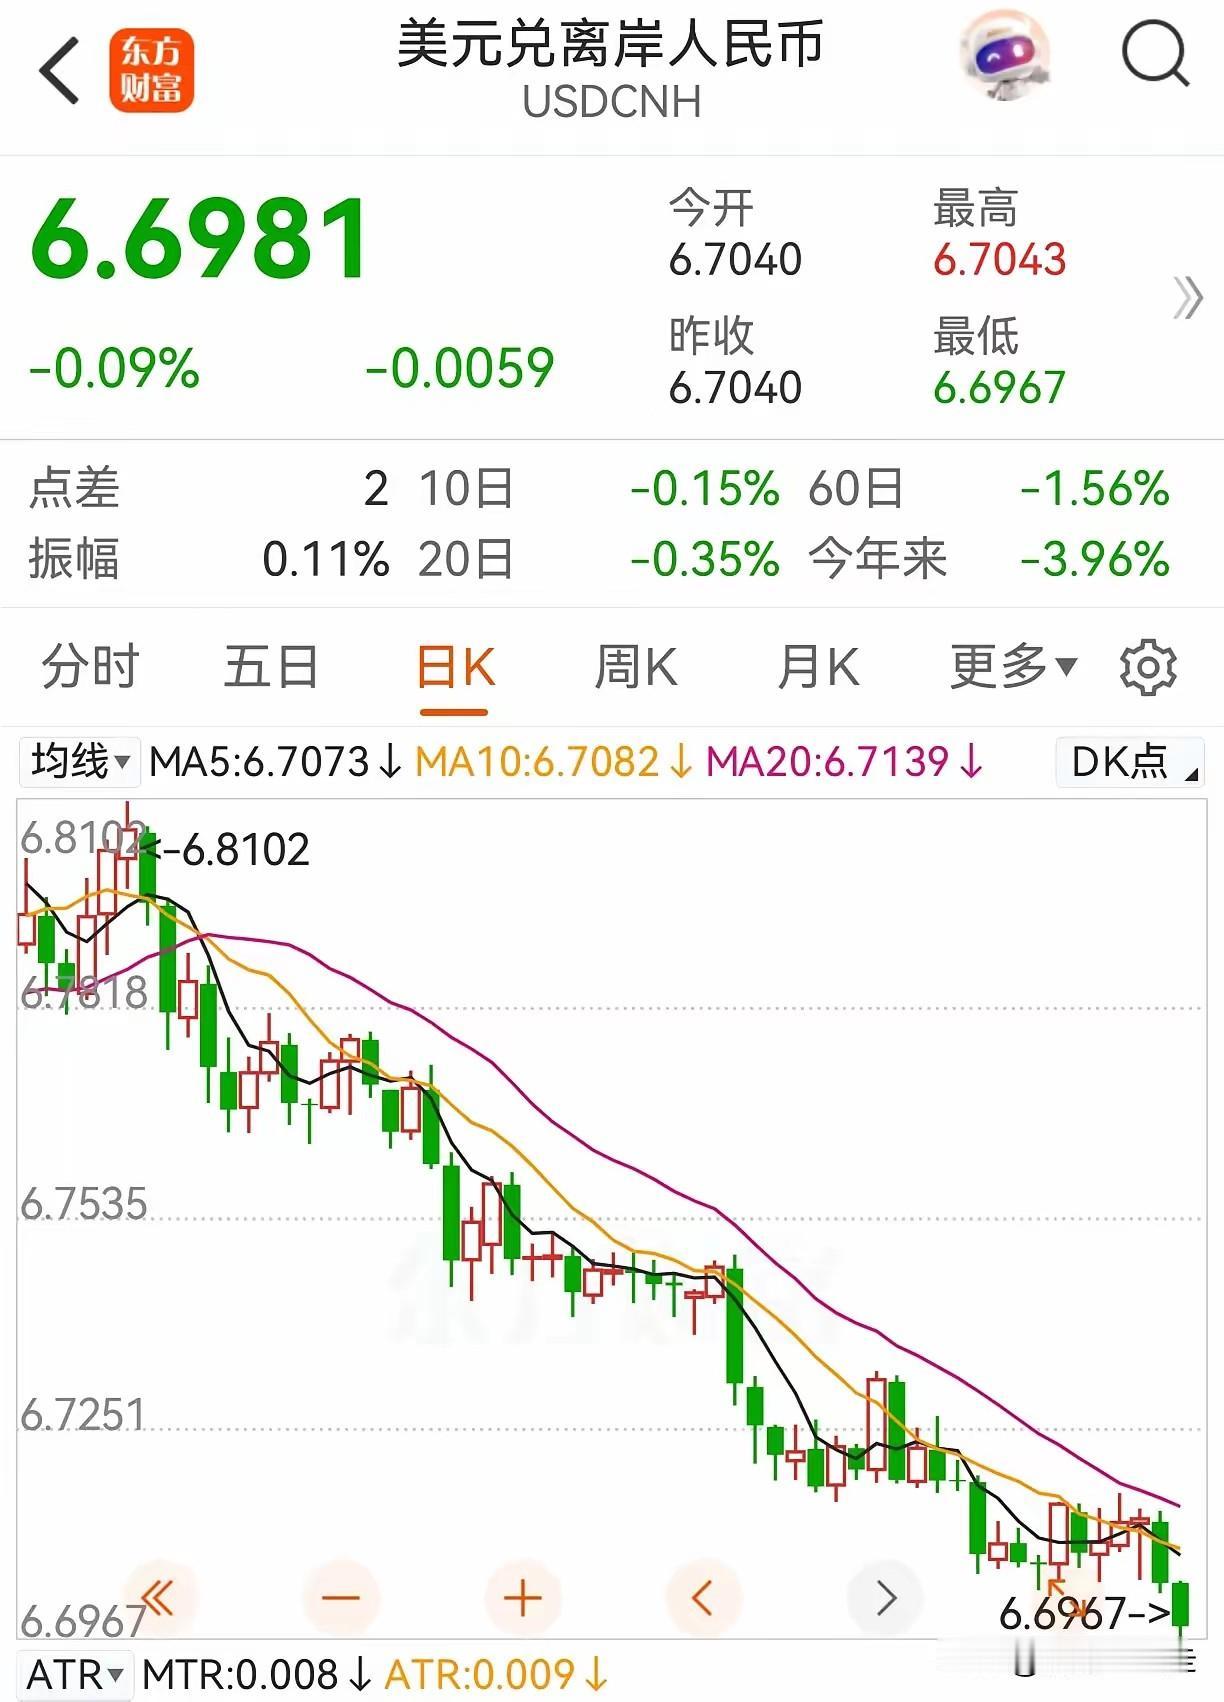
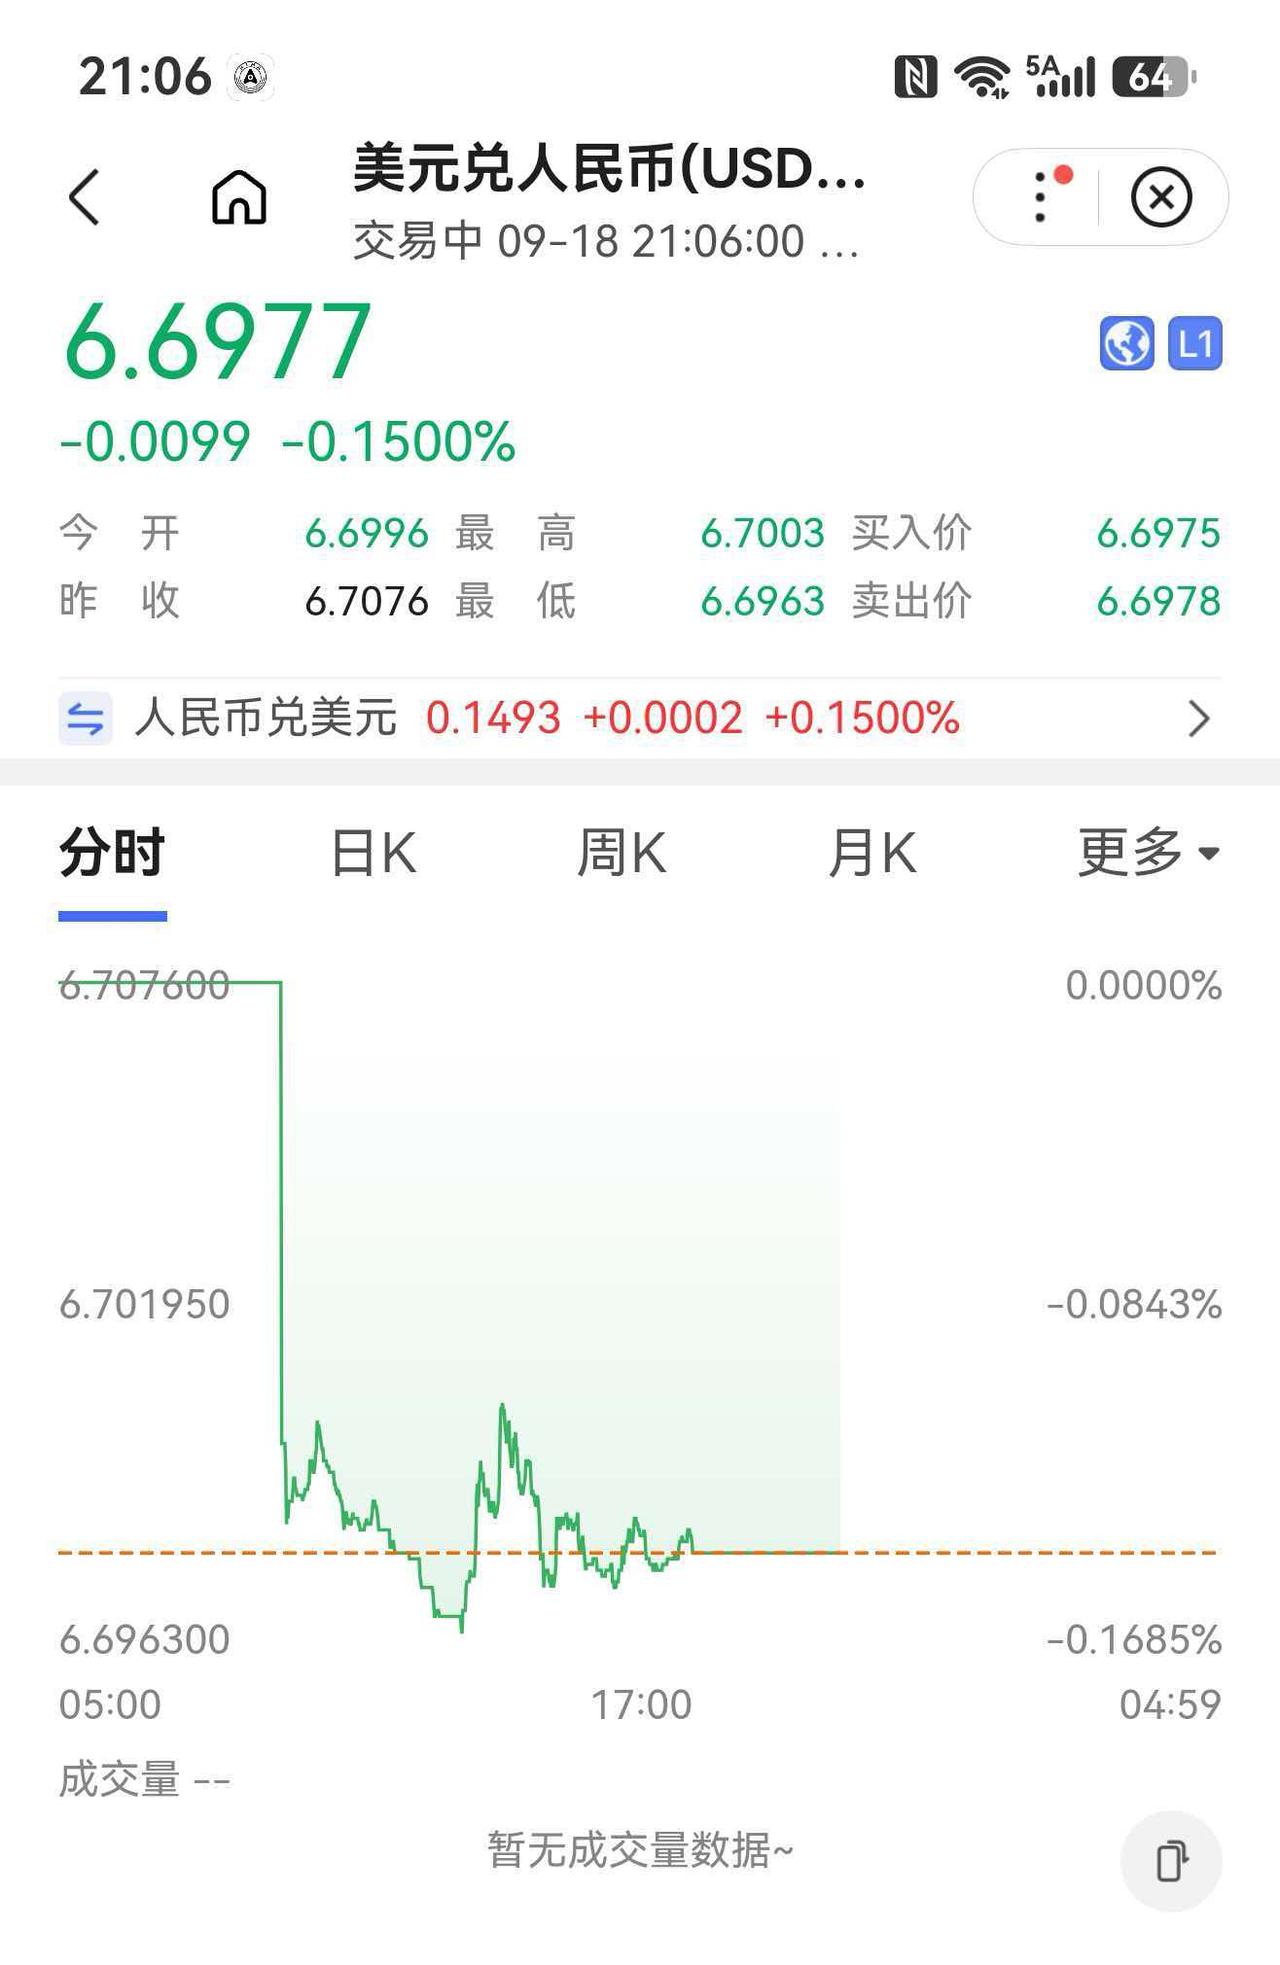
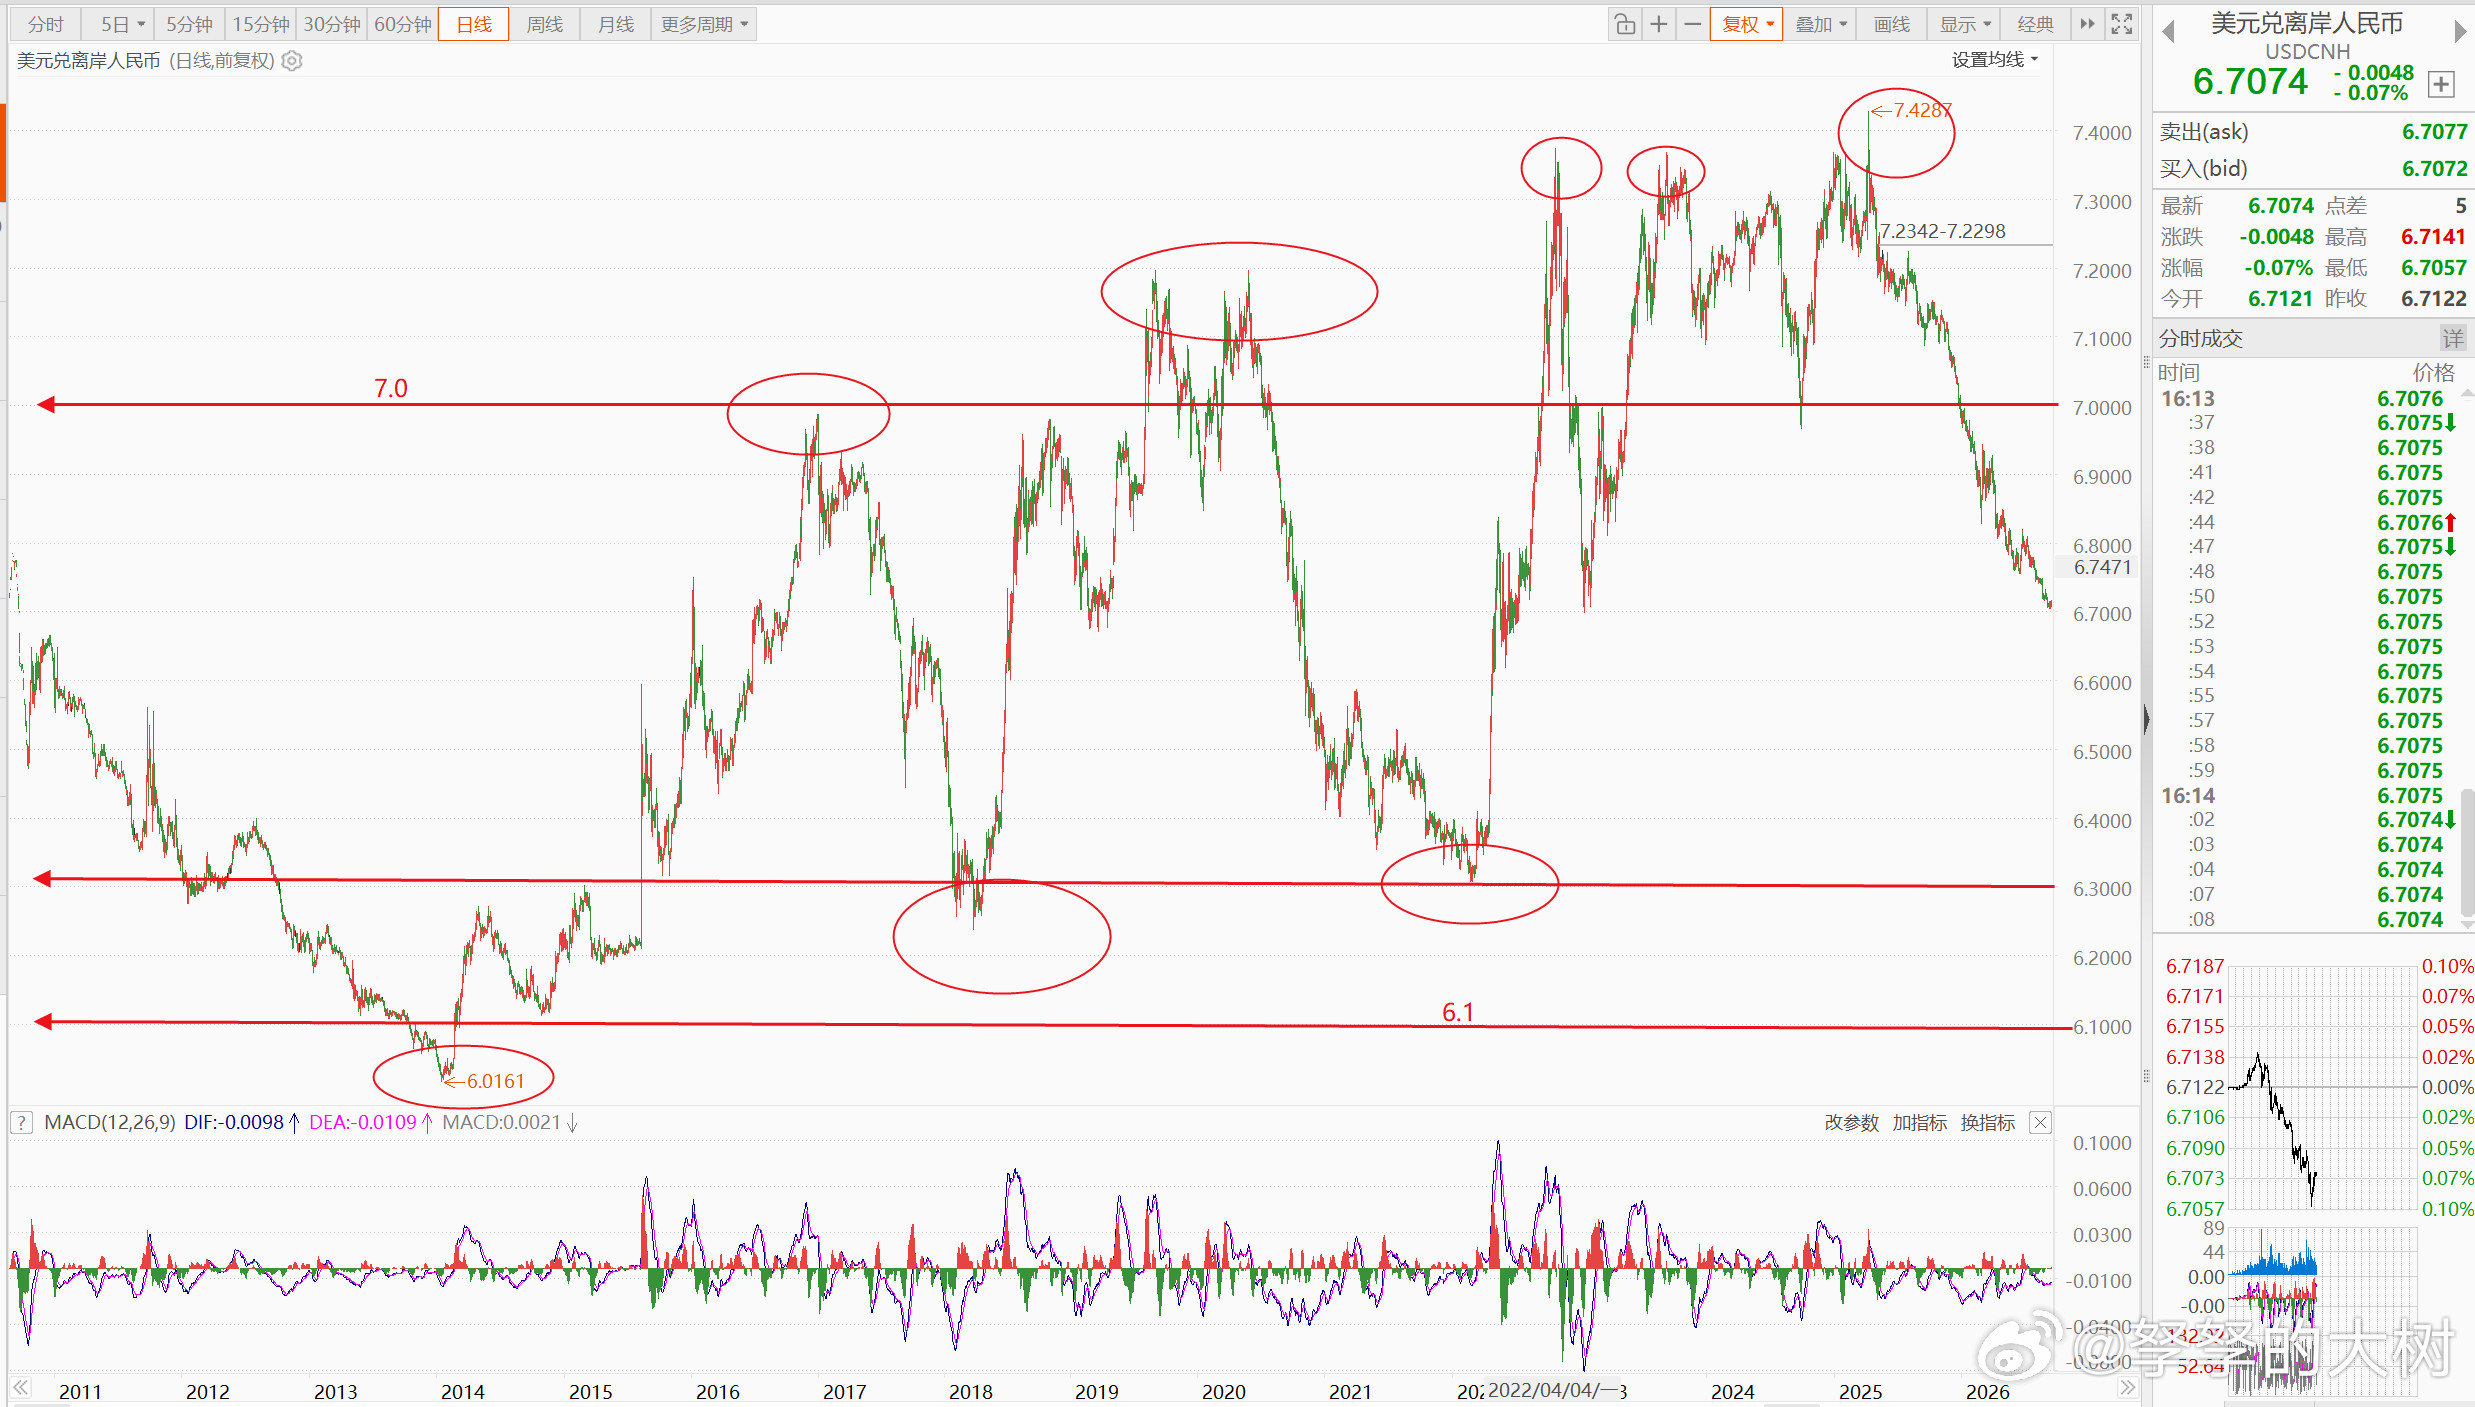
美联储加息后人民币走强,汇率为何没有按过去的逻辑波动?这一次人民币真正“不按常理出牌”的地方,不是简单涨了多少,而是它上涨的时候,美元并不弱。当地时间9月16日,美联储把联邦基金利率目标区间提高25个基点至3.75%—4.00%,这是2023年以来第一次加息。消息出来以后,美元指数一度上涨约0.3%,接近五周高位,美国国债收益率也明显上行。按照过去很多投资者熟悉的经验,美元利率上升、美元走强,人民币通常会面临一定贬值压力。可到了9月18日,市场给出的答案完全不同。在岸人民币对美元开盘便突破6.70,盘中一度升到6.6853附近,16时30分官方即期收盘价报6.6973。这就不能再用一句“美元跌了,所以人民币涨了”来解释。国家外汇管理局9月15日公布的数据显示,2026年8月,企业、个人等非银行部门跨境资金净流入624亿美元,比上月继续增加;同期银行结售汇顺差达到485亿美元。这两个数字为什么重要?因为汇率最终不是只靠观点推动的,它背后必须有真实的买卖。出口企业收到美元货款以后,如果选择把更多美元换成人民币,就会形成结汇需求。美元卖得多、人民币买得多,市场上的供求关系自然会发生变化。而且现在企业手里的外汇并不是小数目,8月份企业外汇收入结汇率为61.5%,虽然比今年前7个月平均水平略低,但整体结汇和持汇意愿仍然稳定。再往后看,就会发现外贸是其中很重要的一块支撑。海关公布的最新数据显示,今年前8个月,我国货物贸易进出口总值达到34.78万亿元,同比增长17.6%;其中出口20.17万亿元,增长14.6%,进口14.61万亿元,增长22%。8月份单月进出口达到4.65万亿元,同比增长19.8%。对汇率而言,出口增长最直接的意义之一,就是能够持续形成外汇收入。而且目前中国出口结构已经不是过去单纯依靠低价商品。前8个月机电产品出口达到12.91万亿元,占出口总值64%,汽车、工业机器人、船舶等产品保持较快增长。出口产品结构变化,也会影响企业获得外汇的能力和稳定性。与此同时,人民币中间价也在连续释放偏稳偏强的信号。9月18日,人民币对美元中间价报6.7521,前一交易日为6.7580,再向升值方向调整59个基点。9月16日中间价还是6.7628。几天时间里,中间价不断向较强方向移动,这会影响市场对人民币短期运行区间的判断。于是这轮人民币行情的逻辑就比较清楚了:外面虽然有美元加息和高利率压力,里面却同时存在外贸增长、跨境资金净流入、企业结汇以及中间价偏强等多股力量。当内部形成的人民币需求足够强时,美元一次加息并不一定能够立刻扭转人民币原有方向。这也是为什么这次不能简单照搬过去那套“美国一加息,人民币就要贬”的经验。利率差确实重要,但汇率从来不是只由利率差决定,贸易收支怎么样、企业手里有多少美元愿意结汇、境内资产有没有吸引力、市场对未来人民币的预期如何,同样会直接影响价格。不过,也不能由此推导出“美元高利率马上就要结束”,这一点需要特别分开看,美联储9月16日不但进行了三年来首次加息,而且会议声明仍然认为美国通胀偏高。最新利率预测也显示,美联储内部不少官员认为2026年仍存在进一步收紧货币政策的可能。也就是说,未来中美利差仍可能对人民币构成外部压力。因此,人民币目前表现出来的更准确说法不是“外部压力已经消失”,而是面对美元偏强和美国利率上升,国内资金因素暂时占据了更明显的位置。这种区别很重要,因为前一种判断容易让人误以为人民币已经进入没有阻力的单边上涨,后一种判断则更符合真实市场。汇率变化对A股也会产生影响,但这种关系同样不能简单化。人民币升值以后,境外投资者持有人民币资产时面临的汇兑风险会下降;对于需要进口原油、矿产、设备和部分原材料的企业来说,人民币购买力增强,也可能降低一部分进口成本。9月18日A股市场确实出现明显回暖,上证指数上涨0.94%,收于3911.87点;深证成指上涨1.72%,创业板指上涨2.25%,沪深两市成交额约2.08万亿元,当天上涨股票超过4200只。但这一天股市上涨,不能全部算到人民币头上,股票最终看的是企业盈利、估值、资金成本、产业景气和投资者风险偏好。汇率升值可以改善部分资金预期,却不能自动制造牛市,尤其当美国利率处于高位时,海外资金是否持续增加人民币资产配置,还需要看中国资产自身的回报率。

我查了下数据,25年社保基金总额3.8万亿人民币,换算下就是6000多亿美元,这
我查了下数据,25年社保基金总额3.8万亿人民币,换算下就是6000多亿美元,这个数额和美国加州中小学老师退休基金都差不多了,还有挪威国家主权基金1.5万亿美元,去年投资收益达到了15%。如果算人均的话,相当于我们人均社保基金只有美国的500分之一,也不到挪威的千分之一了。其实有个很大的原因,就是我们的养老金起步本身就晚,但制度设计也有问题,造成这些年存进的少,用掉的多,可持续性就会变得很难了。看来大家还是要多多支持社保基金啊!不是吗?
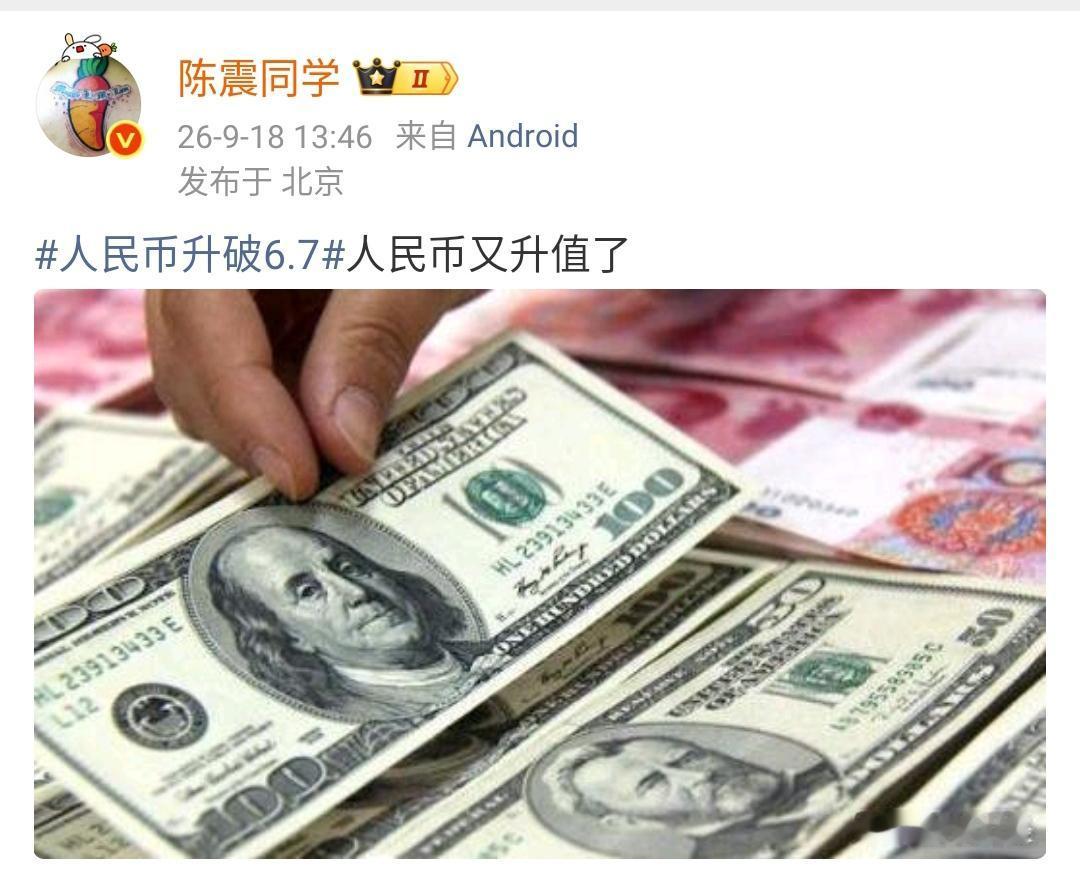
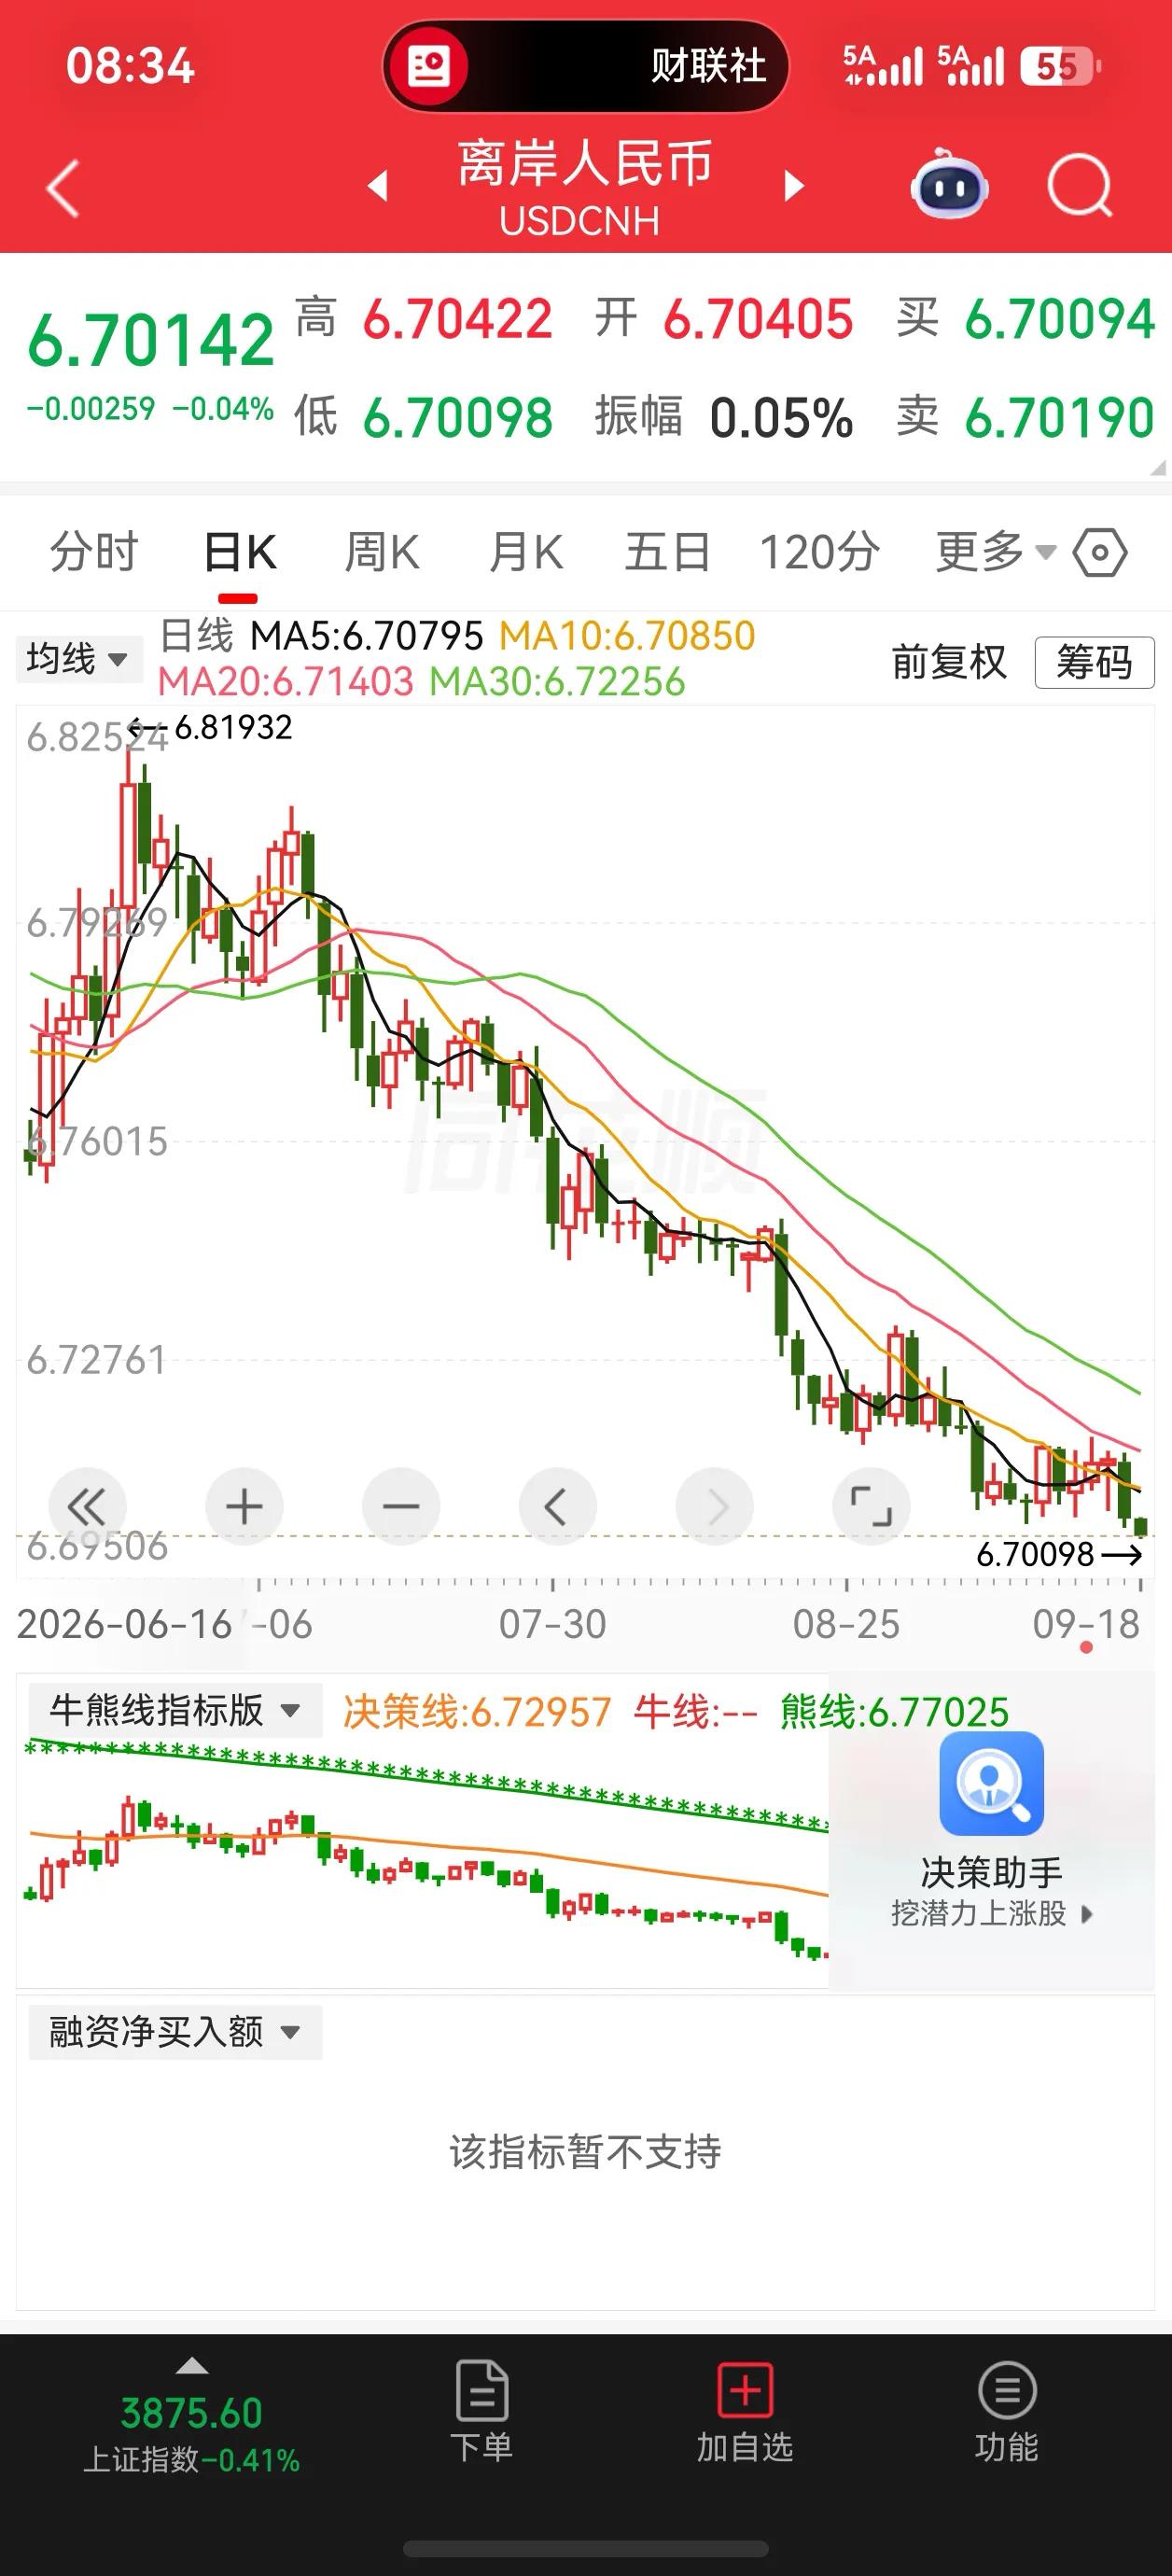
陈震:人民币升破6.7人民币又升值了人民币升值也不能太快了,这对于中
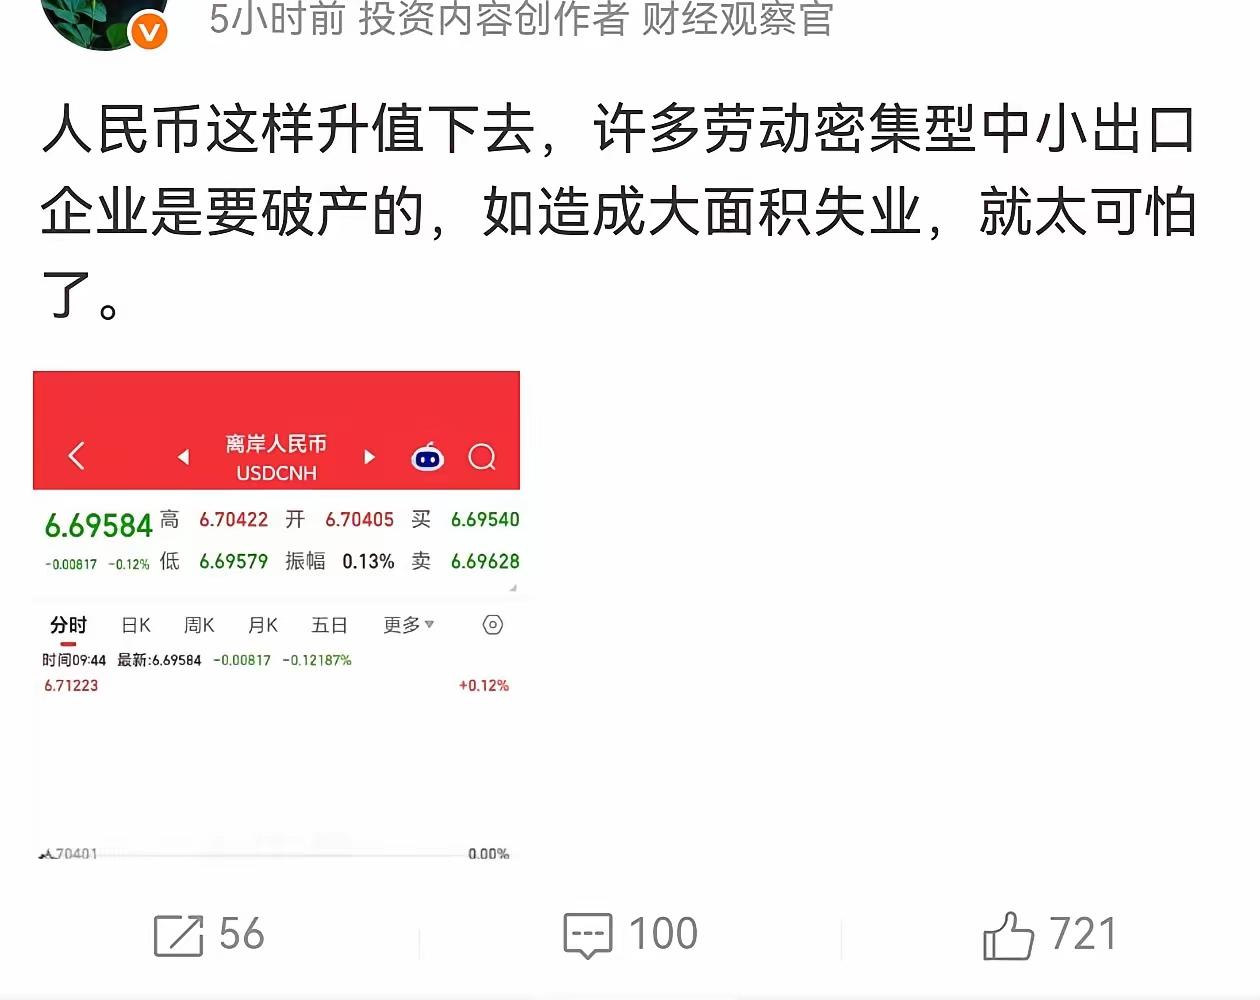
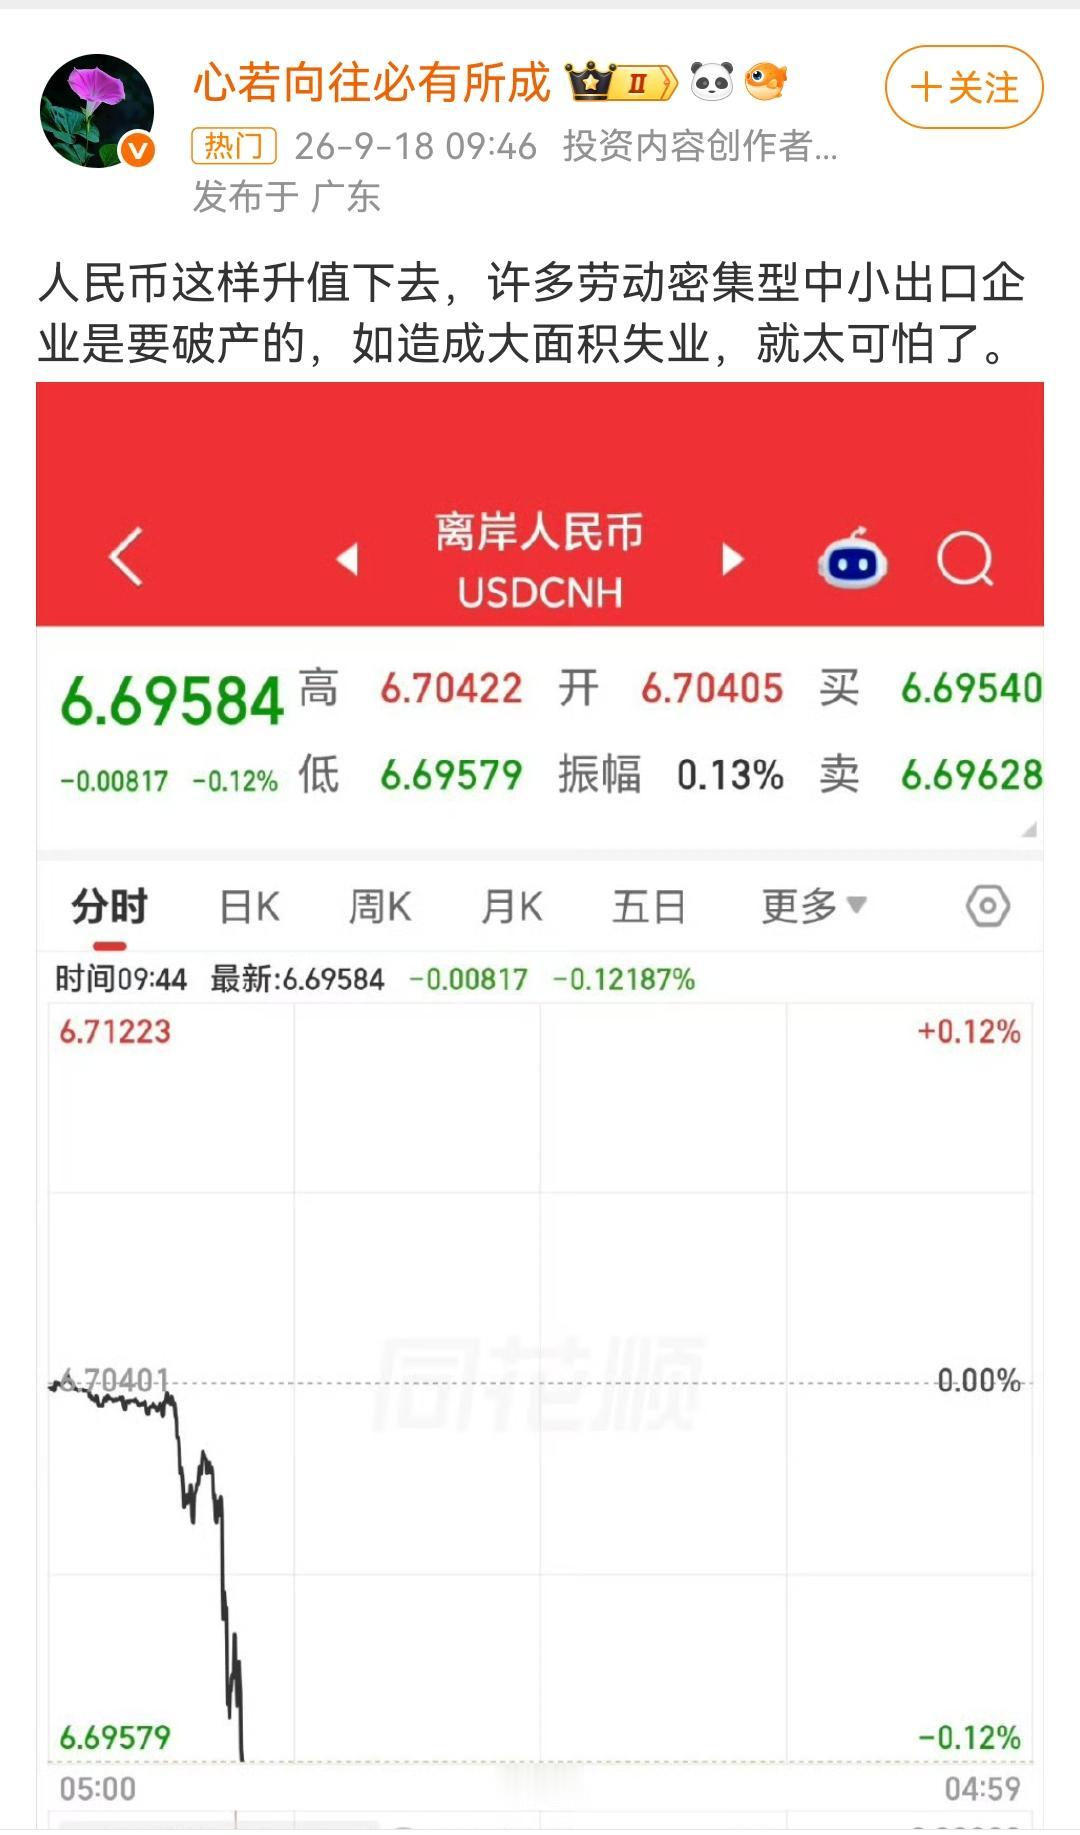
陈震:人民币升破6.7人民币又升值了人民币升值也不能太快了,这对于中小型企业出口来说是不利的,因为大家都是按照几个月前的订单价格进行结算的,意味着可以换回人民币的钱变得更少了,容易侵占原有存在的利润。还是要温和的缓慢升值,这样才能留下缓冲期,但是又不可能不升值,因为不升值的话,外资会加速撤离换回美元。各位是怎么看的?欢迎评论区留言。
这是谁干的这么不把人民币当回事挣钱那么容易吗?直接都撕了
这是谁干的这么不把人民币当回事挣钱那么容易吗?直接都撕了


2026年二季度经济数据出炉,一个关键数据值得重点关注!中国GDP占美国比
2026年二季度经济数据出炉,一个关键数据值得重点关注!中国GDP占美国比重,从2025年全年约63.4%回升至64.9%上下。别看只有1.5个百分点,这可是连续四年下滑后,第一次出现明确的方向性变化。把时间线拉长一点看,这个拐点的分量就出来了。2021年,中国GDP一度摸到美国的75%以上,那是两国经济总量最接近的时刻。从那之后,这个比例一路往下走,2022年掉到70%左右,2023年落到64%上下,2024年、2025年继续在低位徘徊。整整四年,只跌不涨。西方不少媒体和机构那段时间特别忙,"中国经济见顶论""追赶中断论"一波接一波,好像中美之间的差距从此就要越拉越大。结果2026年二季度,曲线拐头了。先看中国这边的基本盘。二季度GDP总量36.15万亿元,实际增长4.3%,上半年合计增长4.7%。单看4.3%这个数,比一季度的5.0%有所回落,但放在全球主要经济体里,这个增速依然是第一梯队的。更关键的是名义增速。二季度中国名义GDP增长5.9%,折成美元算的话增速高达11.3%。名义增速跑赢实际增速,说明价格因素在起作用,通缩压力在缓解,企业的营收环境在改善。产业结构也在发生变化。服务业贡献加大,上半年第三产业增加值增长5.2%,占GDP比重接近六成。制造业里,跟人工智能相关的智能车载设备制造保持30%以上的高增长,高端算力芯片、存储芯片需求旺盛。新动能不是写在文件里的词,是真金白银的产值。再看美国那边。二季度美国实际GDP按年率计算环比增长1.5%,比一季度的2.1%明显降了一个台阶,也低于市场预期。消费支出虽然还在撑,但企业投资增速从一季度的10.6%掉到8.4%,政府支出在收缩,进口增长又反过来拖了增速的后腿。名义增速倒是不低,二季度折年率达到8%。但这里面很大一块是价格涨出来的——PCE物价指数同比5%以上,核心PCE也在3.5%附近。通胀粘性比想象中强,美联储想降息也缩手缩脚。一边是实际增速4.3%、名义5.9%,另一边是实际1.5%、名义8%但通胀高企。此消彼长之间,差距自然在收窄。还有一个不能忽略的变量是汇率。2026年上半年,人民币对美元不贬反升,累计升值大约3%,6月末在岸汇价收在6.78附近,CFETS人民币汇率指数涨幅更是达到4.7%。要知道同期美元指数还在上行,人民币和美元"双强"的格局近些年很少见。汇率这个东西,对GDP占比的影响是立竿见影的。同样的人民币产值,人民币升值,折成美元就变多了。2022到2025年那波占比下滑,人民币从6.4贬到7.2附近是重要推手之一;现在反过来,升值自然把占比往上托。那这个拐点能不能持续?坦率说,一个季度的数据还不能下结论。三季度、四季度怎么走,还要看出口能不能顶住外部压力,房地产的拖累能不能进一步减轻,居民消费信心能不能持续修复。美国那边虽然增速放缓,但经济体量摆在那里,科技产业的竞争力依然很强。但方向性的变化本身就有信号意义。它说明过去四年那种"中国往下、美国往上"的单边走势不是铁律。中国经济的基本盘没有垮,产业升级在推进,汇率在走强,增速在全球范围内依然有优势。64.9%不是终点,甚至可能不是起点。但它至少提醒所有人,别轻易给一个14亿人口的经济体下"见顶"的结论。
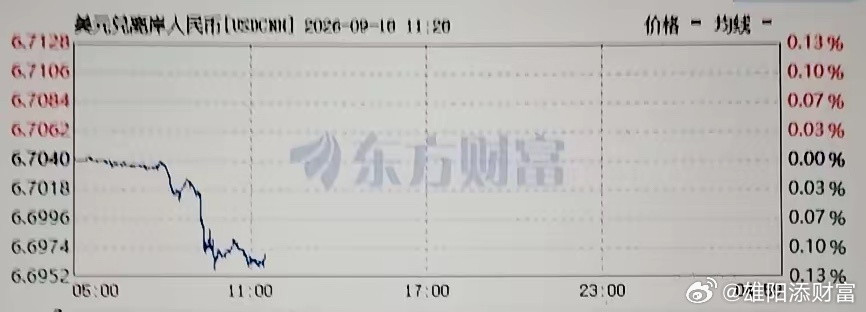
9月10日离岸人民币在6.705元兑1美元附近,接近四年来最强水平。反常的是,同
9月10日离岸人民币在6.705元兑1美元附近,接近四年来最强水平。反常的是,同期布伦特原油站上100美元、全球债券收益率上升,美元却没有获得通常的强劲避险买盘。中国8月CPI、PPI因能源成本回升而上行,也让市场重新评估主要央行的利率路径。官方同时重申,中国无意通过人民币贬值获取贸易竞争优势,并强调有管理浮动与防范羊群效应。人民币走强有利于降低进口原油、芯片和原材料的本币成本,也能缓解输入性通胀;但出口企业若以美元收款、成本以人民币支付,利润会受到挤压。更重要的是,短期汇率强势可能来自美元弱、利差交易平仓和避险结构变化,不等于基本面所有问题都已解决。我的判断是,当前最合理的政策目标不是追求单边升值,而是让企业有时间调整报价、套期保值和结算币种。对普通人而言,6.705是市场价格,不是资产涨跌的万能信号;真正影响企业利润的是汇率水平、波动速度和订单议价权三者叠加。
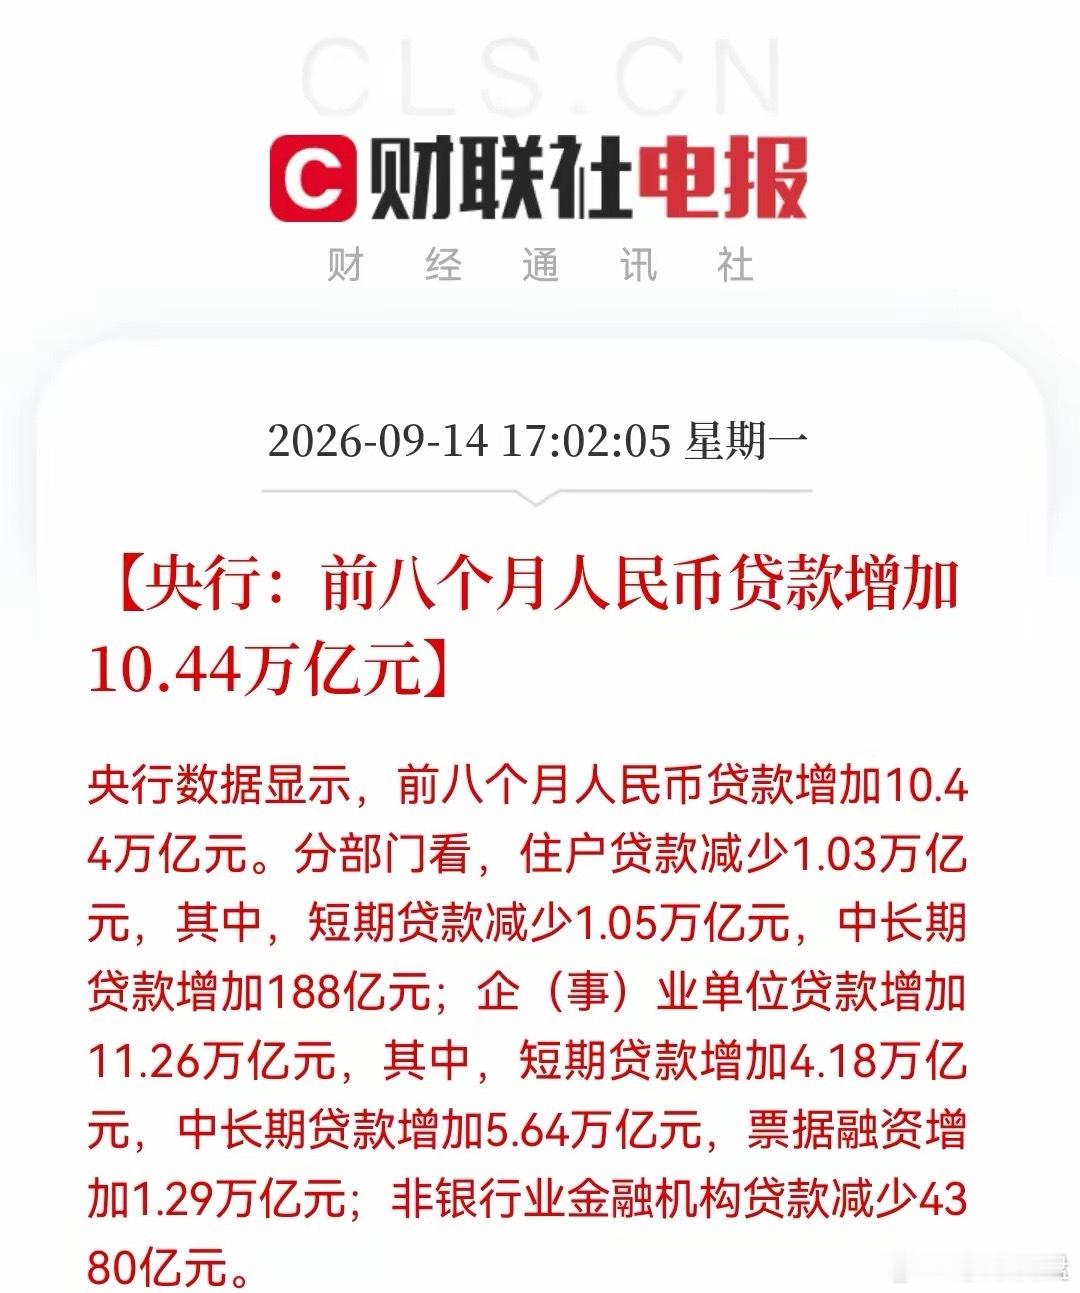
2026年二季度的经济数据一出来,有个数字值得多看两眼。中国GDP占美国的比重,
2026年二季度的经济数据一出来,有个数字值得多看两眼。中国GDP占美国的比重,从2025年全年大约63.4%的位置,悄悄回升到了64.9%左右。1.5个百分点听起来不多,但这是连续下滑四年之后,第一次出现明确的方向性变化。把时间拉回到2021年,那一年中国GDP折美元大约是18.2万亿,美国是23.73万亿,占比冲到76.7%。当时市场上最乐观的预测是2030年前后中国经济总量超过美国。四年之后的2025年,这个比值掉到了63.4%,回到了2017年的水平。从76.7到63.4,中间蒸发了超过13个百分点。这四年到底发生了什么,数字上的剧烈变化是真实的还是统计层面的?先说美国这一头。2022年美国通胀率一度突破8%,全年物价平减指数飙到7.11%。GDP的现价统计里包含价格因素,东西还是那些东西,但标价涨了,名义GDP自然跟着膨胀。这四年美国GDP从23.73万亿涨到30.77万亿,绝对增量7.04万亿美元,是同期中国增量的5.4倍。这里面有多少是实物产出的增长,有多少是涨价堆出来的,是一个很容易被忽略的问题。再说汇率这一头。2021年人民币兑美元年平均汇率是6.45,2025年是7.14。同样一炉钢、同样一辆车、同样一条输电线,产量一点没少,但换算成美元的时候,中间那道汇率的闸门往下拧了一格,账面数字就缩了一截。2022年之后中美利差扩大,资金流向发生变化,人民币贬值超过10%,这一块的影响在GDP占比的下滑里至少占了一半以上的权重。还有一个容易被忽略的细节:中国这边连续三年的平减指数是负的,2023年是-0.42%,2024年是-0.72%,2025年到了-1.01%。物价往下走,实物产出在增加,但名义GDP反而显不出来。产业端的竞争力落到统计表里,有时候反而成了一个减分项。所以63.4%这个数字,反映的不是中国经济四年里只增长了这么一点,而是名义美元口径下汇率和物价双重挤压的结果。剔除这两个因素,中国的实际增速在这四年里每年都比美国高出大约2个百分点。如果只看实际增长,中国占美国的比重理论上应该冲到82%以上。2026年为什么会出现拐点?三个条件同时在变。人民币汇率从2025年开始企稳回升,离岸汇率一度逼近6.74,市场对人民币资产的预期在修复。中国的通缩压力也在缓解,2026年上半年GDP实际增速4.7%,名义增速到了5.4%,两者之间的差值转正,意味着价格因素开始从拖累变成支撑。IMF在7月的预测里把中国2026年的增速预期从4.4%上调到了4.6%,是全球主要经济体里唯一被上调的。三个条件叠加,2026年中国GDP预计达到21.4万亿美元左右,占美国的比重回到65.9%上下,比2025年最低点回升了超过2个百分点。这里还有一个经常被提起但容易被搞混的口径问题。按购买力平价算,中国的经济总量早在2016年就已经超过美国。2026年中国的PPP口径GDP大约是44.3万亿国际元,美国是32.4万亿,中国比美国多出37%。同样的钱在中国能买到的东西更多,这个差距反映的是物价水平的差异,而不是产出的差距。名义美元GDP和购买力平价GDP,量的是两件事。回到76.7%到63.4%再到65.9%这条曲线本身。它更多是汇率和通胀交替作用的结果,跟车间里实际干了多少活、电网送了多少电、路上跑了多少车,不完全是一回事。