标签: A股
美联储加息传导链:美元、黄金、A股,到底谁受益谁承压?不少投资者看财经新闻,经常
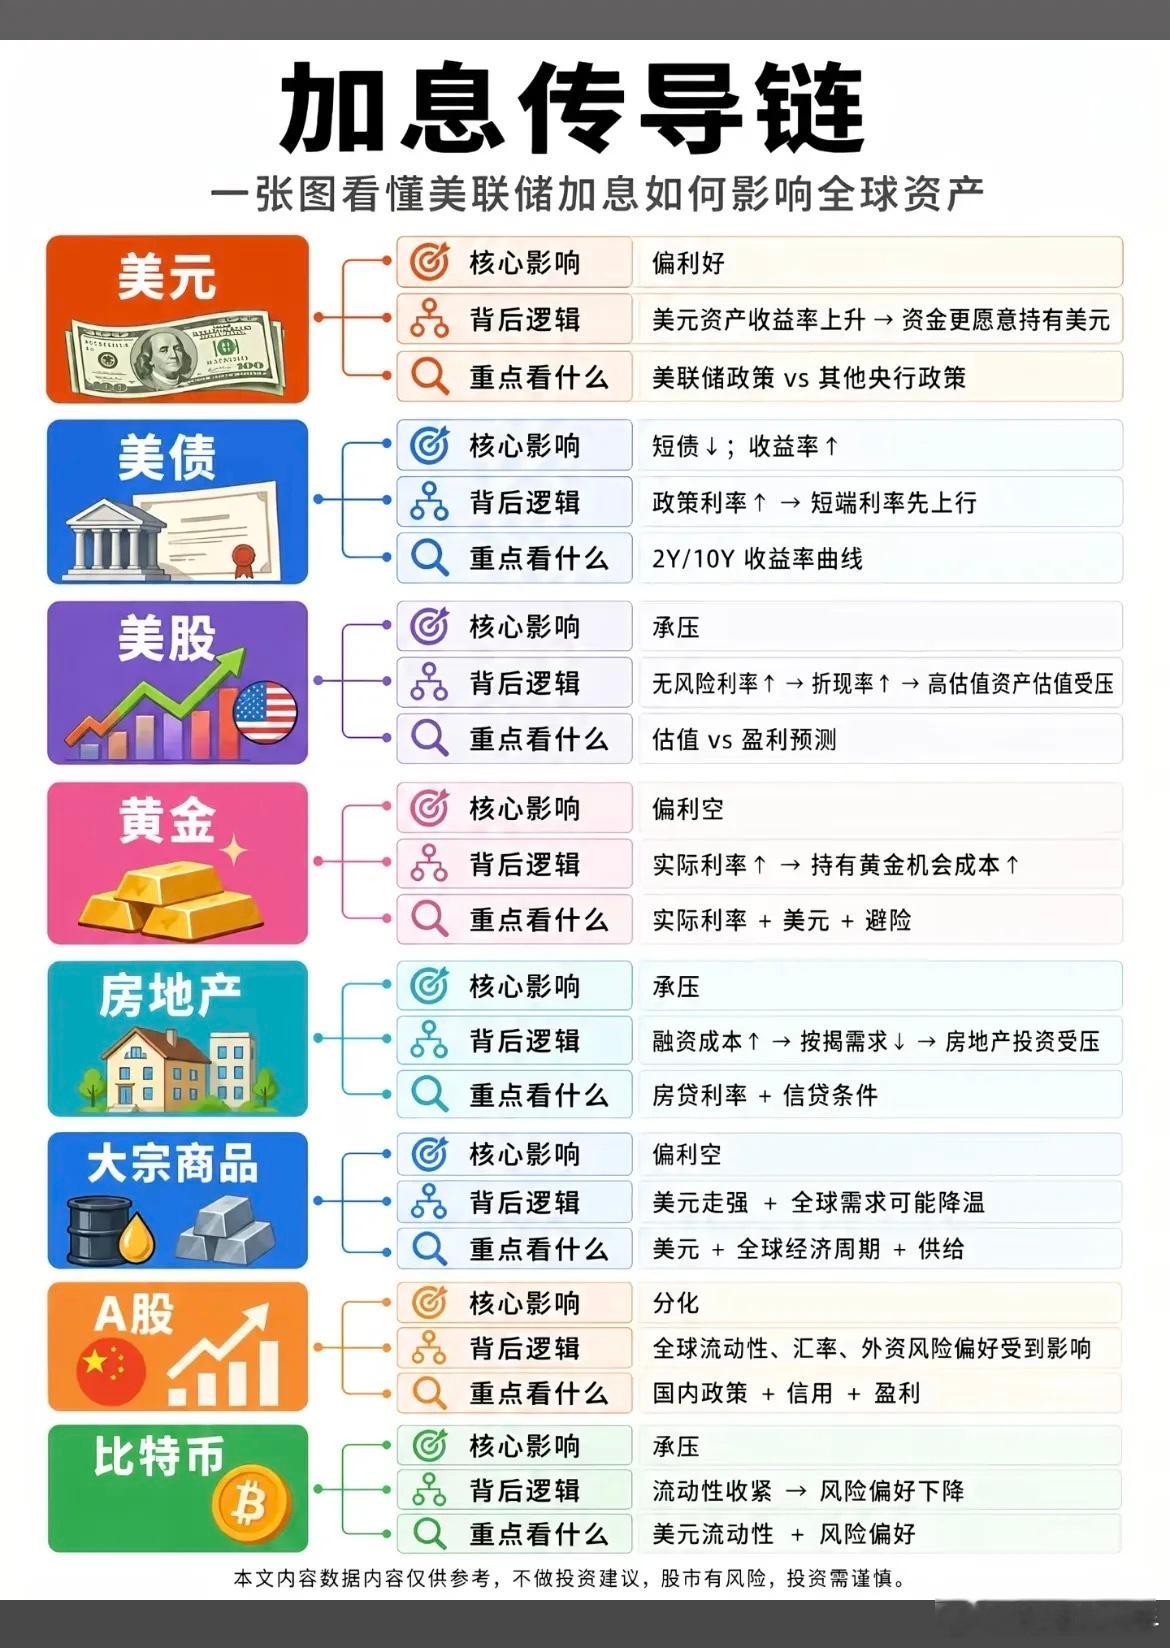
美联储加息传导链:美元、黄金、A股,到底谁受益谁承压?不少投资者看财经新闻,经常看到美联储加息的消息,但很难理清它对各类资产的连锁影响。利率调整不是单一事件,会沿着完整链条向外扩散,美元、美债、大宗商品、A股都会受到不同程度的扰动。1、美元和美债的直接变化美联储加息,美元资产收益率提升,资金更愿意持有美元,利好美元走强。政策利率上调后,短期美债收益率率先上行,平时重点可以观察2年期与10年期美债收益率曲线,判断市场对未来利率的预期。2、黄金、大宗商品、地产的影响逻辑黄金不产生利息,加息推高实际利率,持有黄金的机会成本上升,整体偏利空。大宗商品受美元走强、全球需求预期降温影响,价格容易承压。地产板块融资成本抬高,购房按揭需求下降,地产投资会受到压制。3、A股市场要理性看待加息会影响全球流动性、汇率以及外资风险偏好,但不会直接决定A股涨跌。A股行情核心看国内政策、信用环境和企业盈利,不用一听到加息就过度恐慌。美股、加密资产这类高估值品种,在流动性收紧环境下更容易承压。风险提示:本文仅做知识科普,不构成任何投资建议。各类资产走势受多重因素影响,股市有风险,投资决策请独立审慎判断。
华尔街和美联储,这次彻底杠上了。议息会议前一个月,市场预期加息概率平均只有5
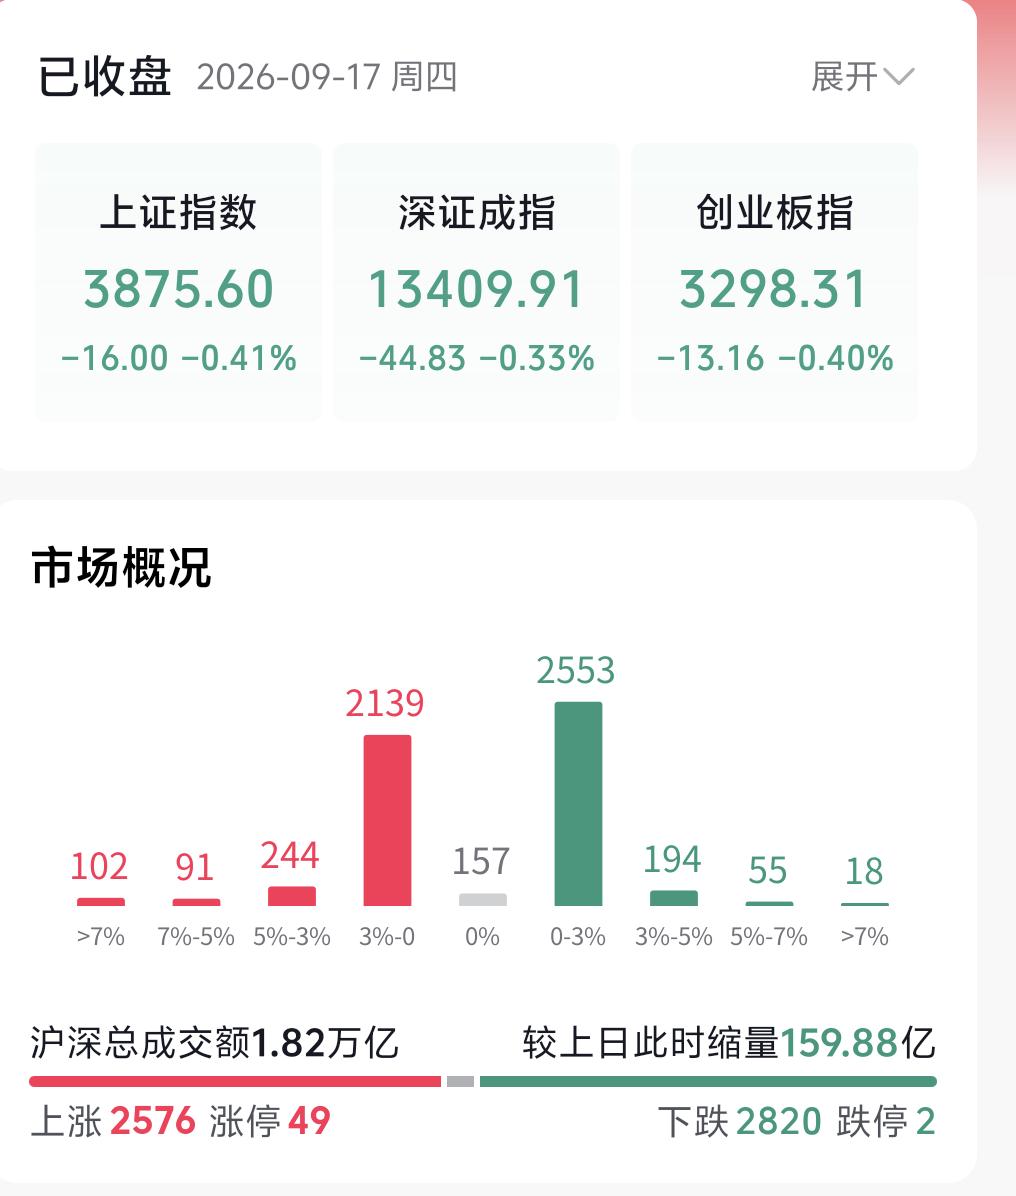
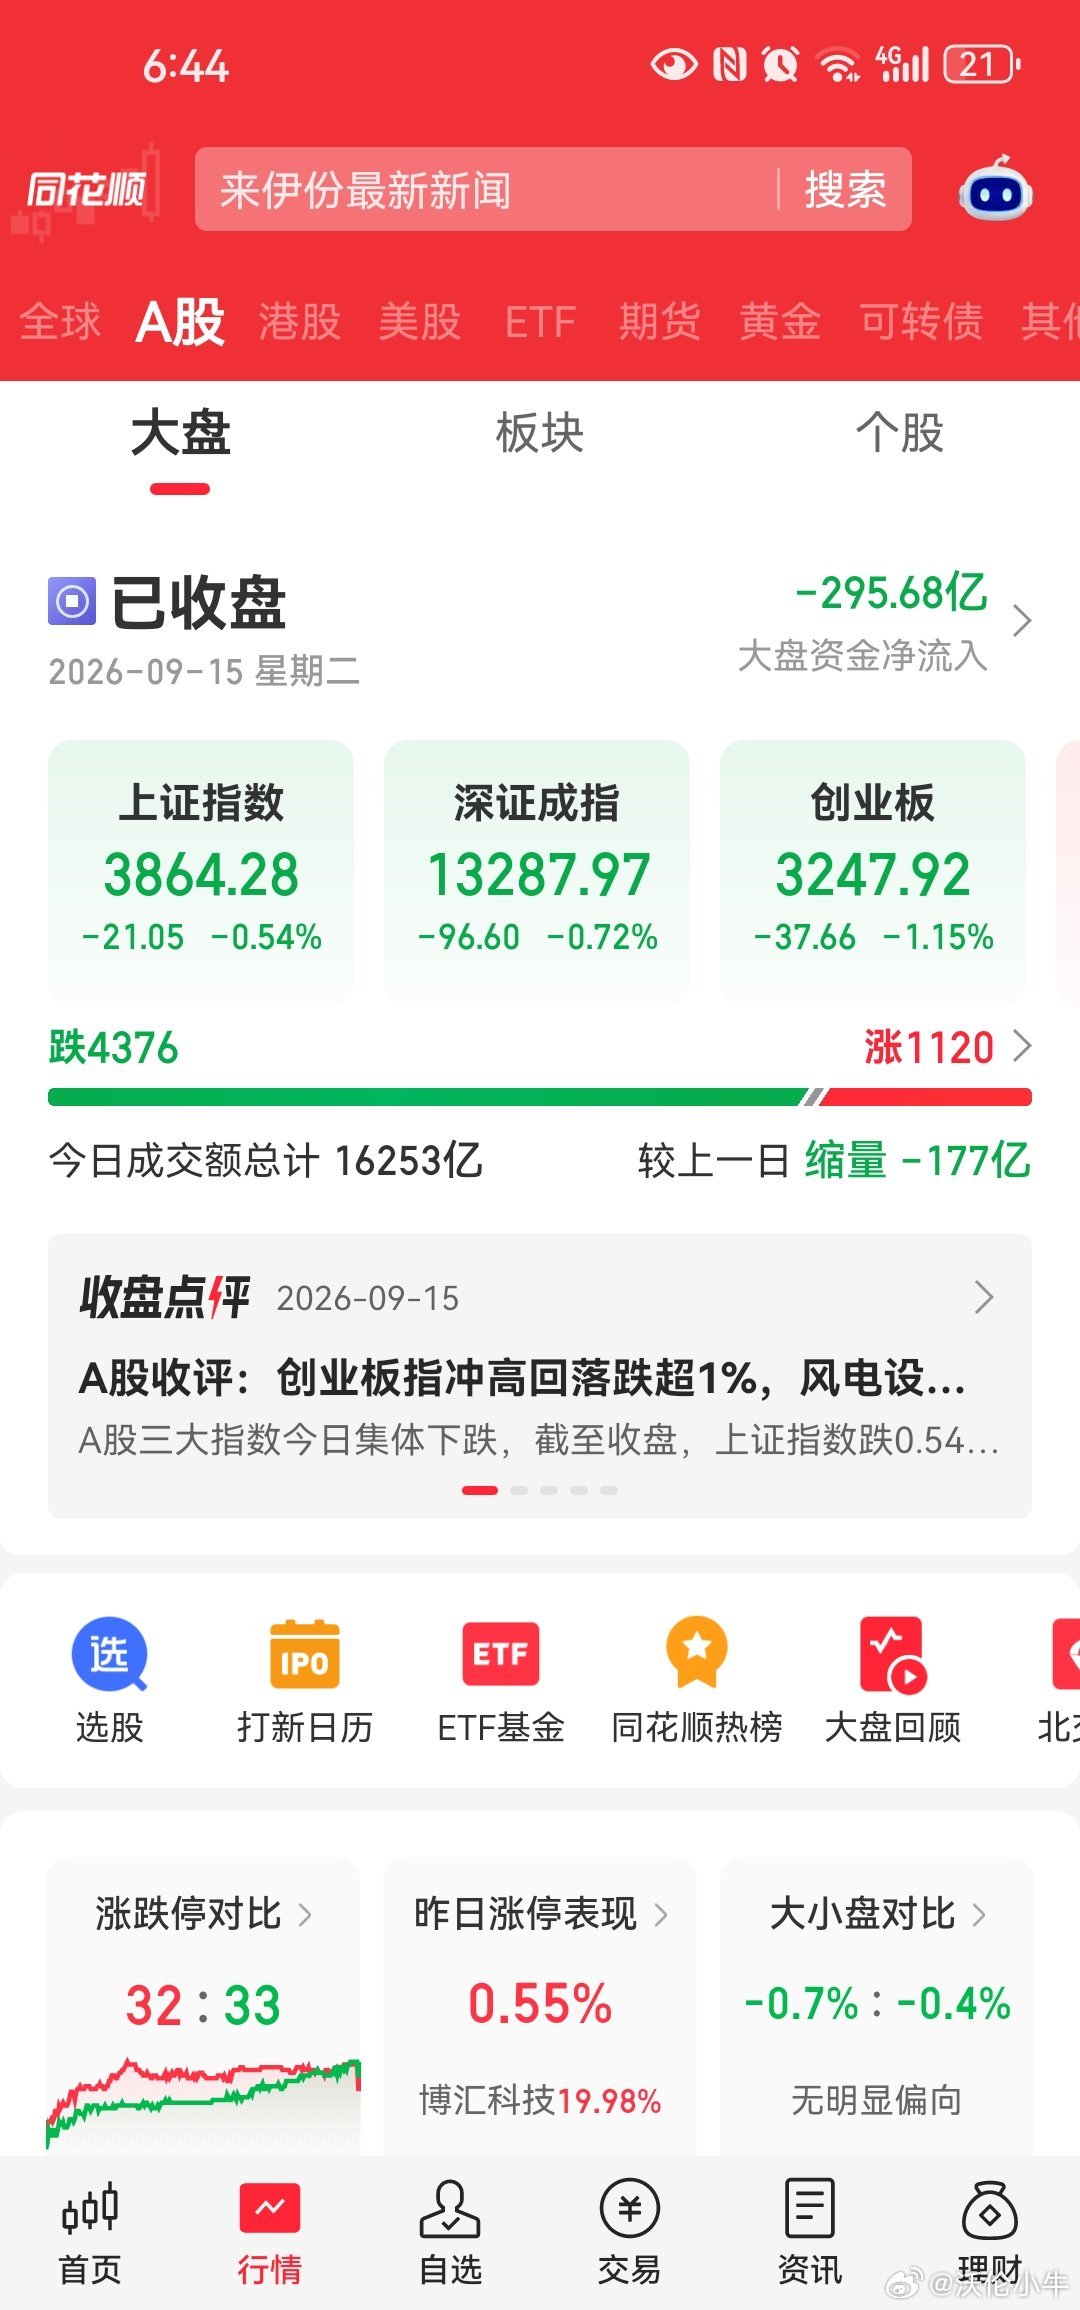
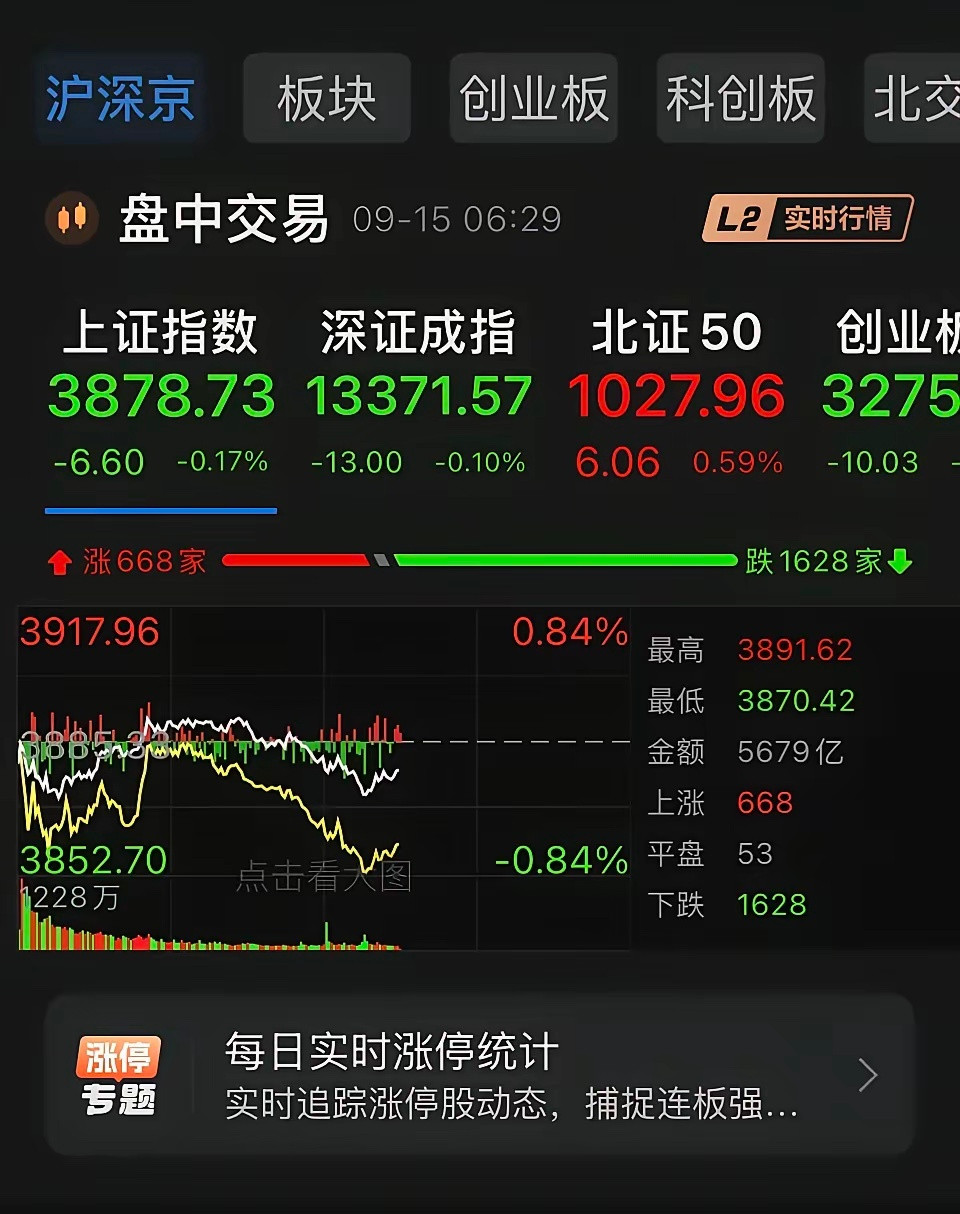
华尔街和美联储,这次彻底杠上了。议息会议前一个月,市场预期加息概率平均只有56%,直到CPI数据才被逼到九成以上。但渣打银行坚持认为不该加息,按兵不动才是正确选择。机构分歧之大,近十年罕见。A股夹在中间,到底该听谁的?这场分歧的实质根本不是“加不加息”的技术判断,而是美联储信誉还能不能撑住的问题。渣打银行策略师明确指出当前加息是“错误选择”,关税影响和数据修订等噪音尚未消退,潜在通胀压力可能被高估。这个判断击中了要害,美联储如果被市场用概率数字架着走,那就不是在制定货币政策,而是在被市场情绪牵着鼻子跑。市场定价从56%飙到90%以上,这个变化速度本身就说明定价机制出了问题。CME数据显示9月加息概率已到92.4%,但利率市场的高概率从来不等于正确决策。市场不是在预测美联储,而是在逼美联储就范,一旦美联储顺从,就等于承认自己丧失了独立性。A股投资者最需要看清的一点是,美联储加息对中国资产的影响被系统性高估了。国信证券的分析指出,预防型加息背景下A股未必下跌,国内宏微观基本面延续修复,A股仍处牛市第三阶段。A股的定价权在国内政策和盈利改善,不在华盛顿的利率决议。从中期看,加息“靴子落地”反而能够凝聚共识。中信建投明确表示,加息预期的分歧让投资者无所适从,而靴子落地则能开启新一轮行情,A股有望迎来变盘时点。A股当前缩量震荡就是在等这个不确定性出清,出清之后反弹的逻辑比下跌的逻辑更硬。两个建议,一是投资者应当把注意力从美联储转向国内政策信号和上市公司盈利数据,这才是决定A股中期走势的核心变量。二是监管层应当在市场情绪过度恐慌时及时释放明确的政策预期,减少外部因素对A股风险偏好的过度扰动。华尔街和美联储这次杠上,A股真正该听的不是任何一方的声音,而是国内基本面的真实信号。A股从来不是美联储的提线木偶,这一点过去被反复证明,现在也不会例外。
美联储加息,A股就要跑路吗?美联储一加息,A股投资者就开始紧张,仿佛美国人把利率
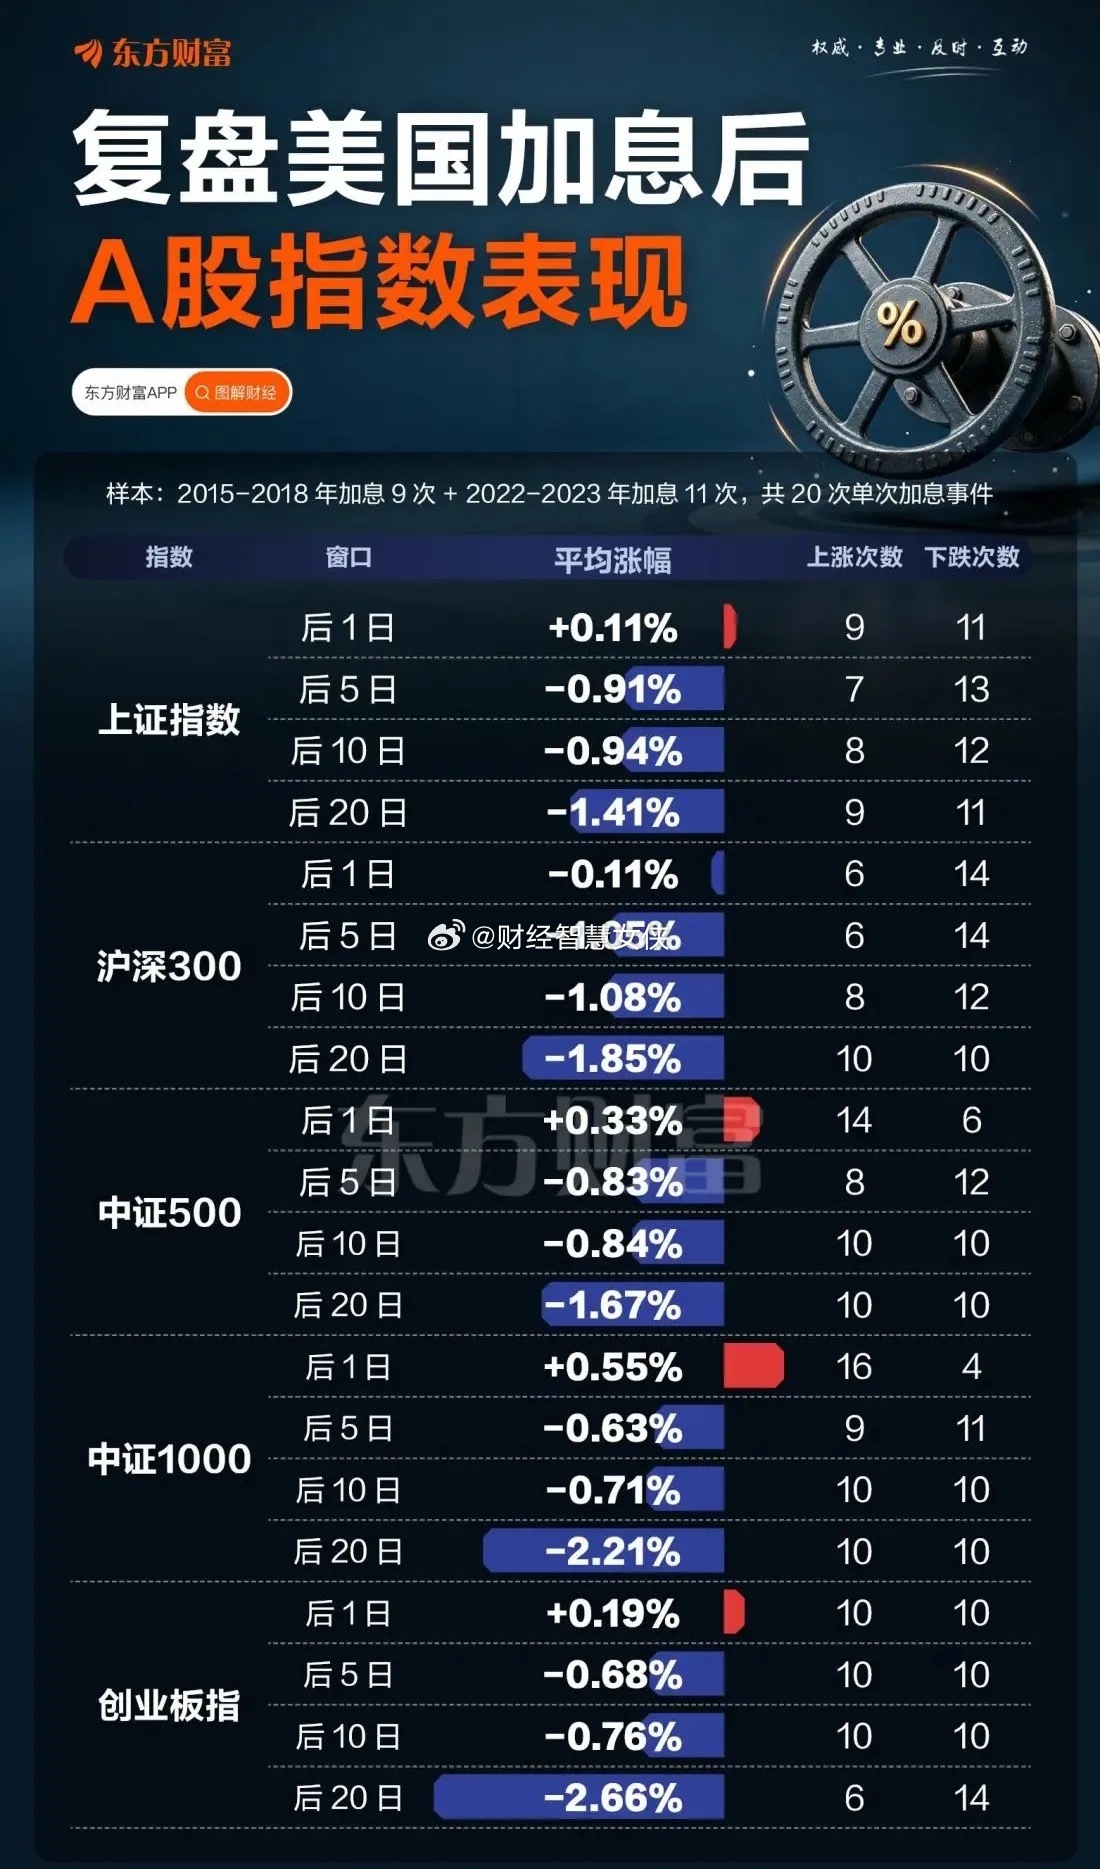
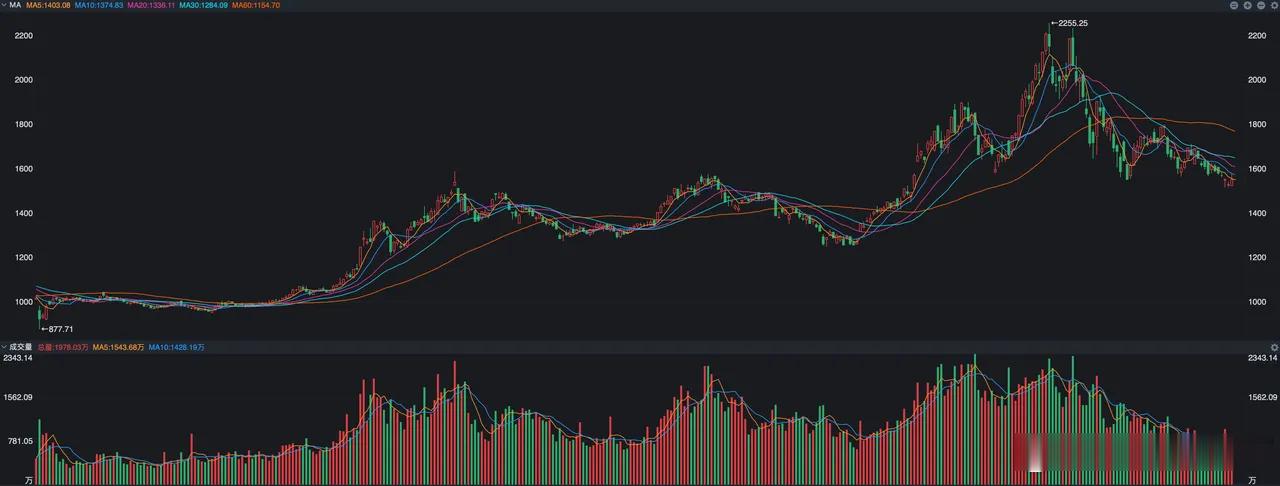
美联储加息,A股就要跑路吗?美联储一加息,A股投资者就开始紧张,仿佛美国人把利率调高25个基点,中国股民账户里的钱就得连夜坐飞机赶去纽约。但翻历史账本,你会发现事情没那么简单。2004—2006年,美联储从1%一路加到5.25%,连续加息17次。同期A股前期确实比较惨,上证指数长期在低位磨洋工;可到了2006年,A股突然像吃了伟哥一样,从998点一路冲到6124点。美联储加息?不好意思,A股根本没按剧本演。2015年美联储重新启动加息周期,当时市场也是一片美元要回家,A股要凉的声音。结果后面A股真正的大行情,更多还是由国内流动性、经济周期和政策推动。研究也指出,美联储加息对A股的心理冲击往往大于实际冲击。真正值得警惕的,从来不是“加一次”,而是连续加、快速加、加到经济受不了。2022年就是典型案例:美联储快速收紧,全球风险资产集体挨揍,A股也没能独善其身。所以,别看到“加息25个基点”就先把股票卖了。A股真正怕的不是美联储抬脚,而是它抬脚以后发现通胀还没下去——然后说一句:“刚才那一下不算,再来一次。”那才是真正让A股头疼的部分。
