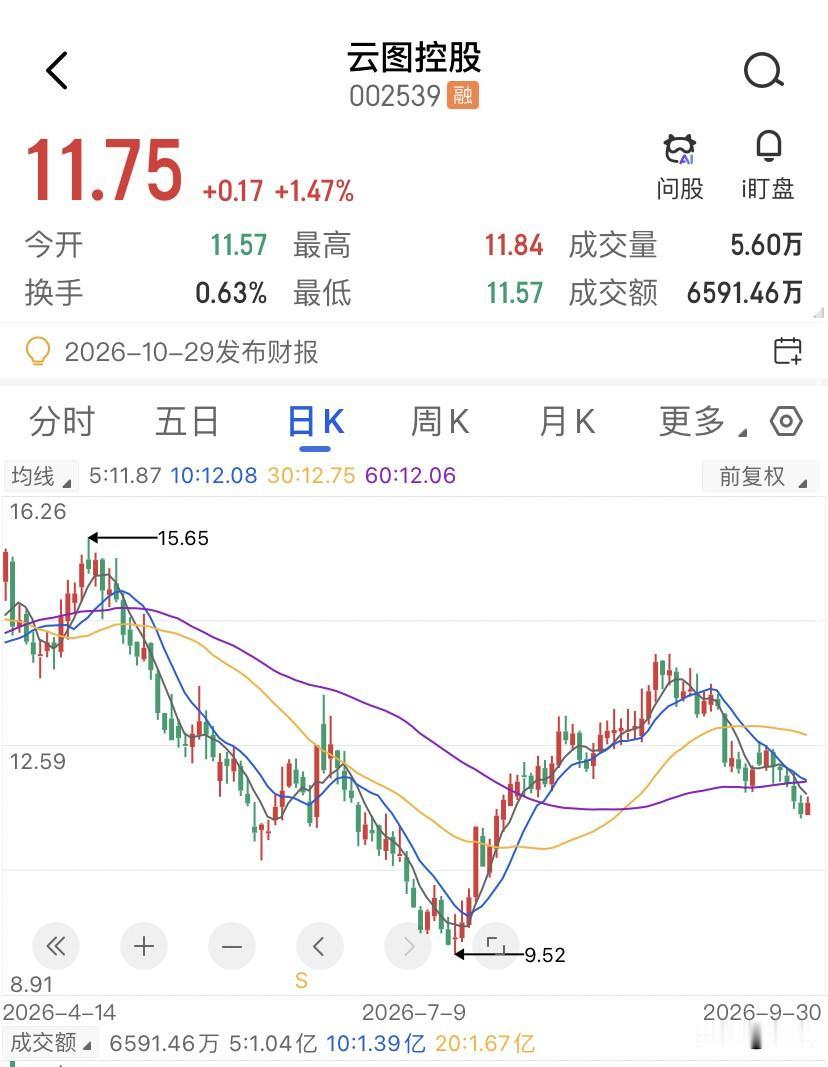
5.49亿吨磷矿,可能是云图控股最大的财务负担,2028年如果云图控股的磷矿如期投产,它每年能省下多少磷矿石采购成本?开源证券的测算是10亿量级的税前利润。但很少有人区把这笔账算完,1090万吨/年的采矿设计产能啊,对应的矿山建设投资又是多少啊?折旧分几年摊啊?
阿居洛呷290万吨采选工程的投资额没有单独披露,但云图控股“磷矿资源综合利用生产新能源材料与缓控释复合肥联动生产项目”总投资是45.95个亿,这还只是其中一个项目包,云图在建工程规模、有息负债124.79个亿、速动比率0.68的财务底子是摆在那里的。
太多的资源型公司最后栽在了折旧上了,矿山不是买来就白送利润的印钞机啊,它是一台需要每年吞掉不知道多少真金白银会折旧的机器。
川恒股份去年做了一次会计估计变更,把井巷资产的折旧方法从年限平均法改成了产量法。原因很简单,新桥磷矿山产能从技改后爬坡到220万吨,原来的折旧方法已经不匹配了。变更后,25年度折旧从1704万跳到了2839万,直接影响利润总额负1135万。川恒股份还算好的了,矿山还在产,产量也撑得起折旧。云图控股呢?阿居洛呷目前工程进度才5%,牛牛寨东段才30%,三个矿加起来也就1090万吨的设计产能,一大半都还是在图纸上的东西。
还有兴发集团,这家公司拥有采矿权的磷矿储量约3.95亿吨,设计产能585万吨/年,资源禀赋比云图好多了,但兴发集团每年新增一定金额折旧摊销费用,如果募投项目不能按照原定计划实现预期经济效益,新增折旧摊销费用也将对公司业绩产生一定的不利影响。
云图7.6个亿探矿权只是入场费,采矿工程建设、选矿厂、尾矿库、道路、电力,这些才是大头的,参考行业的标准,井巷工程折旧年限通常与矿山服务年限一致,房屋建筑物20-30年,设备10年。假设1090万吨产能对应的矿山建设总投资在80-100亿量级,这不算离谱,光是阿居洛呷290万吨采选工程,从探矿权到建成投产,行业经验是每万吨产能对应投资3000-5000万,按此测算,年均折旧摊销大概会在5-8亿之间。
也就是说,开源证券测算的那10亿税前利润,光折旧就要吃掉一半以上,这还没算采矿权摊销、矿山维护、安全投入这些持续性的开支哦。
更麻烦的是投产时间,云图控股的具体投产时间不确定,而折旧不管你投不投产,在建工程一旦转固,就从转固那天开始计提。如果矿山建好了但产能爬坡慢,那初期单位折旧成本会高得吓人,川恒的新桥矿也是技改后才把产能从原来的水平提到220万吨的。
所以云图真正的问题不是有没有矿,而是矿投产后,每吨自产磷矿石的完全成本,和外购价之间到底差多少。市场现在交易的是从化肥股重估为资源股,但重估的前提是矿山不仅建成,还要达产,还要在折旧压力下真正挤出利润,这三个条件缺一个,5.49亿吨磷矿就从纸面金矿变成负担。