关于汇率,有些话总被限流。可这事绕不开,因为它直接关系到中美博弈里最要命的那条线,资本往哪走。
最近油价下不来,通胀的压力一天比一天明显。美国那边,财政部长也好,其他官员也好,反复公开讲,要中国降低对出口的依赖,转向国内消费。
欧洲一些领导人也跟着喊,说人民币汇率太低。这些话听起来像是关心全球经济平衡,但你把它们放到一起看,就会发现一个很清楚的意图:他们想让中国用自己的钱,去托住他们的需求,去分担他们的通胀压力。
说白了,西大就是想逼我们撒钱。撒钱的办法无非几种。一种是财政货币化,增发货币,扩大赤字,直接给居民发钱或者搞大规模刺激。另一种是维持很松的货币环境,让信贷扩张,把资产价格推上去,指望财富效应带动消费。
这些做法短期能制造出一些热闹,但代价是什么?代价是物价上涨,是本币购买力下降,是债务被通胀悄悄稀释。
可问题在于,现在不是我们自己想不想撒钱的事。油价回不去了。中东的局势不是一天两天能解决的,全球能源供应链的重构还在继续。石油、天然气、粮食、矿产,这些基础商品的价格中枢已经抬上去了。输入型通胀不是会不会来的问题,是来了之后怎么接的问题。
有研究测算过,油价每上涨百分之十,我们的PPI会被拉动零点四个百分点左右,CPI会被拉动零点零七个百分点左右。
这个数字看着不大,但传导需要时间,通常半年内会从生产端走到消费端。也就是说,现在上游涨价,过几个月超市里的东西就会跟着变贵。这不是猜测,这是过去几轮油价周期里反复出现过的规律。
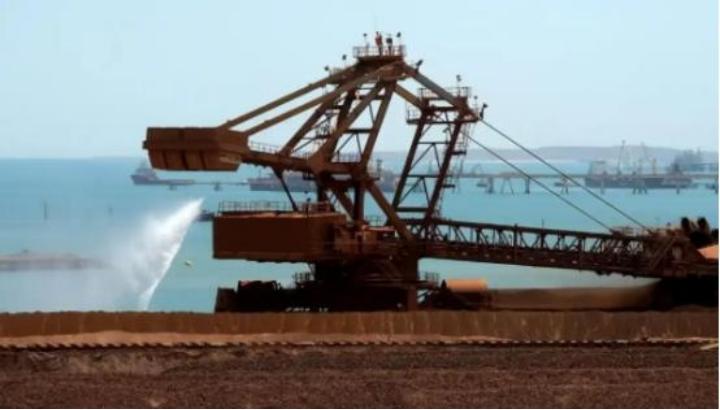
那么,怎么接住这波输入型通胀?两条路。一条路是让人民币汇率升值。人民币升值了,进口石油、进口天然气、进口大豆、进口铁矿石,用人民币算就便宜了。
输入型通胀的冲击,被汇率吃掉一大块。这条路不需要额外印钱,不需要把赤字推到危险水平,也不需要让财政去承担本不该由财政承担的东西。汇率是最干净的缓冲。
另一条路是货币财政大扩张,用通胀去化债。听起来好像很轻松,债务账面没变,但实际购买力被侵蚀了,还债的压力好像变小了。可代价是谁在承担?是每一个持有人民币的人。是老百姓的存款,是打工人的工资,是退休人员的养老金。
他们的钱变毛了,购买力下降了,而债务方的实际负担减轻了。这不是化解风险,这是把风险从债务方转移到居民方。绝不能走第二条路。
为什么这么说?因为中美博弈走到今天,汇率已经不只是价格问题,它直接决定资本往哪走。中美利差倒挂已经持续了很长时间,美国国债收益率高,美元融资成本高。按照传统逻辑,这么大的利差会驱动资本从中国流向美国,会压低人民币汇率。
但最近一段时间,人民币并没有出现那种失控的贬值,甚至在利差走阔的同时还保持了相对稳定,有时候还升值。为什么?因为企业结汇盘在顶,因为贸易顺差还在,因为定价权正在从金融账户切换到经常账户。
这说明什么?说明汇率稳住了,资本就没有那么大的动力往外跑。汇率如果崩了,或者被通胀偷偷侵蚀了,资本就会流出。到时候,不是你想不想留的问题,是留不留得住的问题。
美国的策略很清楚。他们自己面临通胀压力,面临大选年的油价问题,面临能源企业的利润和选民的不满。他们不想自己动手禁止柴油出口,不想得罪金主,不想在民调上失分。
所以他们把压力转给盟友,转给欧洲,也试图转给我们。欧洲那边,因为俄乌冲突之后能源转型,对美国的能源依赖加深了。美国一威胁禁止柴油出口,法国和德国就服软,同意释放战略储备。这就是前车之鉴。
我们不能步欧洲的后尘。如果让通胀失控,如果让人民币购买力大幅下降,我们就会在跨大西洋关系里失去议价权,在能源、粮食、矿产的进口上被拿捏。到那时候,就不是汇率高低的问题,而是整个经济安全的问题。
所以,正确的做法就是以人民币汇率消化掉大部分输入型通胀。让汇率升值,把进口成本降下来。这不是什么高深的理论,这是最朴素的算术。同样一桶油,美元价格涨了,但人民币升值了,你换美元需要的钱就少了,进口到国内的成本就没涨那么多。输入型通胀被汇率吸收,国内的物价压力就小一块。
同时,绝对不能偷偷以通胀化债。不能因为债务压力大,就放任物价上涨,让居民存款缩水来减轻债务负担。这种做法短期看起来聪明,长期是在透支货币信用。人民币信用一旦动摇,资本外流就会加速,汇率就会承压,最后还是要用更高的利率去挽留资本,经济代价更大。
央行在今年的货币政策执行报告里已经明确说了,要密切关注外部输入型通胀对国内经济运行的影响。这句话不是随便说说的。
它意味着决策层看到了输入型通胀的风险,也意味着汇率政策会在这个过程中扮演重要角色。去年以来,央行主动引导人民币汇率升值,政策意图之一就是部分对冲资源品价格上涨带来的输入性通胀压力。这个方向是对的。