卢麒元再次呼吁人民币升值
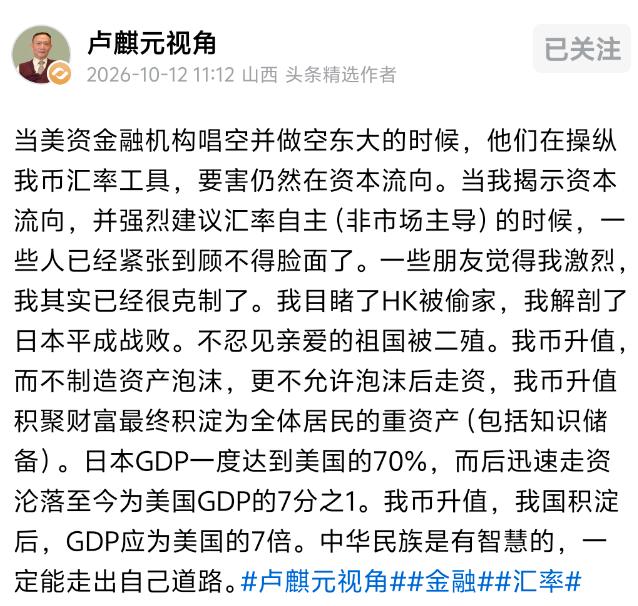
10月12日,卢麒元发了一篇文章。核心就一句话,“不忍见亲爱的祖国被二殖。”
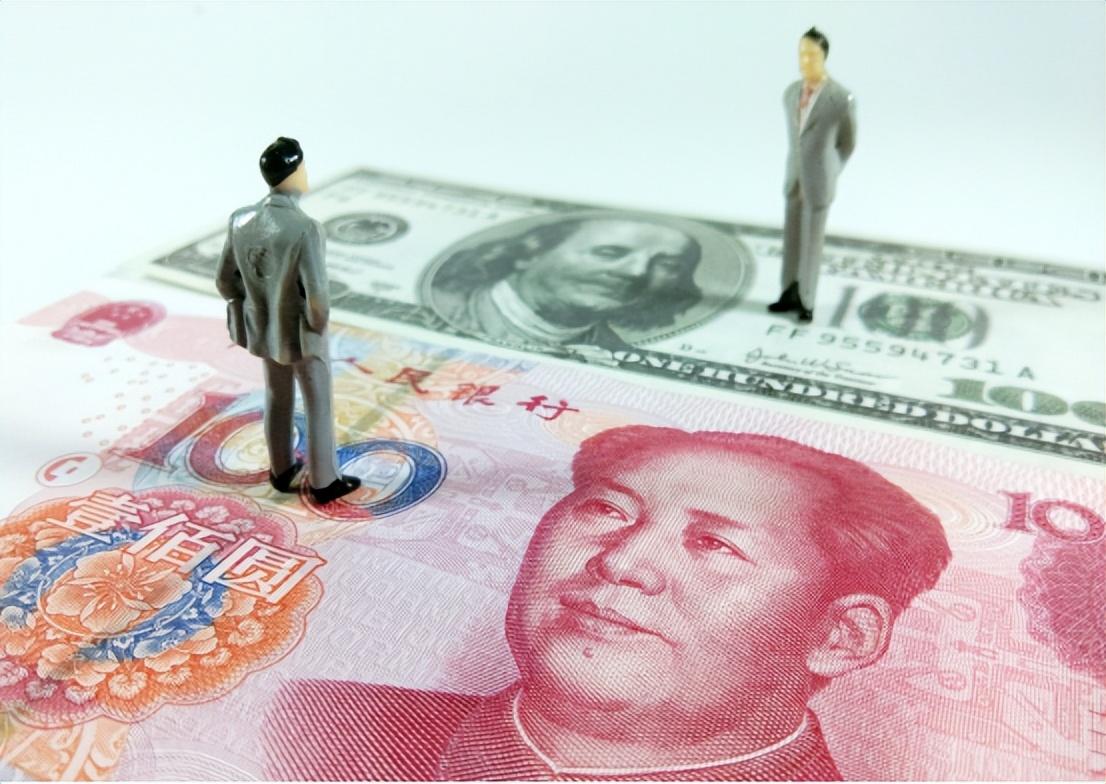
他说的“二殖”,是指二次殖民化,指的是资本外流、货币主权丧失。他此前已经放过更狠的话:两年之内人民币要奔着1美元兑5块钱去,长期要回到1比3。
现在美元兑人民币在6.7附近,离“破5”还有整整一块七的空间。两年跑完这段路,意味着每年升值十几个百分点。这个速度,在全球汇率史上都算得上剧烈。
卢麒元的逻辑很清晰,中国有1.2万亿美元贸易顺差,但这些钱趴在海外买美债,没有回来。美国30年期国债收益率5.28%,资金停在海外吃利息,看起来无风险。
但如果人民币一年升值超过这个数,汇差损失就盖过利差收益,资本自然就回流了。
他的判断是,人民币只要形成约10%的升值预期,跨境资金流向就可能逆转。升值之后,进口石油、大豆、芯片都便宜了,老百姓出国旅游、孩子留学都更划算。
这就是他说的“人民币升值积聚财富,最终积淀为全体居民的重资产”。
但卢麒元不是没有意识到风险,他在微博上回复网友提问时说得非常清楚:人民币升值“需要一套完整的算法”,其中最重要的一条是“严厉封堵升值后的疯狂走资,必须避免出现广场协议后的去工业化”。
他原话是:“存汇于美,遗祸无穷,等同于台底的广场协议。”
翻译一下:他承认升值最大的风险是资本外逃和产业空心化,所以他主张强制结汇、把外汇变成战略资源储备、管住资本账户。他的升值方案,是建立在一整套资本管制措施之上的。
但问题恰恰出在这里,这个前提条件能不能做到。
广场协议之后,日本不是没有资本管制,是管不住。日元三年升值超过100%,从1美元兑240日元飙到120日元。出口竞争力骤降,制造业利润大幅缩水。
为对冲冲击,日本央行把贴现率降到2.5%,大量资本涌入股市和房地产,催生了巨大的经济泡沫。泡沫破裂后,日本陷入“失去的三十年”。
日本的问题不在于日元升值本身,在于升值之后没有管住资本流向。钱没有进入实体经济,全部涌进了投机市场。
卢麒元说“必须避免出现广场协议后的去工业化”,但日本当年也说过要避免,结果呢?
再说中国当前的出口结构。卢麒元有一句话说“老旧思维”,意思是担心出口企业受不了的人,思维过时了。
这个判断有一半是对的,2026年的中国出口,机电产品已经占六成以上,新能源车、船舶、工程机械靠的是技术和产业链配套,不是靠便宜。人民币慢慢升值,这类企业能消化。
但另一半的问题在于:义乌的小商品、佛山的家具、东莞的电子代工,这些行业仍然吸纳了大量就业。汇率每变动一个点,订单就可能往越南、印尼、孟加拉转移。
财通证券的研究报告里有一句话很关键,“出口对汇率逐渐脱敏,但并没有对升值的速度免疫。”当半年度汇率变动超过2.5%时,企业的净利润增速与汇率变动的相关性显著增强。
有网友说得很朴素:“人民币升值只对手上有余钱、可以对外投资的富人有利。你拿3000块,人民币升值后就会变5000吗?水卖2块还是卖2块。”
这个质疑说到了一个关键问题,升值的好处是结构性的。对能换汇、能出境消费的人来说,升值意味着购买力增强。
对一个月薪3000、日常消费全部在国内的人来说,房租、水电、通勤不会因为汇率变动就降下来。
张春教授说升值“利大于弊”,但他也承认“出口会减少,出口企业的就业就会减少”。利好和利空不在同一群人身上。
说实话,他那句“老旧思维”,我越琢磨越觉得把复杂问题简单化了。
卢麒元的“破5奔3”更像是一个方向性宣言,不是可执行的汇率目标。高盛首席中国经济学家闪辉的判断是,人民币对美元“慢慢升值”,未来12个月到6.4,大约是4.5%的幅度。
从6.7到6.4,这是市场能接受的节奏。卢麒元说的10%升值预期,是从6.7到6.4的两倍多。他不是在预测汇率,他是在说一个“信号强度”,要大刀阔斧地改变跨境资金的收益函数。
但汇率不是锤子,不能想砸哪儿就砸哪儿。升值节奏太快,企业来不及调价、套保、调整供应链,利润会被直接吃掉。央行的态度一直很清楚,“合理均衡、双向波动”。
卢麒元说的方向,我部分认同。人民币长期确实被低估,升值有利于提升居民购买力、减少贸易摩擦。但他把“升值”和“快速升值”混在了一起。
他设的前提,管住资本外流、避免产业空心化,恰恰是最难做到的那一步。日本当年也有资本管制,也没管住。
升值的方向也许对,但节奏决定成败。慢一点,企业有时间调价、套保、升级。快一点,就是另一场广场协议。
卢麒元看到了终点,但他没有回答:怎么保证路上不翻车?