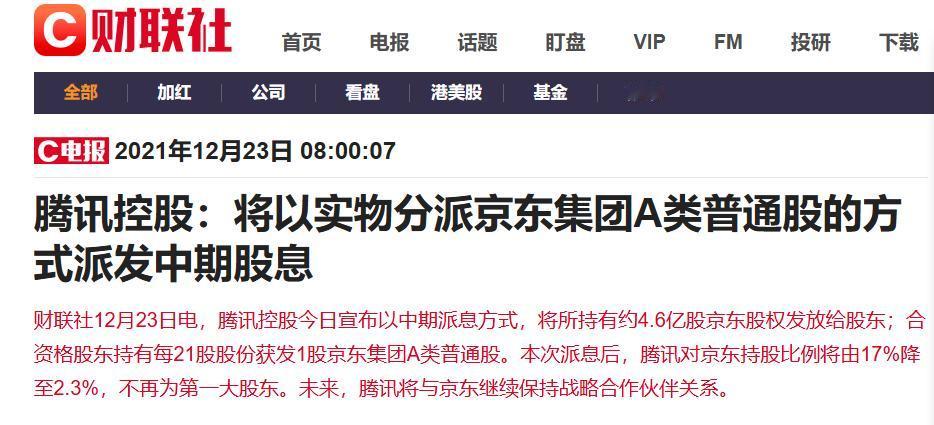
腾讯先把京东股份大幅减持,又把美团多数股份分出去,马化腾成大赢家?腾讯2021年12月把手里4.6亿股京东股票直接分给了股东,2022年11月又把9.58亿股美团股票分了出去。两次分派加起来市值超过2700亿港元。
外界一片叫好,说腾讯开创了“实物分红”的先河,股东不用交现金税,直接拿股票,想卖就卖,想留就留。但有一个群体的处境,从头到尾没有人问过。
京东那次,每持有21股腾讯获派1股京东。美团那次,每持有10股腾讯获派1股美团。规则本身是公平的,按持股比例分配,不分大小股东。但公平的规则落到不同体量的股东身上,结果完全不一样。
京东一手是50股。要凑够一手京东,你得持有11手腾讯,也就是1100股。按当时腾讯股价约464港元算,11手腾讯的市值超过51万港元。持有1手腾讯的小股东,只能分到4股京东,剩下的零碎配额以现金替代。
这4股京东就是碎股,在港股的碎股市场上,成交价一般比整手低3到10个买卖价差单位。以京东为例,买卖差价0.2港元,碎股卖出价可能比现价低0.6到2港元。
腾讯自费委托中银国际提供碎股对盘服务,但只开放一个月,而且不保证能成功对盘。错过这个窗口,小股东就只能自己在券商那里按折价卖碎股。机构投资者手里持有几十万股腾讯,分到的京东股票是整手整手的,不存在碎股问题。
小股东手里那几股碎股,卖也不是,不卖也不是。卖,吃折价。不卖,券商账户里多一个自己不想要的标的,还得自己盯着。
再说内地股东的特殊处境,京东当时不在港股通名单里。通过港股通持有腾讯的内地投资者,收到京东股票后“只能卖不能买”。更麻烦的是税务处理。
港股通个人投资者收到现金分红要缴20%红利税,而实物分派在境外注册地可能不缴所得税。两套税务逻辑叠在一起,内地小股东到底该按什么标准处理,当时没有明确的说法。
财联社评论区里有人问了一句“沪港通怎么办”,没有人回答。机构投资者有QDII通道,有专门的税务和法务团队处理这些事。个人投资者面对的是一个没有标准答案的灰色地带。
*然后是时间成本,实物分派不是点一下按钮就到账的。京东股票2022年3月25日前后才发放到证券账户,从宣布到到账隔了三个月。
美团股票2023年1月5日生效,中间隔了将近两个月。这段时间里,京东和美团的股价是波动的。小股东在这两个月里什么都做不了,只能等。
机构投资者可以在场外对冲、可以用衍生品锁定价格,小股东不行。等股票到账了,股价可能已经跌了一截。这不是腾讯的错,是实物分派这种机制本身的限制。但承受这个时间差的人,是小股东。
最后看结果,京东被分派当天,股价一度跌11.17%,收跌7%。美团被分派后,2026年上半年美团股价跌了37%,京东跌了更多。
机构投资者可以在分派之前就判断抛压、提前减仓、或者用期权对冲。小股东拿到股票的时候,抛压已经释放了一轮。等他们想卖的时候,价格已经不在高位了。
腾讯这两次分派,战略逻辑是对的。成熟项目不再重仓持有,把价值交还给股东,自己保留现金重新配置,同时维持跟京东、美团的商业合作。
这个切换完成后,腾讯的核心业务在2026年确实增长了,投资逻辑也从“控股型”转向了“配置型”。但“股东受益”这个叙事,对不同体量的股东意味着不同的东西。
机构投资者拿到股票,可以灵活处理,甚至可以借这个机会调整自己的投资组合。小股东拿到的是碎股、现金替代、税务不确定性和时间成本。
实物分派在形式上比现金分派更“公平”,因为每个人拿到的东西按比例一模一样。但在处理能力上,大股东和小股东从来不在同一条起跑线上。
你觉得,当一家公司把股票而不是现金分给股东的时候,这种“公平”对小股东来说,到底是一种权利,还是一种负担?