我妹妹18000元炒股二年,到底是亏还是赚?
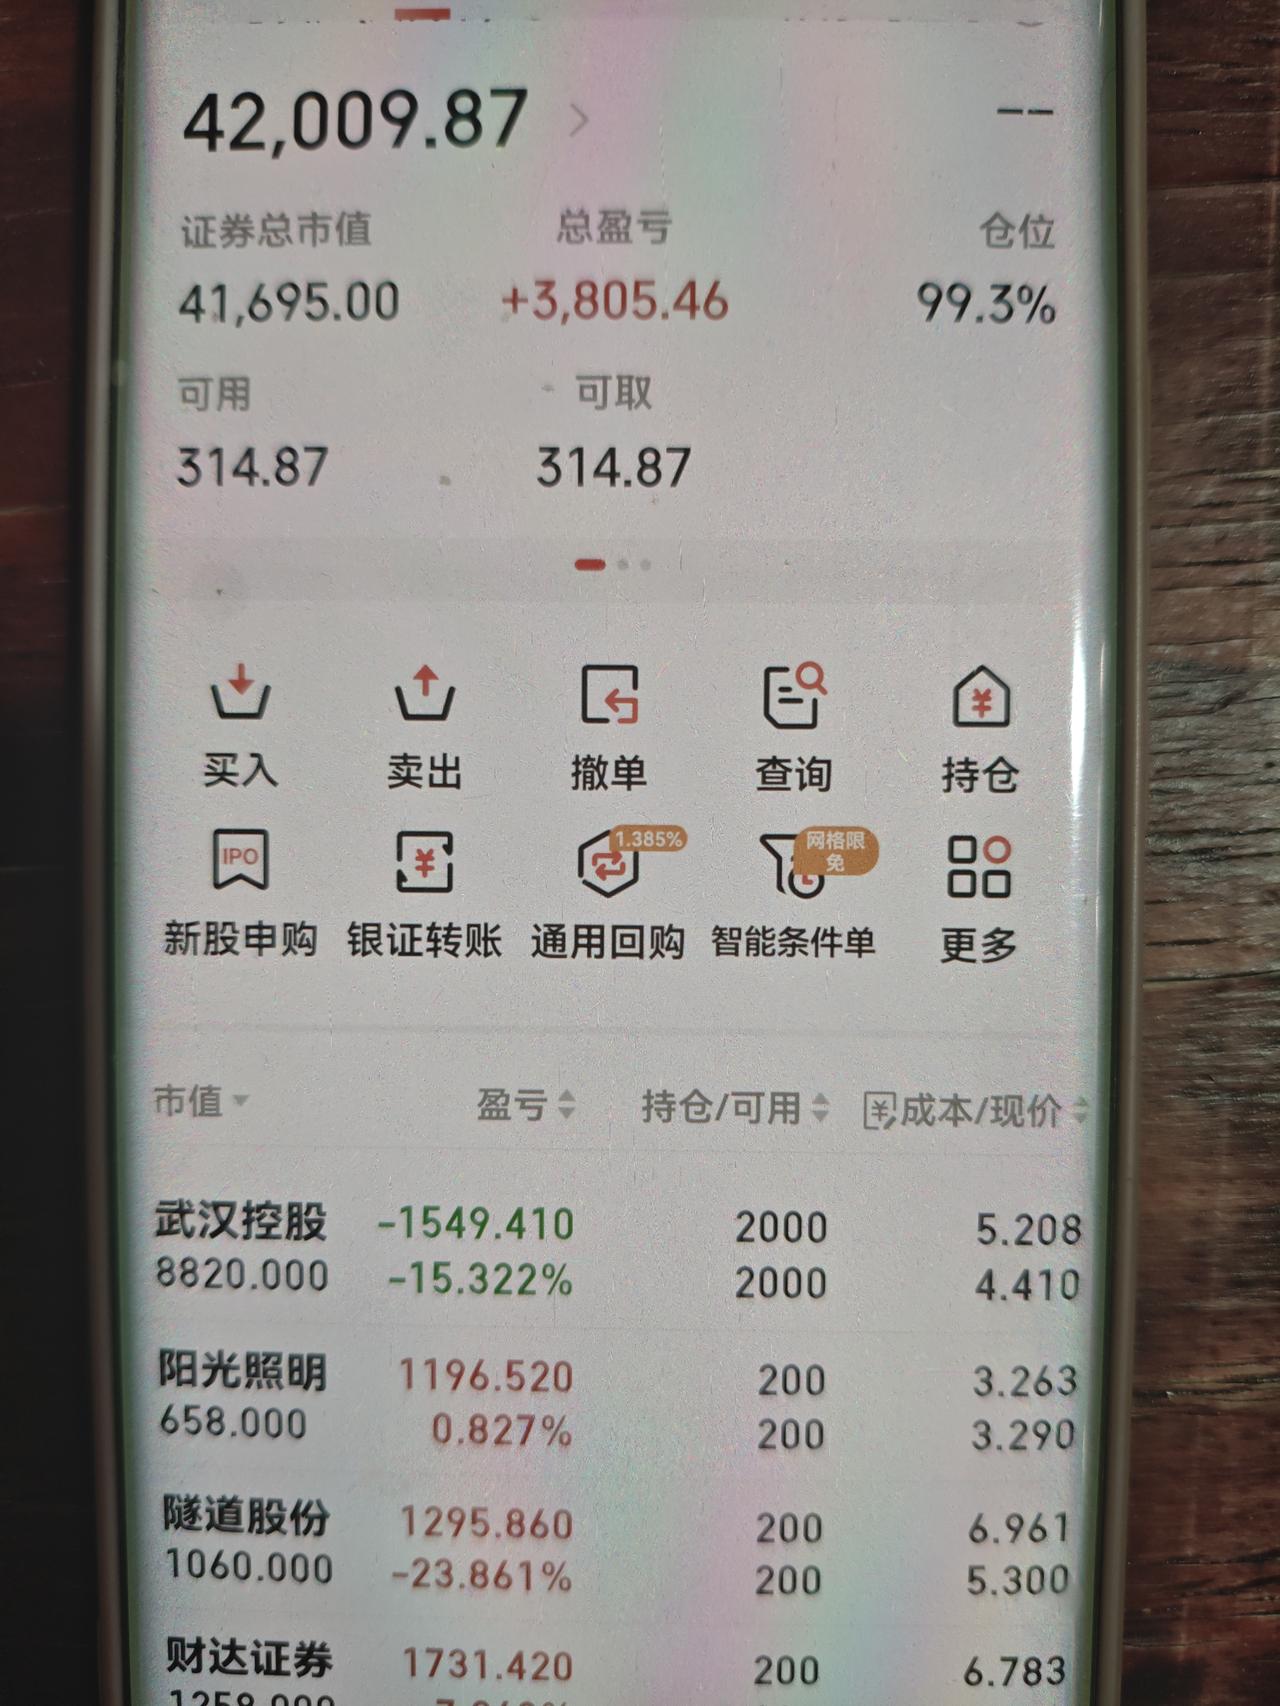
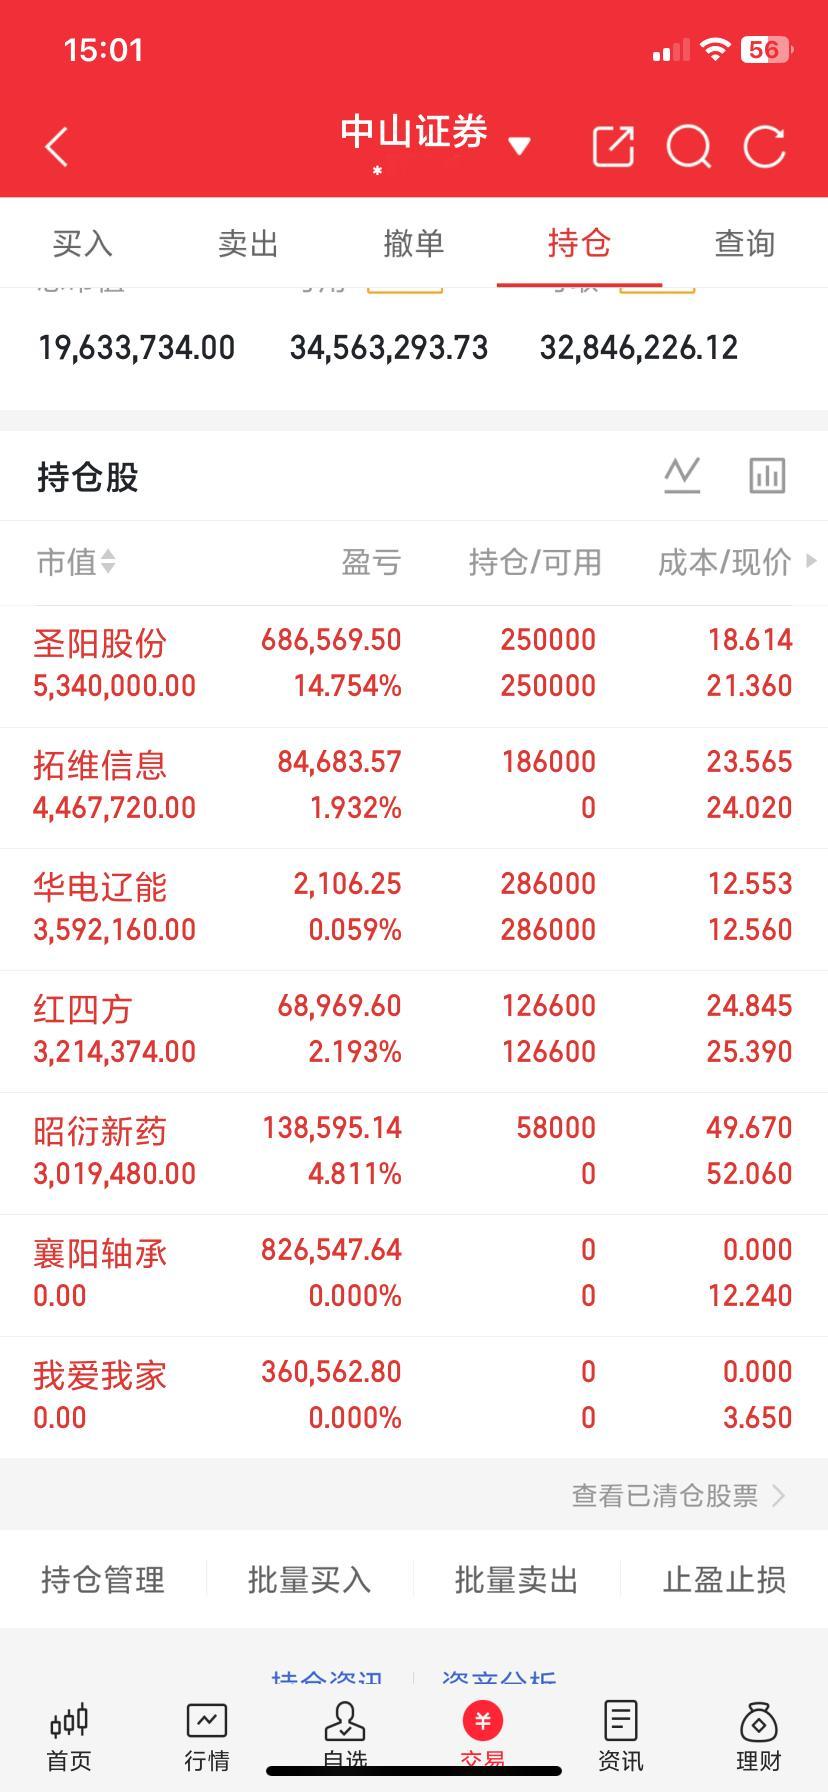
妹妹是在2024年11月开户进入A股市场的,刚开始只拿了12000元试水,后来追加6000元,累计投入18000元。
看着投资收益一度比银行存款利息好一些,今年又陆续增加了20000多元,本金已经超过38000元。
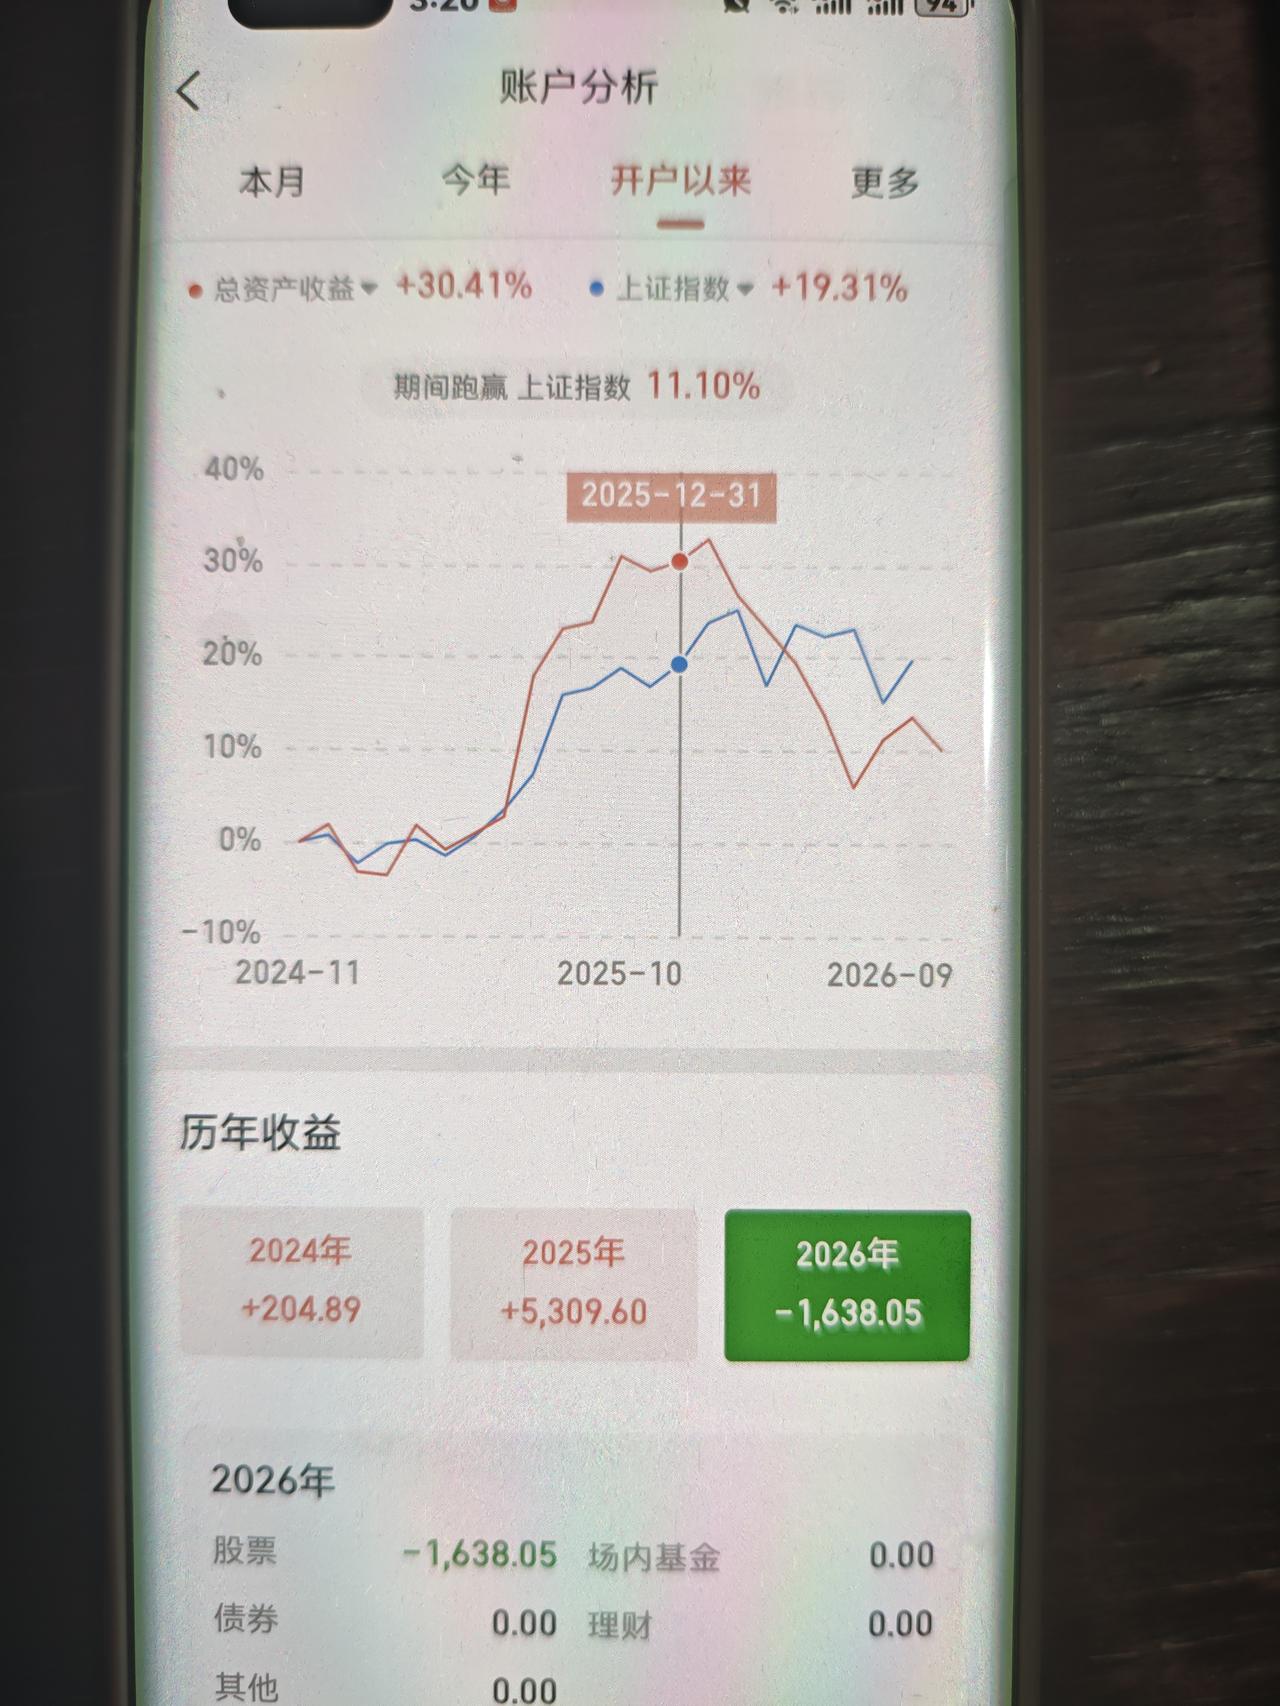
可账户表现并不理想,按照分享者的说法,今年以来亏损1638元。
问题来了,这1638元究竟代表什么?是炒股将近两年的全部亏损,还是今年以来的阶段性亏损?
这两件事可不能混为一谈。
我觉得,普通人炒股最容易忽略的一个问题,就是账户里的钱越来越多,却没有认真计算自己究竟赚了多少。
按这段经历提供的信息,1638元对应的是今年以来的收益情况,并没有交代开户以来的累计盈亏。
前面赚过多少钱,后来追加的资金具体什么时候入场,有没有卖出股票兑现收益,都没有完整数据。
假设前一年已经赚了3000元,今年亏掉1638元,累计结果依旧可能是盈利。
要是前面原本就亏损,今年又亏了1638元,最终结果就完全不同。
这只是两种假设,不是妹妹账户的真实交易记录。
想知道准确答案,最直接的办法是把全部银证转账记录调出来,核对累计转入、累计转出,再看看当前股票市值和账户现金余额。
用当前总资产加上历史转出资金,再减去累计转入资金,就能看出整个账户的累计盈亏。
交易费用也要算进去,不能只看某只股票今天涨了多少。
要比较真正的投资收益率,还得考虑每笔钱进入市场的时间。
年初投进去的钱和年末刚投进去的钱,承担的市场波动根本不一样。
在我看来,这才是这次账户分享最值得聊的地方。炒股不是简单地看账户红了还是绿了,而是要弄清楚资金究竟经历了什么。
还有一个问题,分享者一直对A股未来十年的表现很有信心,认为市场会出现一轮大牛市,不仅有机会突破6124点,甚至可能走到8000点、10000点。
这个判断有没有依据?6124.04点确实不是随便编出来的数字。
2007年10月16日,上证指数盘中触及这个位置,创下历史高点。
至于未来会不会突破,又会在哪一年突破,没有人能够提前给出确定答案。
我个人愿意看好中国资本市场的长期发展空间,可我不赞成把对长期行情的信心,直接变成个股必然赚钱的结论。
道理很简单,大盘上涨,未必意味着每只股票都涨。
指数到了一个更高的位置,部分公司可能已经翻了几倍,也可能有一些公司的股价还在原地徘徊。
这就涉及一个容易被普通投资者忽略的问题:买股票买的究竟是什么?
买的不是指数未来可能达到的某个数字,而是一家公司的经营能力、盈利水平、资产质量以及市场愿意给它的估值。
如果企业自身经营持续恶化,就算市场出现上涨行情,也不代表它能重新回到曾经的高价。
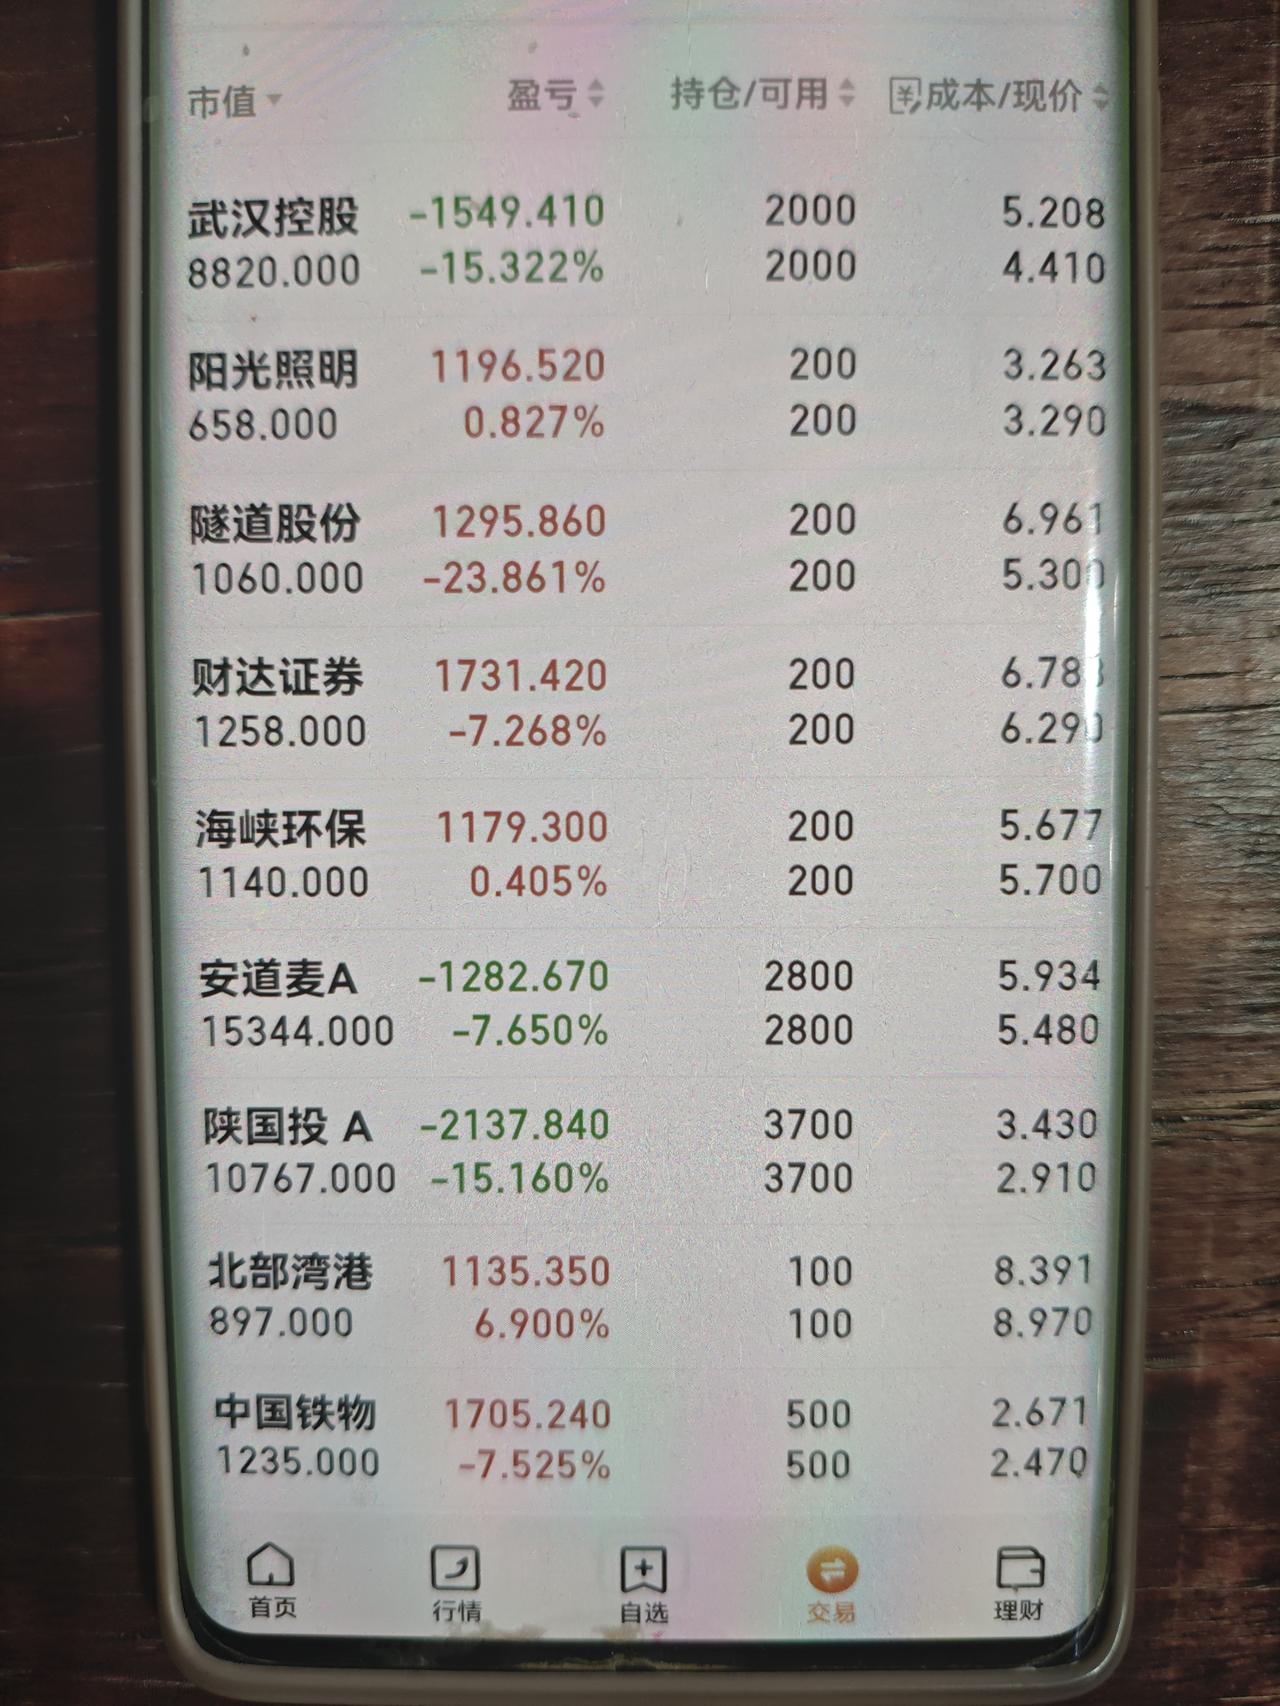
再看妹妹采用的交易方式,主要是分散买入股票,再通过交易逐渐积累持仓。
这个思路有值得肯定的地方,没有把全部资金压在一只股票上,也没有一开始就投入太多钱。
可我更愿意说,分散买股只是控制风险的一种办法,不是保证赚钱的办法。
新华网在介绍分散投资的常见误区时,就提到过一个问题:看着买了不少不同产品,实际底层资产高度相关,市场一波动,大家可能一起下跌。
放在股票市场也一样,假如买的十几只股票都集中在同一个热门行业,看着持仓数量不少,承担的行业风险却没有真正分散。
更关键的是,分散持仓可以减少部分个股风险,却无法彻底消除整个股票市场下跌带来的影响。
还有分享者提到的“赚了存股”,我觉得也值得多聊几句。
投资者把交易获得的收益继续买入股票,本质上是在增加权益资产持仓。
赚来的钱只要还在股票市场,就仍然可能遭遇价格下跌。
把盈利变成更多股票,不等于已经把利润安全存下来了。
真正值得长期持有的股票,需要有相应的企业价值支撑,不能只看价格比自己的买入成本低了多少,更不能把一直不卖当成长期投资的全部含义。
有些投资者特别喜欢说,只要没卖出就不算亏。
这话听起来很有道理,仔细想想又不完全对。
没有卖出,亏损确实还没有通过交易实现,可账户资产的市场价值已经发生变化。
假如一笔钱原本准备五年后使用,持有期间出现较大亏损,到了真正需要用钱的时候,市场未必刚好回暖。
我的看法是,长期投资最重要的不是能忍受多长时间的浮亏,而是投资期限、资金用途和风险承受能力能不能匹配起来。
这也是我对妹妹不断追加本金比较谨慎的原因。
如果这些钱全部是暂时不用的闲钱,生活也有足够保障,账户波动带来的压力可能相对可控。
可要是未来买房、孩子教育、老人医疗还需要这笔钱,投资比例就不能仅凭对牛市的期待来决定。
我始终认为,带家人了解股市,比直接告诉家人未来一定会出现大牛市更有价值。
投资真正值得追求的不是猜中一次牛市,而是让自己的判断越来越理性,让家庭财富管理越来越稳健。