经过一番拉锯,普京最终松了口,中俄两国就 2026 年度天然气供应的新定价正式达成共识。此前俄方报出的价码在每千立方米 250 至 260 美元之间,但最终敲定的合同价只有 247.9 美元,不难看出,莫斯科方面还是给出了一定幅度的让利。不过,这个价位到底算是正常的市场水平,还是已经高过了眼下的行情?这才是值得琢磨的地方。
先得把247.9美元的来历捋清楚:它是俄方预算文件中的对华天然气年均价格预测,并非双方公布的新合同固定价,现有信息也不能证实普京亲自同意降价,接下来的账必须按这个口径算。
把时间往前推一年,俄方列出的2025年对华供气均价是240.3美元,2026年的预测价反而高了约3%。如果把247.9美元当成大幅降价的结果,这笔账从起点就算偏了。
再看前后两版预测,俄方此前对2026年的估值是258.8美元,如今调到247.9美元,下降约4.2%。变化确实存在,可变化的是收入测算,油价、供需预期都可能影响它,不能直接写成谈判让利。
真正醒目的对比,在同一套预算预测里:俄罗斯对中国以外的其他非独联体市场,预计2026年供气均价为562美元,明显高于对华水平。但这也是年度预测,而且包含不同买家,不能直接叫作欧洲现货价。
有人看到两边差这么多,可能马上觉得中国占了大便宜。对华预测价更低,确实有比较优势;可天然气没有全球通用的价目表,气源位置、运输路线、结算方式,都在影响买家最终付出的成本。
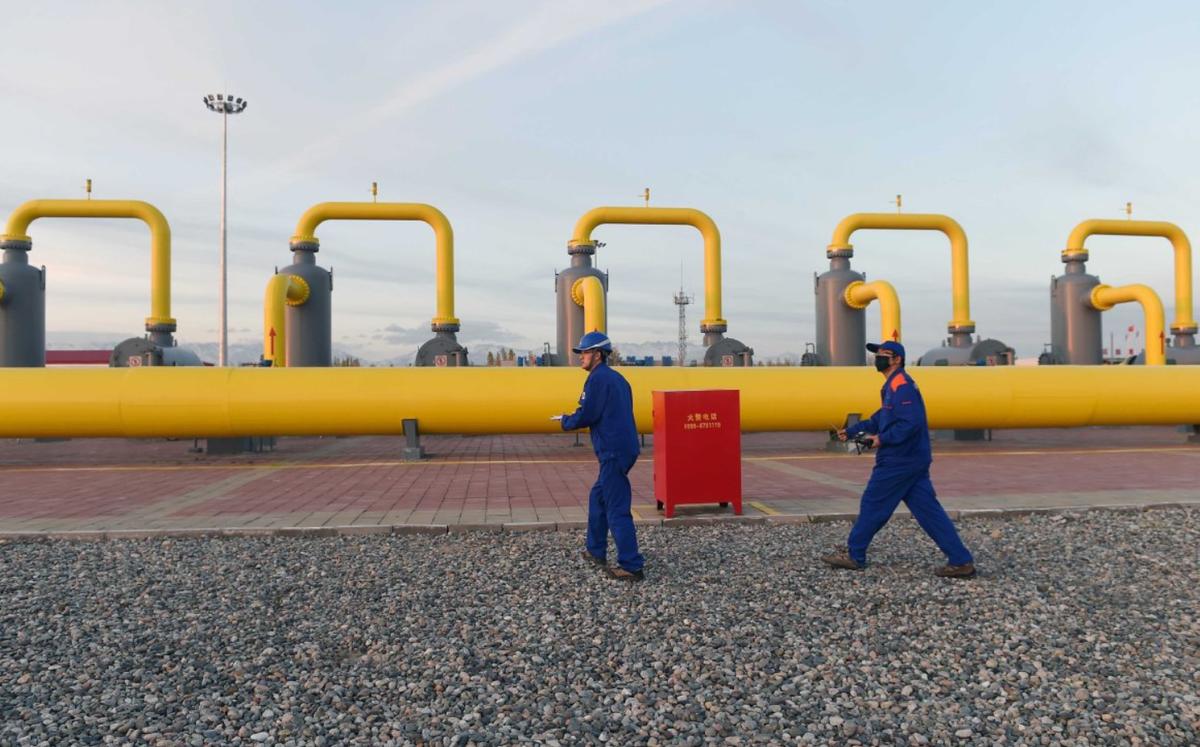
中俄东线这笔生意,有一条很长的时间线:双方企业2014年签下30年供气协议,约定年供气规模最终达到380亿立方米,2019年开始实际输气。理解今天的价格,得先回到这份长期安排里面。
这条东线的价格与油价挂钩,并不是每天照着欧洲交易市场重新报价。油价和天然气现货价可能走出不同的方向,所以某段时间欧洲气价大涨,对华长约未必同步跳涨;反过来,现货跌了,长约也未必立刻更低。
拿实际输气来看,2025年俄罗斯经东线向中国供应约388亿立方米,超过原定年度规模。按这样的采购量计算,每千立方米相差1美元,一年就是3880万美元,价格值得认真谈,持续交付同样不能忽略。
俄罗斯为什么重视中国市场?欧洲的退出正在改变销路,欧盟今年已通过分阶段禁止进口俄气的规定,现有长期合同也将在2027年陆续受到禁令约束。能够长期接收大规模供气的买家,对俄方更有价值。
可失去欧洲买家,并不意味着原来卖给欧洲的气能马上全送到中国。东线有自己的气源与通道,扩大供应仍需相应的气田开发和管输能力,天然气运输还有液化、海运等其他选择,转向哪个市场都要算投入与回报。
从这个角度看,中国的大市场确实形成了议价条件,但俄罗斯供气也有成本。开发气田、铺设管线、运行维护都要花钱,长期交易要让买方买得起,也要让卖方有能力继续稳定供货。
中国这边的底气,也不只来自进口采购规模:2025年国产天然气达到2620.6亿立方米,天然气对外依存度降至40%。自产能力越稳,对外采购的选择空间越大,谈价格时就更容易守住合理边界。
同时,中国还有中亚管道气和多国液化天然气等供应渠道,可以组合安排采购。不同气源的到达地区、运输费用和调节能力各有差别,多条渠道相互补充,才有条件在价格变化时调整采购,守住用气保障。
当然,也有人会问:如果市场上出现更便宜的现货,长期合同是不是就吃亏了?这种担心有道理,长约确实可能在部分时段贵于现货,可它也为气田投资和持续供货提供了基础,价格与保障都要放进同一本账里。
对国内用气企业来说,采购成本能够提前规划,生产安排就少一些不确定性,但进口价格不会自动变成终端气价。天然气进境后还有输送、储气和配气等环节,工厂和居民最后付多少钱,要看这些成本怎样传导。
因此,要判断247.9美元是不是高于行情,至少得拿同一时期、同一交付地点的其他气源报价来比,再核对热值、运费与合同条件。俄方年度预测只能提供一个参照,无法代替中国实际采购成本的完整比较。
回到开头的问题,247.9美元在俄方这套预测里有比较优势,目前没有充分依据把它说成高于中国可替代气源的行情。真正值得争取的,是有竞争力的价格加上可靠交付,这比给一笔预算数字贴上让利标签更实在。