美国为何不直接冻结中国在美资产?就这么说吧,美国要是真冻结了,反而是帮了中国一把,中国不是俄罗斯,最后亏最多的还是美国,中国在美的资产规模不算大,真要动手了,也激不起多大水花,可反过来,美国自己要面对一连串后果,这笔账真没那么好算。
过去几年,华盛顿不断扩大金融工具的使用范围,从科技限制到投资审查,再到针对部分企业和个人的制裁措施,金融体系已经成为美国维护自身利益的重要手段。
但到了“冻结中国在美资产”这个问题上,美国始终没有像处理俄罗斯部分海外资产那样直接采取全面行动。原因并不复杂。
中国与美国之间的经济联系太深,金融关系太广。
如果美国真的冻结中国在美资产,表面上看是一次针对中国的金融措施,但实际产生的影响可能会波及美元信用、美国企业利益以及全球资本市场。
这笔账,美国必须认真计算。
俄罗斯案例存在特殊背景,中国情况完全不同
2022年2月俄乌冲突发生后,美国及其盟友冻结了俄罗斯央行约3000亿美元海外储备。
这一措施让外界看到,美国可以利用美元体系和西方金融网络,对目标国家施加巨大压力。
但这种模式并不能简单复制到中国身上。
俄罗斯经济规模、国际贸易结构和全球产业关联程度,与中国存在明显区别。
中国长期深度参与全球贸易体系,是全球重要制造中心,也是美国企业的重要市场。
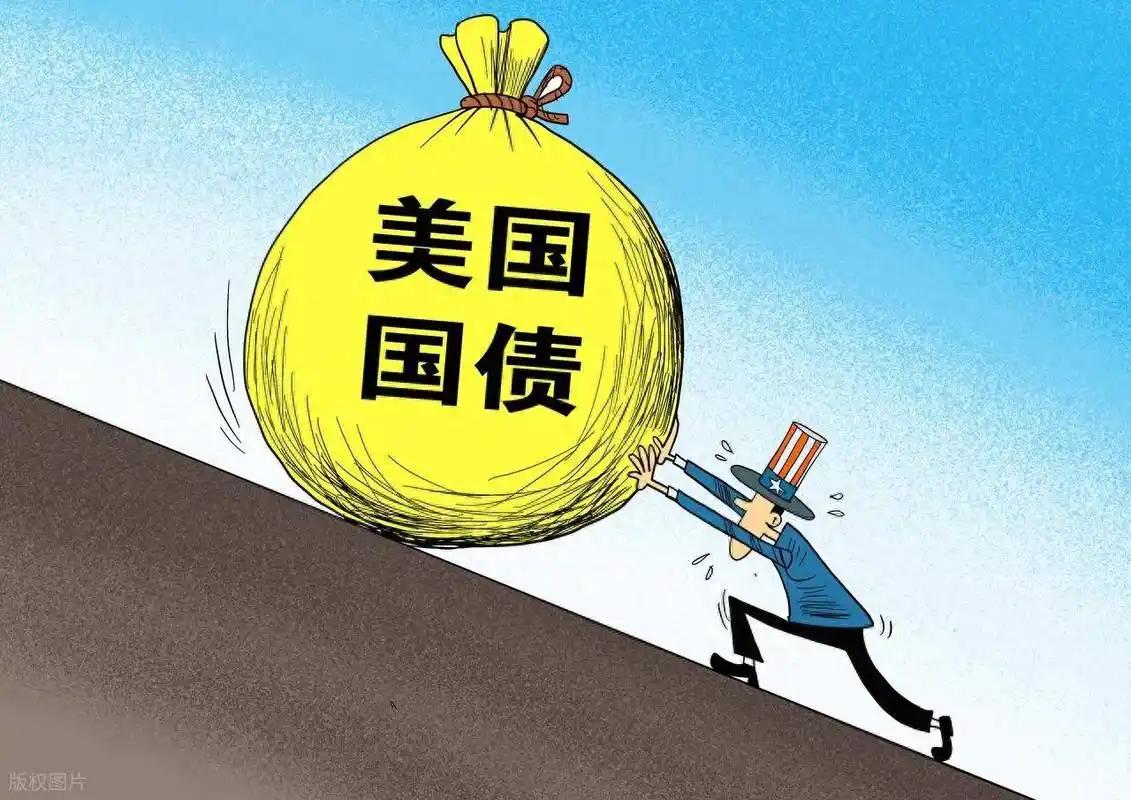
根据美国财政部公布的数据,截至2026年,美国国债海外持有人结构仍然复杂,中国持有美国国债规模虽然已经较高峰时期下降,但仍是美国国债重要海外持有人之一。2026年6月数据显示,中国持有美国国债约6334亿美元。Reuters
因此,美国如果采取极端金融措施,面对的不只是一个资产账户问题,而是整个国际金融关系的变化。
中国在美资产规模有限,但影响并不只看数字
有人认为,中国在美国的金融资产规模相较中国经济体量并不算决定性因素,因此冻结之后影响有限。
这种看法忽略了金融市场最重要的一点,资产本身的价值之外,还有规则和信用。
美国国债之所以长期受到全球投资者认可,依靠的是美元体系、市场流动性以及制度稳定性。
如果美国随意改变金融资产安全规则,国际投资者关注的就不只是中国,而是未来任何国家和机构是否可能面临类似风险。
2026年,美国财政部数据显示,中国持有美债规模持续下降,说明中国已经在调整外汇资产配置结构,降低单一市场风险。Reuters+1
这也是近年来中国推动人民币跨境结算、扩大多元化储备布局的重要背景之一。
中国供应链优势,让金融冲击存在反作用
美国企业与中国市场之间,长期形成了复杂联系。
苹果公司的全球供应链仍然大量依靠中国制造体系。
特斯拉上海超级工厂也是其全球生产布局的重要组成部分。
高通、英伟达等美国科技企业,同样在中国市场拥有重要业务。
这些企业能够保持全球竞争力,与中国完整的产业链配套密不可分。
如果金融冲突不断升级,影响不会停留在金融市场,而可能传导到企业经营、供应链稳定和消费者成本。
美国过去多年依靠全球市场获得发展机会,其中中国市场占据重要位置。
因此,冻结中国资产并不是单方面施压,而是一项可能引发连锁反应的决定。
美元信用,是美国最需要保护的核心优势
美国金融体系最大的优势之一,是美元在国际贸易和储备中的地位。
这种地位建立多年,依靠的是全球市场对美元资产安全性的认可。
如果美国将金融资产安全问题政治化,其他国家和投资者可能重新评估自身资产配置。
这不会让美元地位在短期内发生改变,但长期影响值得关注。
金融体系最怕的不是一次波动,而是规则预期发生变化。
一旦市场认为某类资产存在不可预测风险,资金流向就可能出现调整。
中国不是俄罗斯,美国需要考虑更多现实因素
美国当然拥有强大的金融影响力。
但中国拥有完整工业体系、庞大经济规模以及持续扩大的国际贸易网络。
截至2026年9月,美国并未全面冻结中国在美资产。
这并不意味着金融竞争不存在,而是说明金融工具使用存在现实边界。
对美国而言,冻结中国资产不仅需要考虑是否能够实施,还需要考虑实施之后会带来的市场变化。
中美之间的经济联系经过几十年发展,已经形成相互关联的结构。
中国在调整自身风险防范能力,美国也在评估各种政策工具的成本。
真正的金融较量,并不是谁拥有更强的制裁工具,而是谁能够承受使用工具之后产生的影响。
如果美国未来真的选择冻结中国在美资产,这场变化影响的不会只有中美双方,也会牵动全球金融体系。