房价还会涨上去吗?
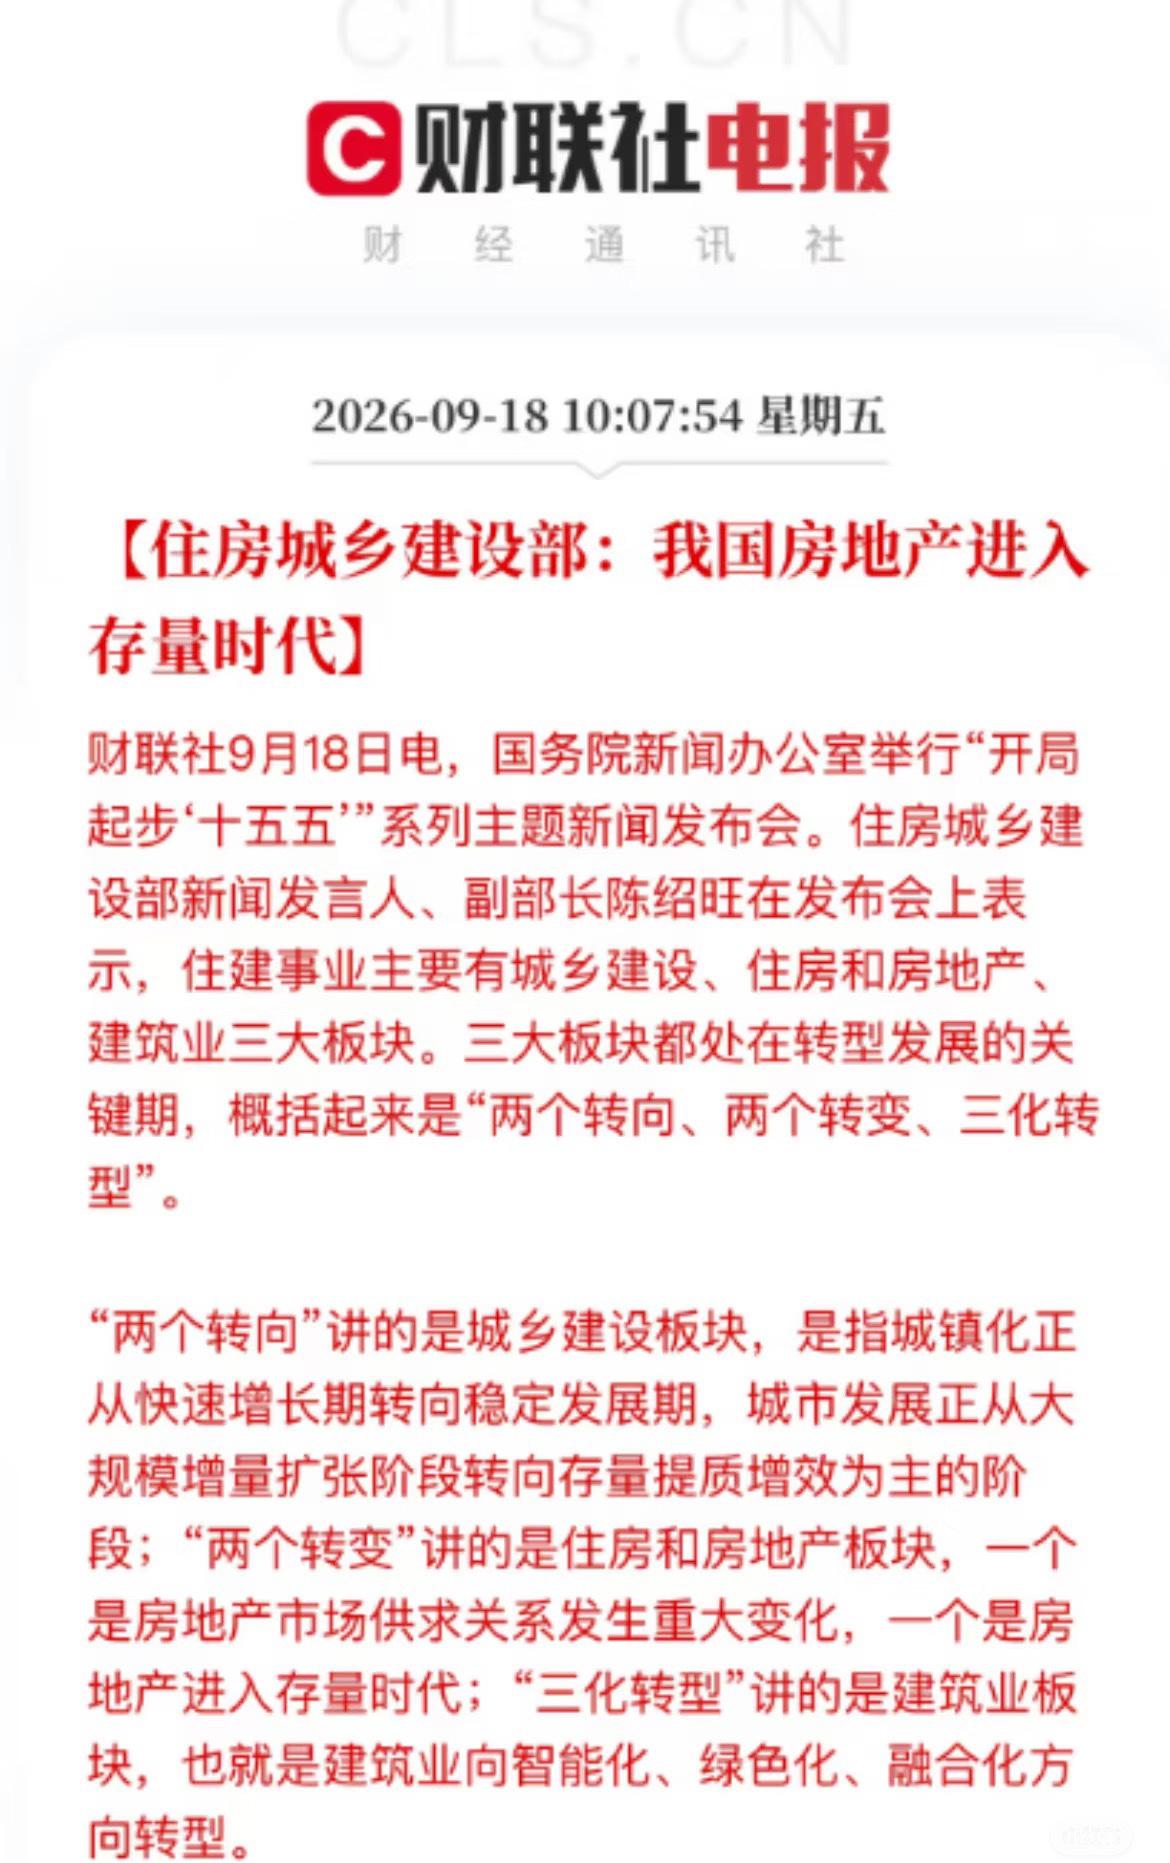
房价还会涨上去吗?到了2026年,这个问题已经不能简单用“涨”或者“跌”两个字回答。过去很多人观察楼市,习惯先看新房成交量,再看开发商拿了多少地、盖了多少楼。现在市场结构已经变了。住房城乡建设部数据显示,2026年上半年,二手房在新房和二手房交易总量中的占比已经达到50.4%,北京、上海、江苏、广东等18个省区市,二手住宅交易面积超过新建商品住宅。中国房地产正在进入一个更明显的存量房时代。
这种变化直接影响房价运行方式。过去住房需求快速释放,城市不断向外扩张,新房供应和人口流入共同推动价格。如今不少家庭已经拥有住房,购房需求更多来自结婚、改善居住条件、教育就业迁移和家庭资产调整。房子依然是重要的大宗商品,但买房人的判断越来越细:城市有没有持续就业机会,小区位置怎么样,物业服务好不好,房龄多大,户型是否合理,都可能决定一套房究竟好不好卖。
2026年8月的数据很有代表性。国家统计局公布的70个大中城市住宅价格数据显示,一线城市新建商品住宅价格环比上涨0.1%,结束了前一个月的持平状态。其中上海上涨0.4%,深圳上涨0.2%,广州上涨0.1%,北京下降0.2%。二线城市新房环比下降0.1%,三线城市下降0.2%。这意味着全国楼市并没有出现整齐划一的上涨行情,而是城市之间、区域之间继续分化。
更值得注意的是同比变化。8月份,一二三线城市新房价格同比降幅都继续缩小。价格还没有形成全国普遍上涨的局面,但下行压力正在出现一些缓和迹象。这也是讨论“房价还会不会涨”时不能忽略的新变化:市场首先经历的可能不是快速上涨,而是成交恢复、库存下降、价格逐步寻找新的平衡点。
成交结构的变化更加明显。2026年前8个月,全国新建商品房销售面积约4.99亿平方米,同比下降12.1%,销售额约4.75万亿元,同比下降13.0%。同期二手房网签面积约5.49亿平方米,同比增长10.6%,已经超过同期新房销售面积。也就是说,只盯着售楼处的人流量,很容易低估真实住房交易规模。越来越多购房者正在二手房市场完成置换。
二手房占比提高,还会带来一个过去不那么突出的变化:房价定价权越来越分散。新房市场中,同一个项目通常由开发企业统一制定价格和优惠政策;二手房市场则不同,同一个小区几十套挂牌房,业主的资金状况、出售意愿和心理价位都不一样。急着置换的家庭可能主动让价,没有资金压力的业主可能继续等待。真实成交价由买卖双方一次次谈出来,市场价格因此会更加敏感。
库存变化同样值得关注。到2026年8月末,全国新建商品房待售面积同比下降1.1%,已经连续6个月下降,其中待售时间不足3年的商品房面积下降4.2%。库存减少并不意味着所有城市马上缺房,却说明去库存已经产生实际进展。政策方向也很清楚,包括购房支持、卖旧买新、收购部分存量商品房用于保障性住房,以及结合城市更新消化已有住房资源。
供给端也在主动调整。2026年前8个月,全国房地产开发投资同比下降19.9%。单看数字容易觉得市场建设速度明显慢了,可放到供求关系中理解,新开工减少意味着未来新增住宅供应也会相应减少。房地产进入存量阶段以后,继续依靠大量新建住宅来维持市场规模已经不符合许多城市的实际需求,控制新增供应、消化库存,正是重新建立供需平衡的一部分。
政策思路也从单纯追求开发规模转向住房品质和市场稳定。2026年的相关部署继续强调因城施策,围绕控制新增供应、消化库存、优化住房供给展开,同时推进城市更新、城中村改造,支持合理的刚性和改善性住房需求。另一个重要方向是提高住房质量,推动“好房子”建设,并逐步完善房地产开发、融资和销售制度。
这意味着未来真正可能获得价格支撑的房子,会越来越集中在有真实需求的地方。人口和就业持续集聚的城市核心区域、轨道交通和公共服务完善的板块、产业基础较强的都市圈,以及产品质量较高的新住宅,更容易获得购房者认可。同一座城市内部也会出现差别:维护良好、户型合理、配套成熟的小区,与房龄偏大、居住品质一般、同类供应很多的小区,价格走势完全可能不同。
对普通家庭来说,这种变化反倒让买房逻辑变得更加清楚。自住家庭首先要算收入、月供和长期居住需求,而不是只猜明年房价。改善家庭需要关注旧房能不能顺利卖掉,新房品质能不能真正提高生活质量。把房子单纯当作短期价格工具的思路,面临的市场环境已经和十年前很不一样。
未来的楼市,很可能不再是一轮行情带着所有房子一起走。真正拥有就业、人口、公共服务和居住品质支撑的住房,具备更扎实的价格基础;供给较多而需求不足的区域,则仍需时间完成调整。与其问全国房价什么时候重新大涨,不如问一个更实际的问题:一套房背后的城市、产业、人口和居住价值,几年以后是不是依旧存在。这可能才是2026年之后判断房价最重要的一把尺子。