近日,在UnionMaritime中国投资者日上,公司创始人兼首席执行官LaurentCadji介绍了这家英国船东的发展历程、船队扩张计划,以及通过共同投资、售后回租和长期租船等方式开展合作的业务模式。中国已经成为UnionMaritime最大的新船建造基地,该公司还希望进一步扩大与中国船厂、金融机构及投资者的合作。
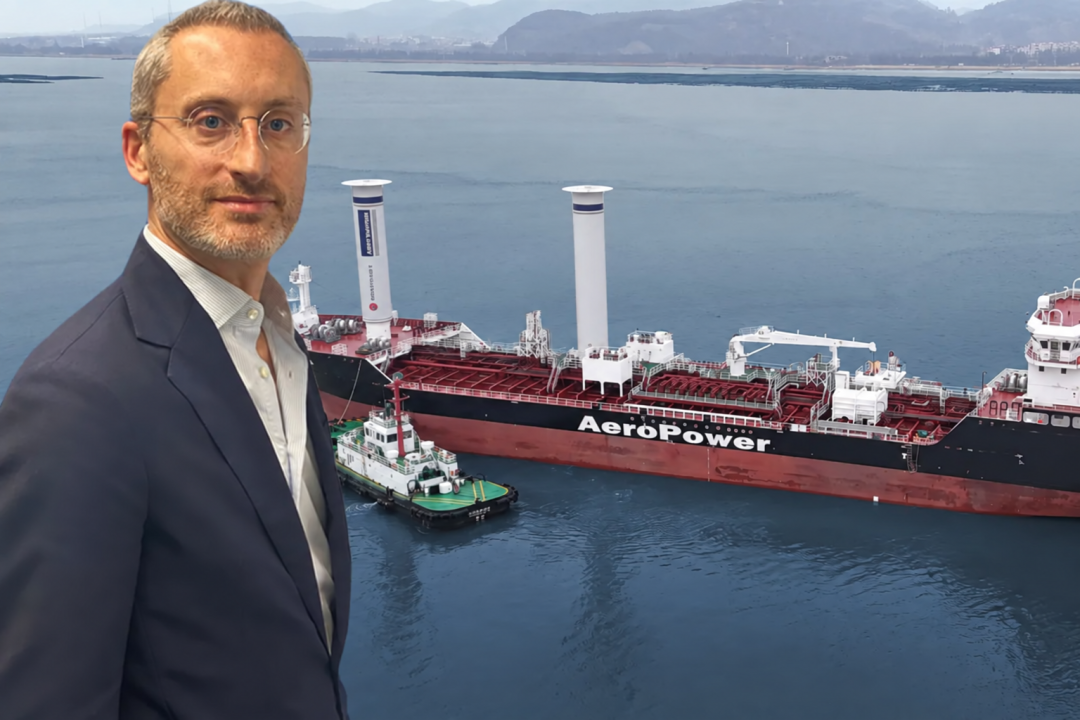
根据公司披露的资料,截至2026年9月1日,UnionMaritime总船队规模达到185艘,包括106艘已经投入运营,另有79艘新船待交付。其中,48艘新船订单分布在中国10家船厂,计划于2026年至2030年陆续交付。
从一艘服务非洲贸易的船舶,到如今覆盖多个船型的国际航运业务,UnionMaritime在过去20年里持续扩大经营规模。据公司介绍,自2006年成立以来,其尚未出现年度亏损。近年来,公司又通过新船投资和多种资本合作模式,加快船队更新与扩张。
从石油交易员到船东:一艘船起步的20年
创立UnionMaritime之前,Cadji的职业经历横跨金融与大宗商品贸易。他早年在瑞士信贷从事企业融资,随后进入摩根士丹利的石油交易业务。2006年,一次前往尼日利亚考察长期柴油供应合同的经历,让他发现了当地的航运机会,并于当年在家族的支持下创立UnionMaritime。公司从一艘船起步,为非洲贸易业务提供运输支持,创业时获得的1,170万美元股东借款,在2008年全部偿还。
2009年至2012年,公司以较高溢价出售老旧油轮,在拓展业务的同时调整船舶资产组合。此后,船队逐步增至24艘,公司也通过购入用于国际业务的油轮,进一步拓展非洲区域市场之外的业务。
随着经营范围扩大,UnionMaritime开始寻找不同船型和市场周期中的投资机会。公司以逆周期投资的方式进入干散货市场,随后又在船舶资产价格较低时首次进入Aframax油轮领域。在这一过程中,船队先后扩大至56艘和69艘,逐步形成以油轮为主、兼顾干散货的业务结构。
船队扩张的同时,公司持续深化在西非的本地服务能力,发展了从事船对船过驳的TopFenders、提供船舶代理服务的TMS,以及从事船员服务的GoodworkCrewingServices等业务。这些服务与船舶运输相互配合,使其能够围绕客户的货物运输需求提供更完整的物流安排。西非也由此成为UnionMaritime拥有深厚客户关系和运营经验的核心市场。
此后,公司开设新加坡和休斯敦办公室,与伦敦共同构成三个主要商业运营中心。随着业务走向全球,UnionMaritime逐步将投资范围拓展至液化气运输和海工服务,并在过去几年加快船队更新,进入新一轮扩张阶段。
20年没有年度亏损,靠的是什么?
据介绍,UnionMaritime自2006年成立以来尚未出现年度亏损。支撑这一表现的重要因素,是持续获得货源的能力,以及围绕货物运输建立起来的物流服务网络。
在低迷市场中,船东承受的压力既来自运价下降,也来自货盘不足、船舶等待时间增加。UnionMaritime长期围绕石油公司和贸易商的运输需求开展业务,在西非等市场形成了较稳定的客户联系。
以服务BP的业务为例,UnionMaritime可以给出一个整体报价,将货物从欧洲运往非洲,再完成过驳、分批装入小型船舶、运抵码头及卸货。一次运输背后,可能涉及大船、小船、船对船过驳、代理和安保等多个环节,而客户可以通过UnionMaritime统一安排。这既减少了客户协调多家供应商的工作,也让公司能够从运输链条中的多个环节获得收入。
这种经营方式使UnionMaritime与客户之间的合作延伸至具体的物流组织和交付。公司将运输、过驳及本地服务结合起来,在提高服务价值的同时,形成更稳定的业务联系。目前,类似的业务安排也在向南美等市场拓展。
公司披露的财务数据,2018年UnionMaritime净利润才92万美元;2021年,净利润约为245万美元。进入油轮周期高点阶段后,2022年至2024年净利润分别达到约1.50亿美元、2.63亿美元和1.98亿美元。
稳定货源、配套物流服务和长期客户关系,构成了UnionMaritime所强调的经营基础。这些能力也为其扩大船队提供了支持:新投入的船舶能够与既有客户和业务网络衔接,公司的扩张因此有了商业运营层面的依托。
UnionMaritime船队进入快速扩张阶段
2023年以来,UnionMaritime明显加快船队更新,在市场较好时出售老旧船舶,并在中国、韩国和日本安排大规模新船订单。目前79艘待交付新船的规模,意味着未来几年公司仍将迎来持续的运力补充。
这轮投资也在改变公司的船队结构。油轮仍是主业,UnionMaritime近年来进一步扩大了干散货业务,并重新布局气体运输船。干散货投资主要看重现代化大型船舶的投资价值和能效优势,中国船厂在建造质量、成本和技术方面的竞争力,也成为公司推进Newcastlemax和Kamsarmax等项目的重要因素。
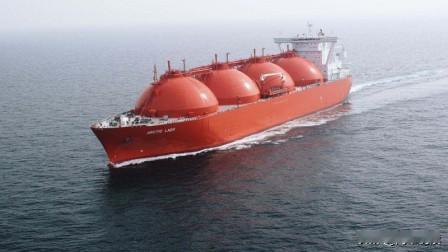
气体船布局则与现有客户及区域业务联系更紧密。西非和南美的LPG运输需求增长,以及既有石油公司客户对相关运力的需求,推动UnionMaritime增加气体船投资。从成品油运输向液化气运输延伸,公司可以继续利用已有客户关系和区域市场经验。
作为一家私人航运公司,UnionMaritime充分利用融资、共同投资和租赁等方式,引入外部资本支持船队发展。在包含新船安排的185艘船队中,自有船94艘、租入船91艘,两者数量接近。公司既直接投资船舶,也通过合作伙伴持有资产、由自身负责运营的方式扩大业务。
共同投资是其中的重要模式。UnionMaritime与合作伙伴共同出资持有船舶,技术管理和商业管理通常由UnionMaritime负责。公司提供项目来源、船厂合作关系、运营能力和客户资源,投资者提供部分资本,双方按照约定分享收益。根据公司披露,过去约十年累计引入的共同投资外部资本超过4.81亿美元,涉及接近90艘船。目前,合资项目包括17艘在营船舶和21艘在订新船,已完成历史项目的综合内部收益率约为35.24%。
售后租回模式,则让公司能够在回收资金的同时继续使用船舶。当船舶市场价值上升、达到合适的回报水平时,UnionMaritime可以出售资产,再通过长期期租或光租将其租回。买方取得船舶所有权和相应租约,公司则保留使用权,继续服务客户。
公司介绍的一个MR新船示例中,一艘芜湖建造的新船以约5,300万美元的示例价格出售,再以约2.2万美元的日租金回租五年。这些数字用于说明交易结构,最终条件仍取决于具体项目。通过这种安排,出售船舶可以与扩大经营规模同时进行,回收的资金也能用于其他投资。
此外,合作伙伴可以自行投资订造新船,由UnionMaritime在签订造船合同时落实未来的长期租用安排,船舶交付后开始履约。双方还可以共同参与期租或光租项目、分享经营收益,并根据需求采用固定租金,或基础租金加收益分成等方式。
这些模式使UnionMaritime能够根据项目和合作伙伴的需求,灵活安排船舶所有权、资本投入和经营责任。公司利用自身的商业运营与技术管理能力承接更多船舶,同时借助外部资本扩大投资规模,逐步形成船舶投资、资产管理与航运经营相结合的业务模式。
深化与中国的造船与金融合作
UnionMaritime与中国船厂及金融机构已经建立起密切联系。目前,公司在中国10家船厂安排了48艘新船,分布于安徽、福建、山东、江苏和辽宁五个主要造船区域,交付期覆盖2026年至2030年。Cadji表示,公司绝大多数新造船已安排在中国,并希望继续扩大相关合作。
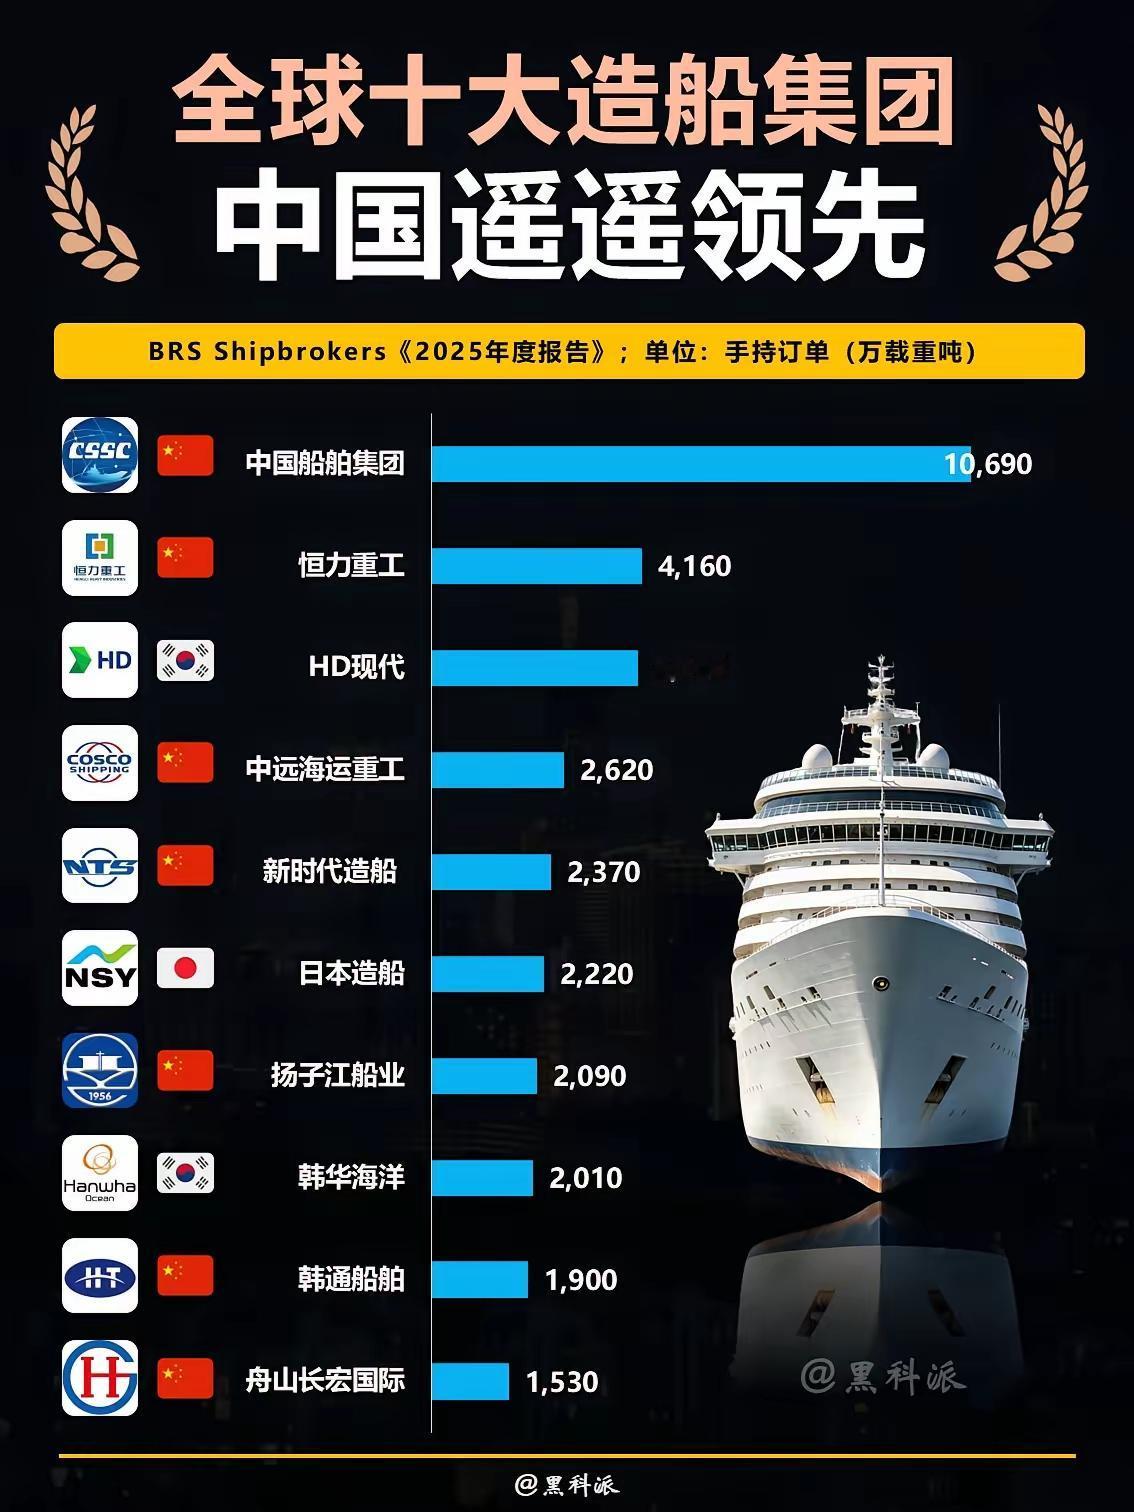
其中,芜湖造船厂承担18艘,包括8艘约5万载重吨MR油轮、6艘约21.1万载重吨Newcastlemax散货船,以及4艘18,500载重吨IMOII型船;厦门船舶重工承担8艘约11.36万载重吨LR2油轮;蓬莱京鲁船业承担7艘约49,200载重吨MR油轮。
其余订单分布于大连船舶重工海洋工程、扬州中远海运重工、新时代造船、靖江南洋船舶、扬子三井造船、恒力重工和大连造船等船厂,进一步覆盖化学品船、LR2油轮、Kamsarmax散货船及大型液化气运输船。其中,扬子三井承建的2艘88,000立方米VLGC计划于2029年至2030年交付。
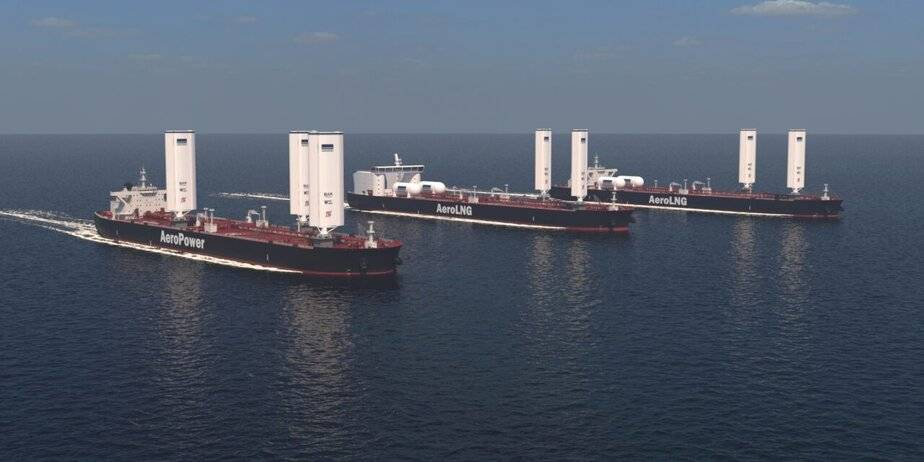
船队更新也伴随着节能减排技术的应用。UnionMaritime采取多种技术路线,包括替代燃料动力、节能配置及风力辅助推进。根据其船队规划口径,23艘船配备风力辅助推进系统或预留了相关安装条件,不能将这一数字全部理解为已投入使用的风帆船舶。
风力辅助推进是其中较受关注的一项。公司与BARTechnologies、Norsepower及AnemoiMarineTechnologies均开展了合作,涉及硬质翼帆和转子帆等不同技术。上海外高桥造船建造的“BrandsHatch”轮采用了BARTechnologies的WindWings硬质翼帆,成为其将风力辅助推进应用于大型油轮的代表性项目。
与造船合作同步扩大的,是中国资金的参与。公司披露的融资项目涉及招商银行体系、中国银行金融租赁、苏银金融租赁及工商银行等机构,覆盖化学品船、MR、LR2和Newcastlemax等船型。部分项目已经签署,另一些仍处于融资条款清单、尽职调查或条款磋商阶段。
UnionMaritime希望未来将更大比例的融资及共同投资安排放在中国。中国船厂提供船舶,中国银行和金融租赁机构提供资产融资,投资者还可以通过共同持股或租赁结构参与项目,UnionMaritime则负责船舶运营、租船、技术管理和货源组织。随着48艘新船陆续建造交付,中国与这家英国船东的合作,也将进一步从船舶建造延伸至融资和长期资产投资。