中国突然出手向美国购买天然气,难道中俄之间的能源合作真遇到麻烦了吗?中方其实有自己的考量。近期,中国企业与美国供应商签下新的液化天然气长期协议,这个信号看起来确实有些微妙。
毕竟,俄罗斯长期是中国重要的天然气来源,中俄也在能源领域形成了稳定合作。偏偏在这个时候,中国又锁定美国气源,难免让人疑惑:这究竟是能源关系转向,还是一笔着眼长远的生意?
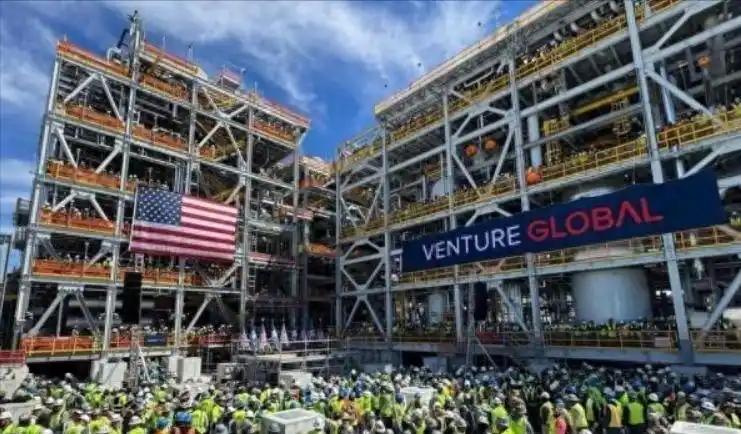
先把事实说清楚,这并不是一船美国天然气突然驶进中国港口,而是中国燃气与美国液化天然气生产商Venture Global签署长期购销协议。
按照双方公布的信息,合同从2030年开始执行,每年供应50万吨,期限20年;加上此前协议,这家美国企业对中国燃气的长期承诺量达到每年250万吨。
所以所谓“突然出手”,买的是未来的供应权,并不等于中国眼下把进口方向从俄罗斯切换到美国。中国自2025年3月起已停止直接进口美国液化天然气,目前对美国液化天然气仍保留15%的关税,新合同也要四年后才开始履行。把一份远期商业合同直接解读成地缘站队,显然走得太快了。
再看中俄这条线,至少从已公布的数据看不出合作遇阻。2025年,俄罗斯天然气工业股份公司经“西伯利亚力量”管道向中国输送了388亿立方米天然气,比2024年增加近两成,还超过合同义务约8亿立方米。现有管道已经跑到设计能力附近,这更像合作继续加深,而不是关系松动。
当然,中俄之间也不是所有项目都已尘埃落定,规划中的“西伯利亚力量2号”虽已就线路和建设方式形成总体共识,但价格、时间表等关键问题仍未敲定。可大型跨境管道谈判本来就牵涉几十年的需求、投资回收和定价机制,谈得慢不等于既有合作出了故障,更不能据此推导出中国转向美国。
真正需要纠正的,是“中国此前只向俄罗斯买气”这个印象。中国的天然气供应从来都是多条腿走路:国内生产打底,俄罗斯、中亚和缅甸管道气提供稳定流量,海运液化天然气则来自卡塔尔、澳大利亚、俄罗斯、美国等不同市场。来源越分散,任何一条航线、一个产区或一家供应商出问题时,回旋余地就越大。
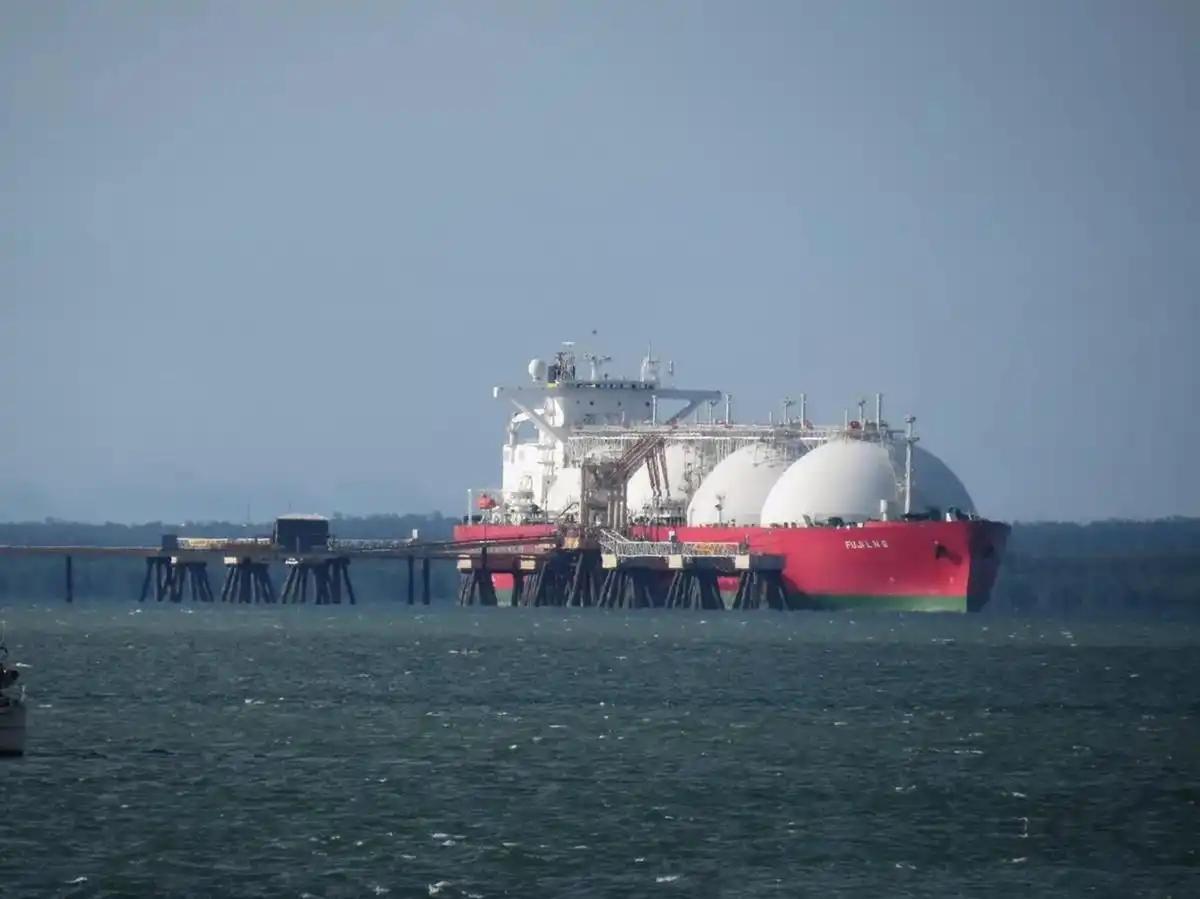
美国液化天然气还有一个很现实的特点,合同通常允许买方把货运往其他国家,或者转售给第三方。自2018年以来,中国企业与美国生产商签下近20份长期合同,合计年供应量约2500万吨。即便过去一年没有把美国气直接运回国内,中国企业仍在执行部分合同,只是将大量货物转卖到欧洲等市场。仅截至今年2月的12个月内,五家主要中国买家就从美国出口终端租运约330万吨,绝大多数最终去了欧洲。
这就解释了为什么国内液化天然气需求走弱,企业仍愿意签长期单。2025年中国液化天然气进口量降至6843万吨,为三年来低位,背后有国内产量增长、俄罗斯管道气增加和可再生能源扩张等因素。但长期合同不仅是“买来自己烧”,也是可以调度、转售和对冲价格波动的贸易资产。哪里价格高、需求急,货就可能流向哪里。
对中国燃气来说,这份合同还能补强国际贸易组合;对美国供应商来说,20年的稳定买家有助于支撑项目融资和产能安排。双方各取所需,并不神秘。中国获得远期气源和交易弹性,美国企业拿到长期订单,商业利益比“选边站队”更能解释这笔交易。
有人会说,签约时间正值中美互动升温,这会不会也是经贸谈判的一部分?这种可能性可以讨论,但截至目前,没有可靠信息证明该合同属于政府间交换条件。签约主体是企业,协议从2030年才供货,在没有正式说明前,把商业决定写成外交让步并不严谨。
说到底,俄罗斯管道气与美国液化天然气并非只能二选一,前者胜在陆路稳定和长期规模,后者胜在海运灵活和全球转售。中国作为大型买家,最合理的做法就是让不同来源相互补充,也让供应方彼此竞争,而不是把能源安全压在单一通道上。
因此,这次购买释放的真正信号,不是中俄能源合作生变,而是中国企业在提前布局2030年后的市场。能源安全从来不是只和谁做生意,而是任何一方出现波动时,手里都还有牌可打。