很多投资者都有一个共同的困扰:市场一跌,就纠结要不要减仓;一涨,又怕踏空。天天盯着盘面做择时,结果往往是"高买低卖",不仅没躲过下跌,反而把看好的好股票给卖飞了。
有没有一种方法,能让我们只在"真正危险"的时候才减仓,平时安心持股?不妨复盘A股历史上九次"值得减仓的大跌",从中总结出几条清晰的信号。这篇文章,就把这套框架拆解给你听。
一、先说结论:大部分时候,你根本不需要减仓一个重要的观察是:A股自2009年以来,绝大部分时间走的是"结构性行情"。什么意思?就是市场大部分时候都有机会,只不过机会在不同行业、不同风格之间轮动。
数据统计显示2010-2020年,市场"分化"(有的涨、有的跌)的时间长达5.8年,"普跌"(系统性下跌)只占2.8年,"普涨"1.4年。也就是说,系统性下跌的时间占比不到30%。
这就引出了一个反直觉的结论:对于A股,72%的时间,你要解决的是"买什么、买哪个风格"的问题,而不是"该不该减仓"的问题。频繁择时,不仅容易搞坏心态,更可怕的是"卖飞"——把正在涨的牛股卖掉,看着它不断创新高,那种懊悔的痛苦,远大于账户阶段性回撤10%。回撤是暂时的,卖飞的牛股新高却是持久的。
那为什么还要研究减仓?因为剩下的那不到30%的时间——也就是一段时期内跌幅超过20%的系统性下跌——杀伤力极大。如果能规避这种级别的大跌,哪怕只是把仓位降一半,也能为组合贡献10%以上的超额收益。我们把这种"跌幅超过20%"的下跌,定义为"值得减仓的大跌"。要注意,跌幅越小的调整越和情绪、事件相关,和基本面、流动性越没关系,往往很快就能涨回去;只有超过20%的级别,才真正值得你动手。
二、历史上,A股出现过九次"值得减仓的大跌"从1998年到2020年,A股跌幅超过20%的大跌一共出现过九次,可以分成两类:
一类是"趋势性下跌",一共六次。它们的规律非常整齐:上涨大约两年半,然后下跌半年到一年,跌幅至少30%以上,平均每隔三年半左右来一轮。如果你把2018年1月看作上一轮小周期的高点,那么按照这个"三年半周期",下一轮上行周期的顶部,大致会落在2021年二季度前后。
另一类是"短期大跌",一共三次,分别发生在2010年4月、2013年4月和2013年5月。它们有个有趣的共同点:几乎都发生在5月到6月,似乎印证了股民常说的"五穷六绝"。
更有意思的是高点出现的月份。九次大跌的高点,有四次出现在4月中旬,三次出现在6月,两次出现在1月。换句话说,A股最危险的月份,就是1月、4月和6月。
为什么是这三个月?4月中旬是一季度经济金融数据公布的窗口,政府和央行会据此调整货币政策,这个节点往往是趋势的转折点;6月临近半年末,容易出现流动性冲击;而1月(典型如2008年和2018年),则是在中央经济工作会议定调之后,市场若收到紧缩信号,可能连"春季攻势"都没有,直接见顶。马克·吐温曾调侃"股市最危险的月份是10月,以及其它所有月份",但对A股来说,真正的危险月份确实高度集中在1月、4月和6月的中旬——因为经济金融数据一般都在中旬公布,数据的拐点就是转折的信号。
三、核心干货:值得减仓的五大信号复盘这九次大跌,会发现它们背后有一条共同的证据链。当下面这五个信号同时出现时,这个位置很可能就是一个顶部,减仓的必要性就大大上升:
信号一:十年期国债利率快速上行,突破3.5%还在涨。
在A股的实战里,十年期国债利率是个非常灵的"温度计"。历史上,当它在3.5%以上还继续上行时,往往意味着流动性环境在收紧。不过也要特别提示,随着中国利率中枢整体下移,未来这个"3.5%"的阈值可能需要调低,但逻辑不变——只要十年期利率出现快速、持续的拉升,就必须高度警惕。普通投资者可以在财经数据网站直接查"中债国债到期收益率(10年)",把它当成一个免费的预警灯。
信号二:新增社融增速掉头向下。
社融(社会融资规模)代表实体经济从金融体系拿到的钱。经验规律是:社融大幅回升之后,经济改善、杠杆率明显提升,于是货币政策会边际转向紧缩,利率上行,新增社融增速也随之回落。这个"先放水后收紧"的拐点,就是危险的前兆。关注每个月央行公布的社融数据,看同比增速是不是见顶回落。
信号三:货币政策措辞明显转向。
重点关注央行货币政策委员会季度报告,以及政治局会议对经济的表述。如果报告里开始出现"把好流动性总闸门""去杠杆""适度从紧"这类词句,说明政策口风已经变了。梳理历次高点前后的报告,几乎每一次股市见顶前,货币政策的描述都出现了从"稳健"到"收紧"的微妙变化。这些文件都是公开的,花十分钟读一遍,胜过听十个小道消息。
信号四:实质性紧缩动作落地,超额流动性转负。
光说不够,还要看做的。在政策措辞变化前后,如果央行真的开始提准(提高存款准备金率)、加息、提高公开市场操作利率,或者通过公开市场操作回收流动性,那么银行间"超额流动性"的增速就会明显下行,甚至转为负值。这一步,是确认货币政策真正转向的"实锤"。
信号五:估值中位数超过30倍,且风险补偿为负。
这里用的是"A股估值中位数"(而非被大蓝筹拉偏的上证指数或沪深300)。历史规律是:A股中位数在30倍以下时,从未出现过重要顶部;但反过来,下跌趋势里30倍也并不安全。另一个硬指标是"风险补偿"= 1/市盈率 - 十年期国债利率。A股所有重要顶部出现时,风险补偿都是负的;但风险补偿为正时,也从来没出现过重要顶部。所以,当估值中位数站上30倍、风险补偿转负时,可以进一步"确认"顶部的可靠性。
四、一句话总结:大跌只有一个核心原因把这五个信号串起来,可以得出一个极简却有力的结论:
造成A股大幅下跌的核心原因,只有一个——"金融紧缩"。
情绪、事件、外围冲击造成的下跌,往往跌得急、也涨得快,很快就能修复;但一旦处在"金融紧缩"的环境里——利率上行、社融回落、货币收紧、流动性转负——任何负面冲击或情绪波动,都会被成倍放大,演变成系统性、幅度超过20%的大跌。
所以,判断要不要减仓,看的不应该是"今天跌没跌""外围闹没闹",而是"金融环境有没有在收紧"。只要这套紧缩信号没出现,外部冲击带来的下跌大多是短期的,不必恐慌性砍仓;可一旦五盏红灯同时亮起,就该认真考虑降低仓位、落袋为安了。
五、用当下数据检验:现在该减仓吗?把前面五盏“红灯”逐一对照 2026 年 9 月的真实数据(数据来源:东方财富、中国人民银行、中债估值中心),结论很清晰——当前一个减仓信号都没亮起:
① 十年期国债利率:约 1.67%,远低于警戒线。 截至 2026 年 9 月 24 日,中债 10 年期国债到期收益率约 1.67%,不仅远低于原文提到的 3.5% 阈值,而且较 7 月初的约 1.74% 还在小幅下行,利率处在历史低位、且未现快速拉升,信号一不触发。需提醒的是,随着利率中枢下移,3.5% 这一旧阈值已不适用;当下的“预警线”应参考更低区间——若 10 年国债从 1.7% 附近快速拉升至 2.2%–2.5% 以上,才需警惕。
② 社融增速:温和回落,但并非紧缩拐点。 社融存量同比增速从 2025 年末的 8.3% 降至 2026 年 8 月的 7.2%,新增社融单月同比波动较大(8 月为 -35%、7 月为 +24%)。融资需求确实偏弱,但这发生在货币政策“适度宽松”、央行有意引导融资成本下行的背景下,属于“弱需求 + 宽货币”,与原文定义的“社融回落叠加利率上行、政策收紧”的紧缩组合完全不同,信号二不触发。
③ 货币政策措辞:明确“适度宽松”,而非收紧。 央行 2026 年三季度(9 月 19 日)例会延续“继续实施适度宽松的货币政策”“加大逆周期调节力度”的定调,市场甚至普遍预期年内还有降息约 10BP、降准约 50BP。报告里提到的“流动性闸门”“去杠杆”等收紧措辞完全没有出现,信号三不触发。
④ 实质性紧缩动作:无提准加息,反有降准降息预期。 当前没有任何上调准备金率、加息或回收流动性的动作,方向恰恰相反,信号四不触发。
⑤ 估值与风险补偿:不贵,且有正的保护垫。 东方财富全 A(800000.EI)市盈率(TTM)约 21.4 倍(2026-09-24),明显低于 30 倍的危险阈值;按风险补偿 = 1/PE − 10 年国债利率计算,约为 4.67% − 1.67% = +3.0%,为正。估值不贵、风险补偿为正,信号五不触发。
当下走势与操作建议(定量结论):
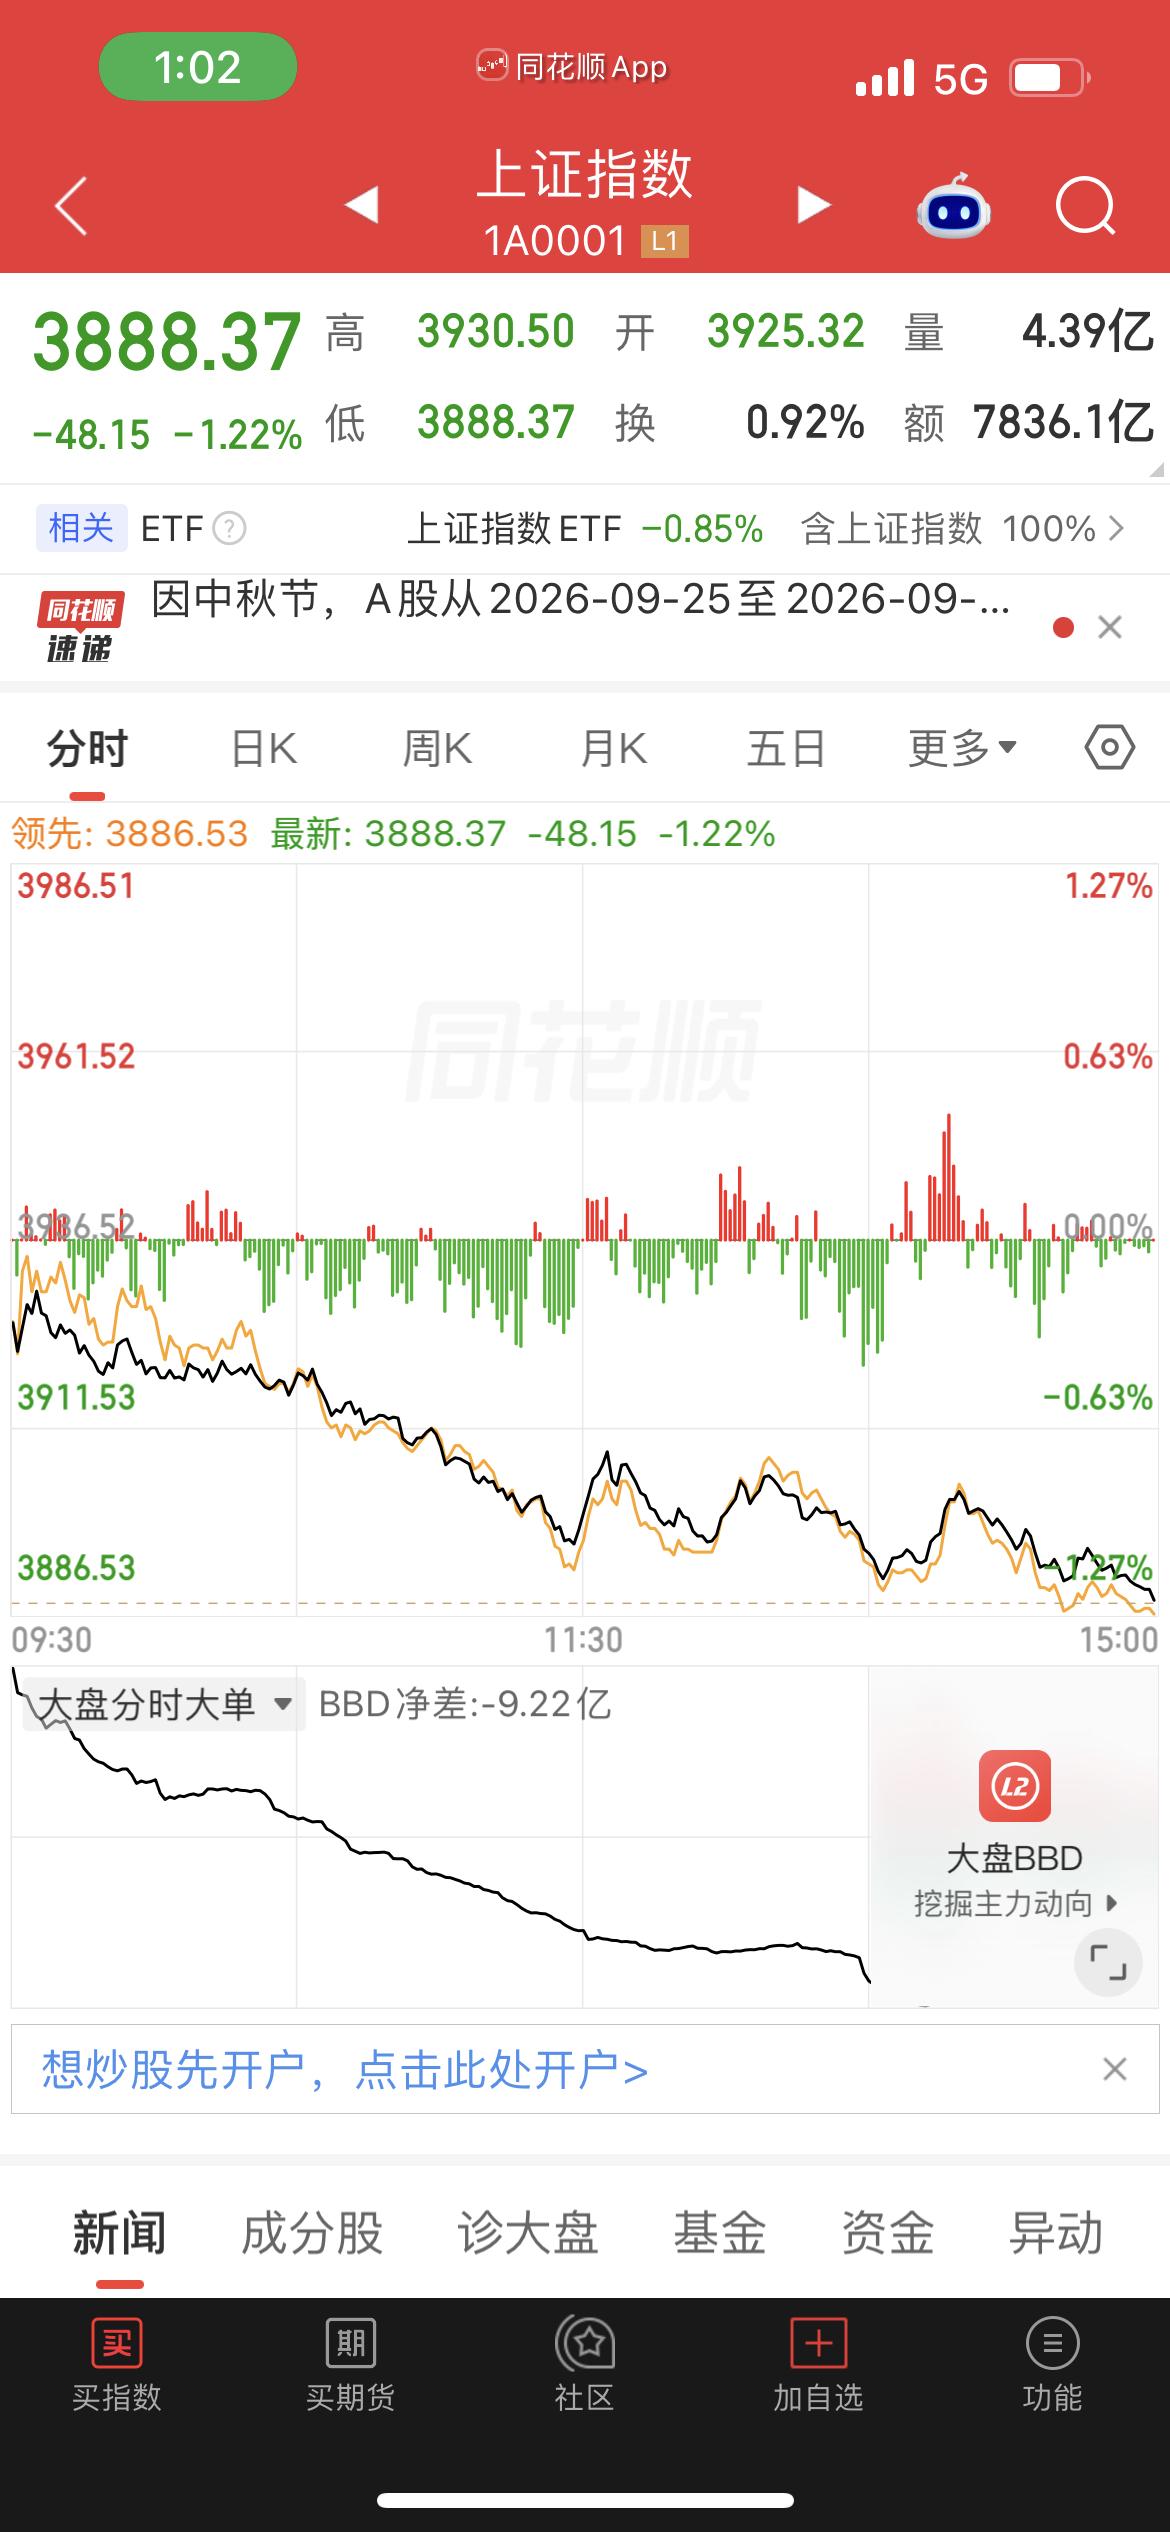
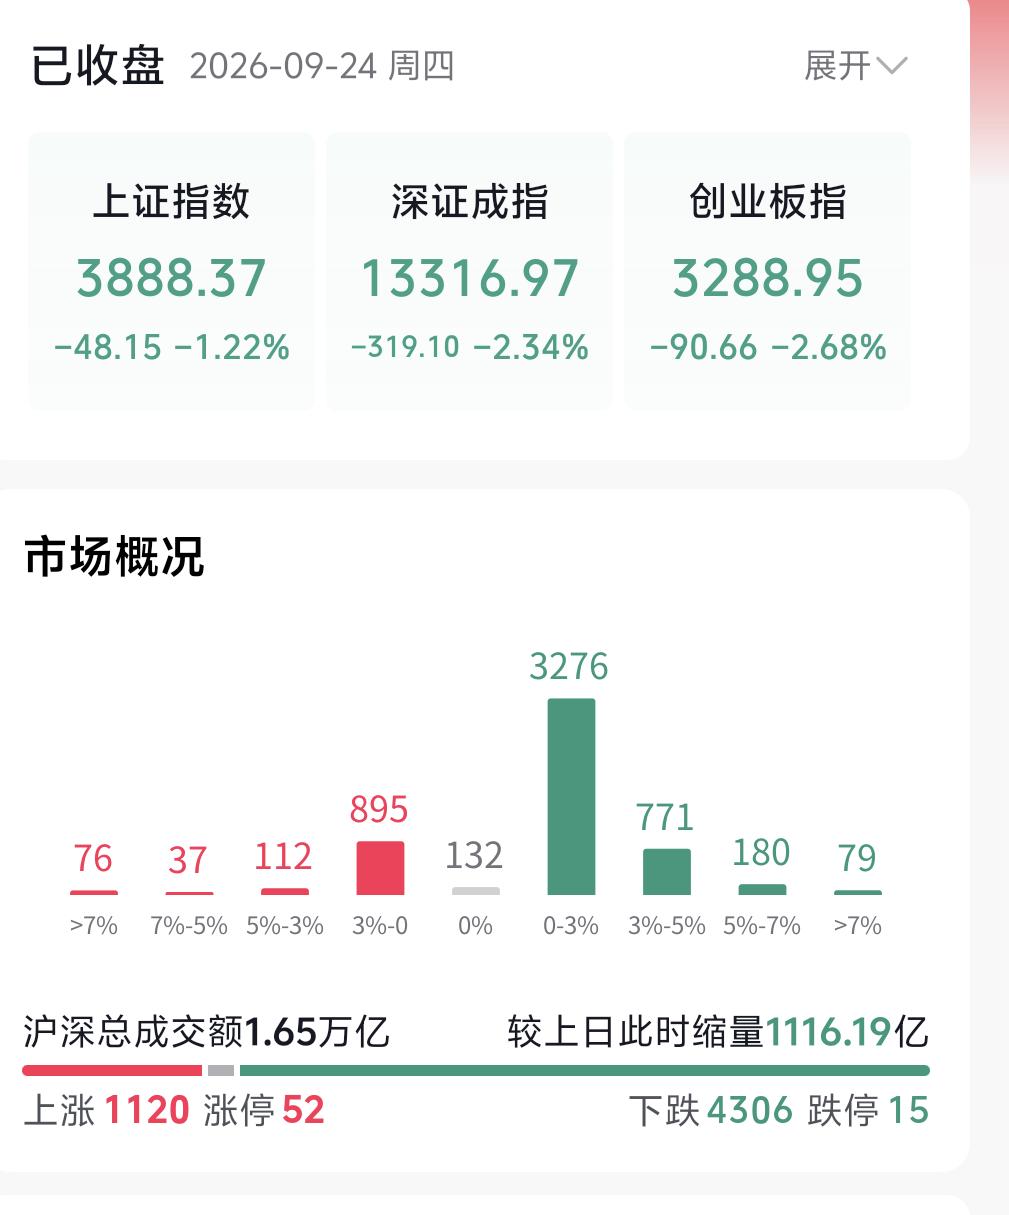
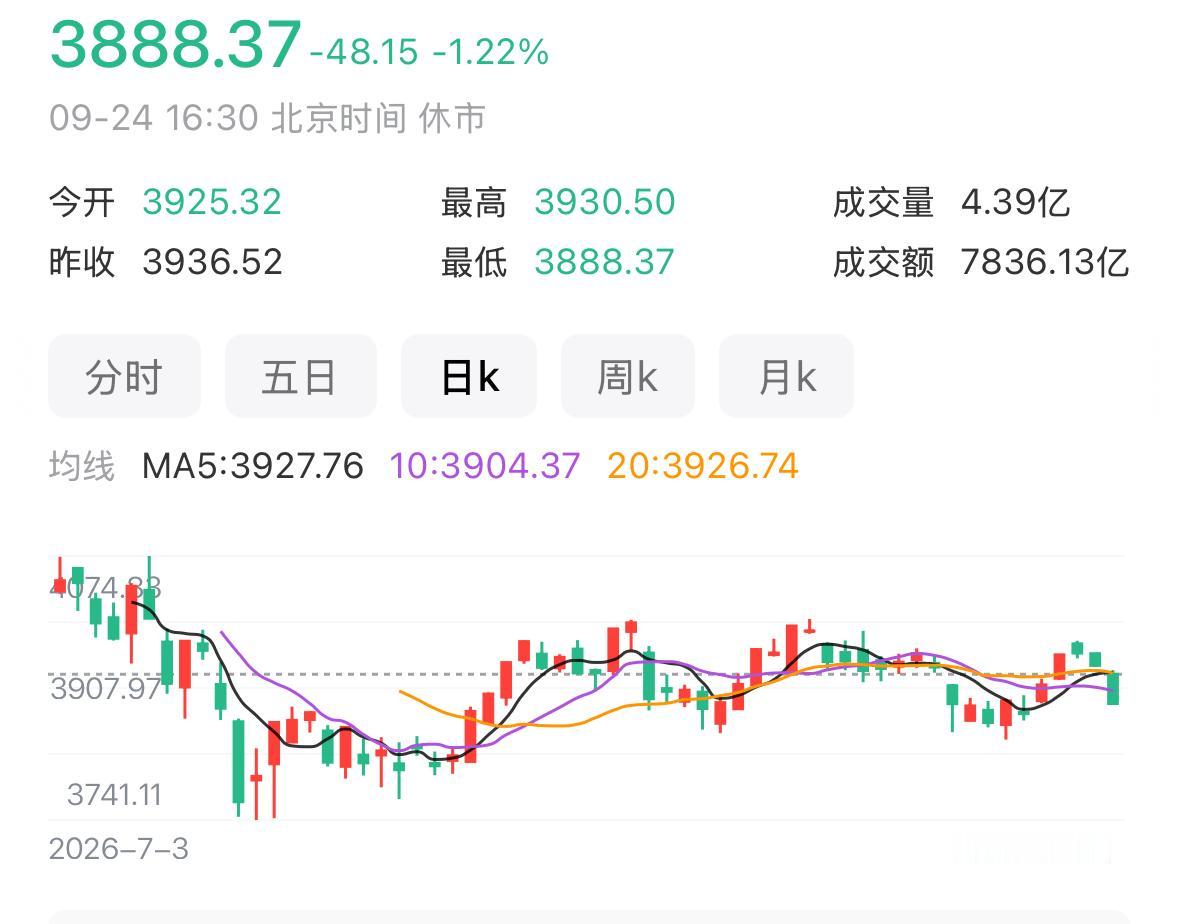
把五大信号套进当前市场,核心判断是——现在不是“值得减仓的大跌”环境。近期 A 股只是温和回调:上证指数 8 月涨约 4.0%,9 月截至 24 日回落约 2.5%,沪深 300 同步小幅调整,属于事件与情绪驱动的正常波动,而非金融紧缩下的系统性杀跌。
由此给出三点可执行建议:
仓位上:不必主动大幅减仓。 在“低利率 + 宽货币 + 估值不贵”的组合下,系统性超过 20% 的下跌缺乏土壤,维持中性偏积极仓位、把精力放在结构与方向上更划算。方向上:坚持结构性思维。 既然大环境不是顶部,选对风格与行业比猜点位重要;可适当关注受益于宽松流动性和逆周期发力的方向。风控上:设好“观察清单”与触发线。 每月盯住三件事——10 年国债利率是否快速突破 2.2%–2.5%、社融增速是否转负、货币政策措辞是否出现“防空转 / 去杠杆 / 闸门”等转向词;一旦利率、社融、政策、流动性、估值五盏红灯同时亮起,再启动减仓不迟。一句话:当下 A 股没有亮起任何一盏减仓红灯,不必因短期回调而恐慌砍仓;真正要做的,是把“减仓”这个动作留给那套紧缩信号真正确认的时刻。
值得减仓的大幅下跌信号有哪些
很多投资者都有一个共同的困扰:市场一跌,就纠结要不要减仓;一涨,又怕踏空。天天盯着盘面做择时,结果往往是"高买低卖",不