哈药被当成创新药炒了三个月。
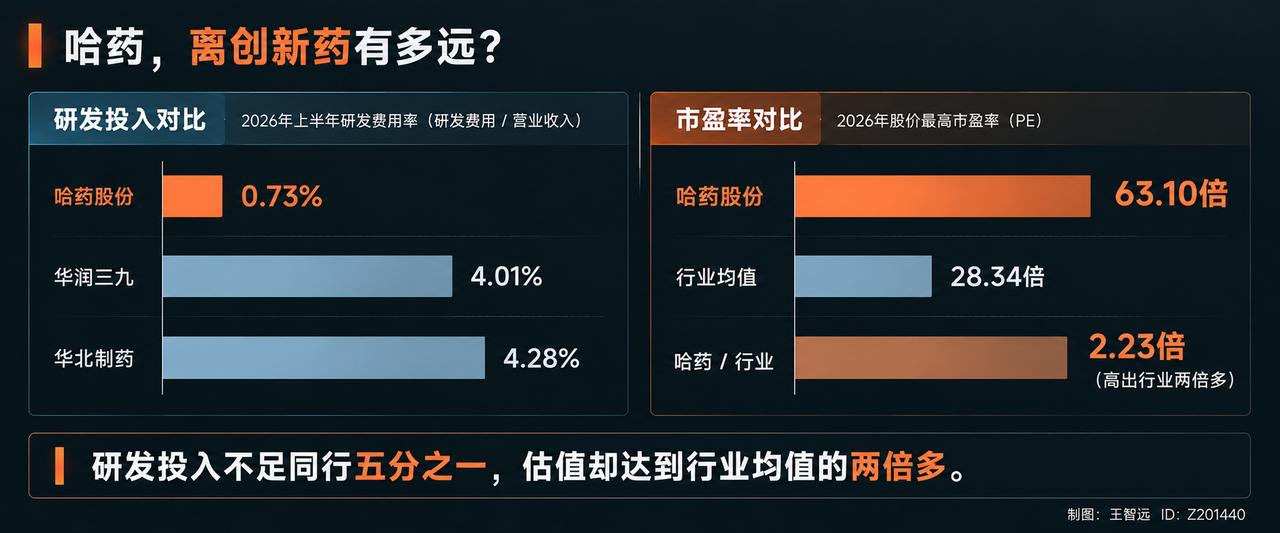
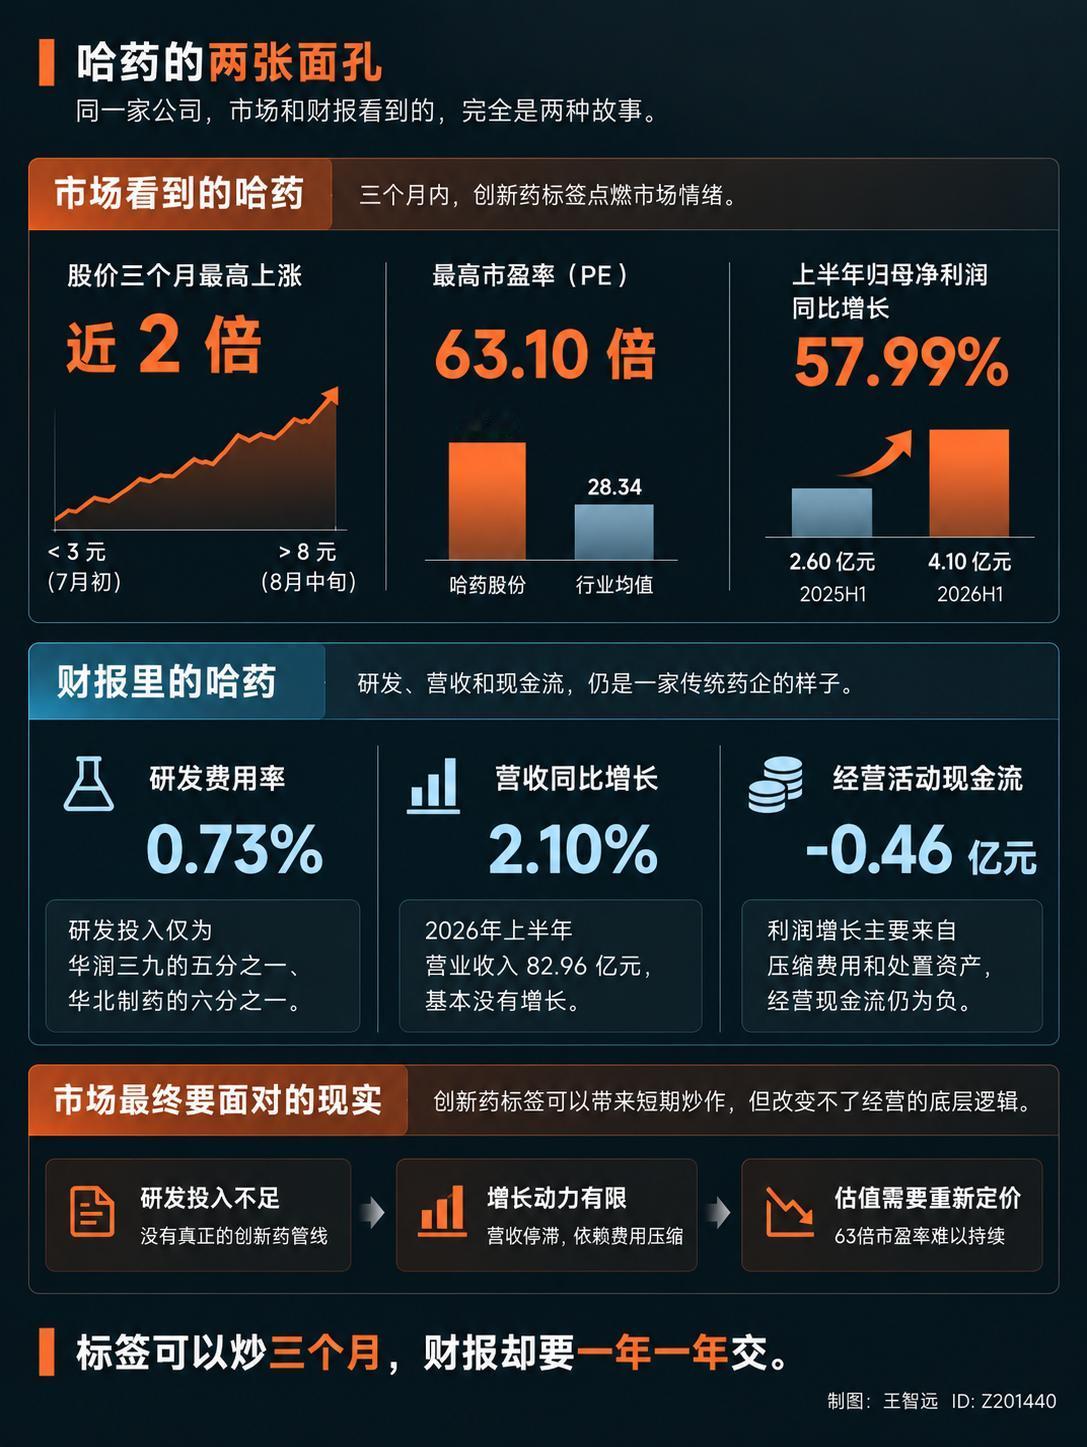
研发投入有多少?2026上半年6040万,占营收0.73%。按一样的统计标准,华润三九4.01%,华北制药4.28%,差距有五六倍。
目前在推进临床的只有一款三类仿制药,达普司他片,用来治疗慢性肾病引发的贫血。这份临床批件是直接从上海博志研新买的。哈药自己从来没说过属于创新药。
8月到9月连续发三份公告,表述从「可能存在非理性炒作风险」调整成「存在市场情绪过热,非理性炒作风险」,删掉了「可能」两个字。
全年一共发了七次风险提示,股价7月初还不到3块,涨到8月中旬突破8块,市盈率最高到63倍,行业平均28倍,高出一倍多。
行情软件把哈药归进创新药概念板块,新闻也顺着这个板块标题写报道,散户看到这个标签进场,游资接着接力炒作。哪怕七次风险提示,大家也没放在心上。
58%的利润增长是怎么来的?
营收只涨了2%,销售费用下降8%,管理费用下降5%,另外处置一批闲置设备,确认3570万收益。
单单三精制药净利润就有3.84亿,哈药整体归母净利润4.10亿,这家子公司贡献93.5%,其余全部子公司合计只占6.5%。
账面利润看着不错,但母公司可供分配利润是负20亿,已经连续8年没有分红。这份利润主要靠压缩开支得来。之后留置公告发布。
10月12号直接一字跌停,封单早盘106万手,后续继续增加到153万手,买入五档全部没有挂单,全天成交额不到4亿。
行情火热的时候单日成交能有几十亿。融资余额七个交易日减少43%,消息敏感的资金早就离场。公司没有实际控制人,前后三轮混改,十五年间一直没有真正能拍板的主体。
大股东质押率从44%上升到66%,上涨阶段刚好就发生在股价暴涨的那几个月。
这种情况放到别的公司属于突发利空,放在哈药身上更像一次压力测试;市场单方面给哈药贴上创新药的标签,公司本身并没有创新药业务。
数据都摆在明面上,后续会怎么样,慢慢看就知道。