印度这波,确实是自己把自己坑了。
10月8日,一位印度专家在社交平台晒出测算数据:过去三周,中国68%的原油进口用人民币结算,均价每桶93美元。同一时期,印度100%用美元结算,均价冲到每桶121美元。 价差接近30%,中国的采购成本只有印度的七成。
2022年西方制裁俄罗斯,俄油卖不出去,印度第一个冲上去捡漏。2024年一年就省了约22亿美元,俄罗斯卖给印度6.345亿桶原油,占印度进口的36.4%,平均每桶还让利3.5美元。便宜占久了,印度以为天下便宜都是自己的。
好日子在2025年变了味。美国加码制裁,印度被迫削减俄油进口。等到印度想回头,发现折扣已经消失了。路透社2026年7月报道,印度斯坦石油公司财务总监在分析师电话会议上明确表示,贸易商已不再对俄罗斯乌拉尔原油提供任何折扣。
更关键的是,俄油对印度的报价已经变成较布伦特基准价溢价超过10美元,而中东原油的性价比反而更高。Kpler数据显示,9月份俄罗斯在印度原油进口中的份额从7月的56%暴跌到约35%,日均俄油进口量降到31万桶,是2022年俄乌冲突以来的最低水平。
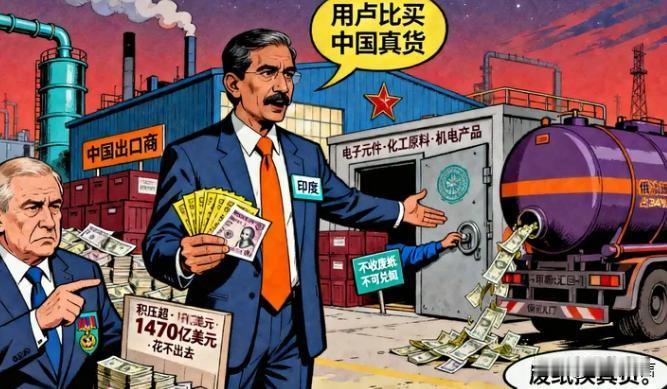
第一,支付渠道堵死了。 印度想用卢比买俄油,但卢比不是国际可兑换货币。俄罗斯卖家在印度银行积累了大量卢比,却几乎没有办法把这些钱汇出印度。有情报机构评估,俄公司在印度积压的卢比金额达到数百亿美元,只能用于在印度境内投资或购买印度商品,无法自由兑换。
印度炼油商只能绕道:把卢比存入俄罗斯卖家的海外账户,再换成阿联酋迪拉姆或人民币。绕两道弯,每换一次都是成本。
第二,被迫转向现货市场。 印度没有像中国那样签下大量长期锁价协议,只能在国际现货市场临时采购。中东局势一紧张,现货价格立刻飙升,印度作为现货买家,只能照单全收。
第一,支付通道早就铺好了。 中俄油气贸易的本币结算已经跑了多年,俄罗斯对华出口油气的人民币结算占比超过90%,中俄贸易本币结算比例甚至冲到99%以上。人民币可以直接支付,不需要绕道第三方货币,省去了中间换汇的所有成本。
中东方向也在同步打开。2026年3月,中东对华原油贸易人民币结算占比达到41%,沙特阿美对华原油人民币结算比例到了45%。
第二,俄伊在中国市场打价格战。 印度退出之后,原本运往印度的俄罗斯乌拉尔原油掉头涌向中国港口。俄罗斯和伊朗为了争夺中国这个最后的买家,在中国市场直接打起了价格战。
乌拉尔原油在中国港口的贴水从1月的10美元扩大到12美元,伊朗轻质原油的贴水从8美元扩大到11美元。俄罗斯贴水12美元,伊朗贴水11美元,差一美元就能定生死。
第三,战略储备给了中国不着急的底气。 中国手里握着约9亿桶战略石油储备,相当于78天的进口量。不急着买,就有议价权。加上煤化工替代、陆上管道运输和新能源车替代,中国在石油需求端有足够的弹性空间。
印度卢比长期贬值,国际认可度极低,没有任何能源出口国愿意接受卢比结算。印度只能被动绑定美元体系,承担美元汇率波动、制裁风险和高额手续费。中国有人民币跨境支付系统(CIPS),有稳定的汇率,有产油国愿意接受的结算货币。这是两国货币国际信用的差距。
中国和各大产油国保持了长期稳定的履约记录,签下大量长期采购协议,拿到了协议低价。印度在美俄之间反复横跳,今天买俄油,明天跟美国示好,产油国看在眼里,不会给它长期锁价待遇。30%的油价差,本质上是国际市场对印度投机主义的“信誉溢价”惩罚。
印度一直想打造能源独立、制造业崛起的大国标签,却在最基础的能源贸易上,因为支付体系缺失和战略定力不足,持续支付高额溢价。这不是中国“坑”了印度,是印度自己的选择把自己推到了高价买油的位置上。
信息来源:印度斯坦石油称贸易商不再对俄罗斯乌拉尔原油提供折扣 新浪财经