明年起,如果房价继续下跌,中国大多数家庭可能先碰上3个难题。
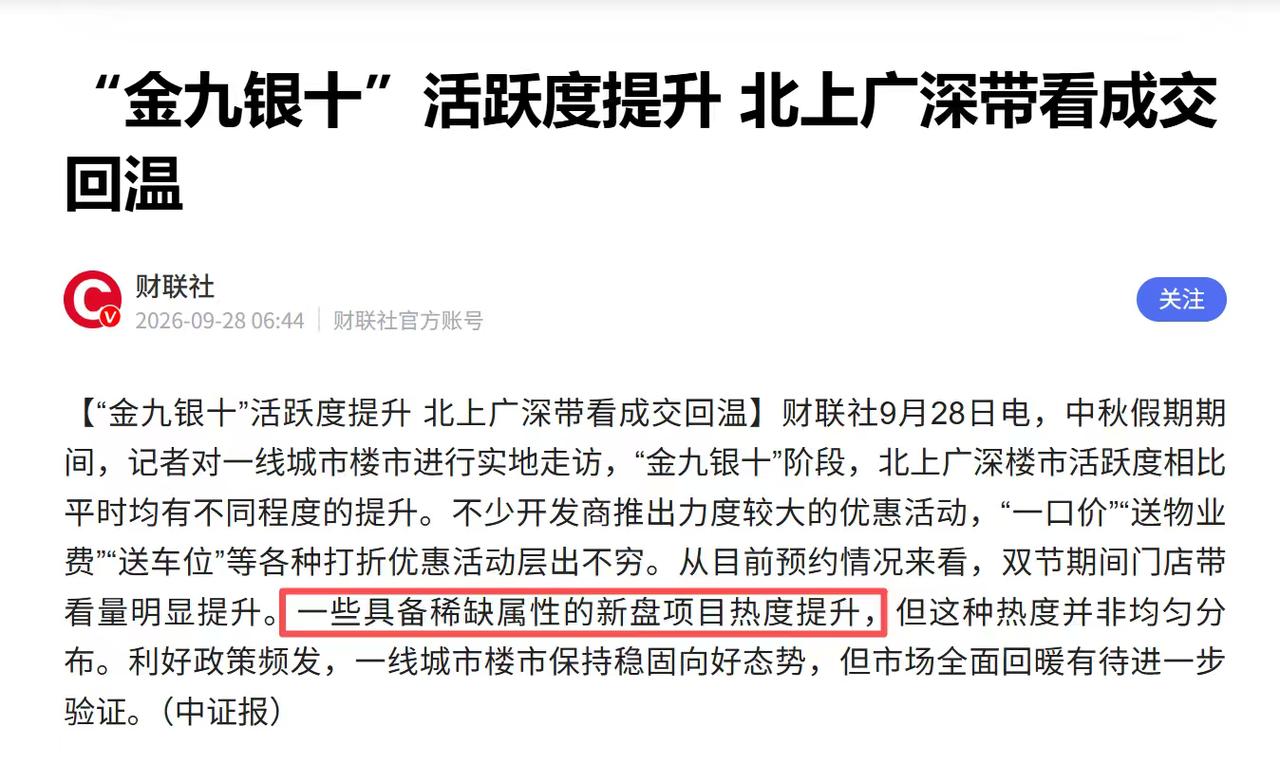
2026年10月刚开头,二手房市场又出了一个挺有意思的数据。中指研究院10月2日公布的9月数据里,百城二手住宅均价环比下跌0.60%,100个样本城市里97个在跌。可另一边,重点20城二手住宅成交11.9万套,同比还增长了7.4%。
看到这里,我第一反应不是“楼市要怎样”,而是另外一个问题:房子还能卖,但不少人想卖出去,得继续谈价格。
这对普通家庭的影响,比一句“涨还是跌”现实多了。尤其是明年,如果这种走势继续,有房贷的家庭可能会越来越明显地碰到三个问题。
最先来的,就是现金流。
央行此前对3.11万户城镇居民家庭做过调查,样本中43.4%的家庭有住房贷款。有房贷家庭月偿债收入比达到29%,刚需型房贷家庭更是达到33%。
这个调查是2019年的,不能拿来直接代表2026年全部家庭,但它至少说明了一件事:房贷本来就是很多城镇家庭每个月最硬的一笔支出。
麻烦就在这。房价跌了,剩余贷款不会跟着一起跌。
你家房子少值了30万,银行不会说,那这个月月供给你少收一点。
收入稳定时还好。一旦碰上降薪、换工作,或者老人看病、孩子教育突然增加开支,每个月固定划走的房贷,就会一下变得很扎眼。
这也是我觉得很多人容易忽略的一点。大家总盯着房价跌了多少,其实家庭真正难受的,往往不是账面数字,而是手里的活钱越来越少。
然后第二个问题就来了:房子有价格,不等于随时能变成钱。
国家统计局9月公布的8月70城房价数据显示,一线城市二手住宅价格同比下降2.7%,二线下降4.9%,三线下降5.6%。
而且城市之间差别已经很明显。8月上海二手住宅环比上涨0.3%,深圳上涨0.1%,北京却下降0.1%。同样是一套房,放在不同城市、不同板块,成交难度完全可能是两回事。
真碰到急用钱的时候,挂牌价其实没那么重要。重要的是,有没有买家愿意接。如果必须继续降价才能成交,卖完以后再扣掉剩余贷款和相关成本,真正能拿回手里的钱,可能比很多家庭原来想的少。
这时候第三个问题也跟着冒出来:换房容易卡住。
很多家庭买第一套房时,计划其实很简单。刚结婚先住两居。孩子大了,再换三居。
可换房这件事,有个前提:旧房得先卖出去。如果旧房半年都卖不掉,或者价格一降再降,下一套房的首付款就得重新算,原来的改善计划自然只能往后推。
政策其实已经在帮忙降低换房成本。今年1月,财政部、税务总局和住建部明确,把居民换购住房个人所得税退税优惠延长到2027年底。
9月底,财政部等部门又推出居民购房贷款贴息政策。符合条件的新购首套住房商业贷款,可以享受年化1个百分点、最长5年的财政贴息。
这些政策确实能省钱。但我觉得大家也得分清楚一件事:政策能降低交易成本,却没法替你决定房子卖多少钱。
所以现在再看楼市,我反而不太建议普通家庭天天猜“明年到底涨不涨”。这事没人能提前给准答案。真正值得算的是另外几笔账。
家里还剩多少贷款,每个月月供占收入多少,手头现金能撑几个月,如果突然要卖房,自己最低能接受什么价格。这些数字,全都能算。
房价上涨的时候,很多家庭习惯看房子值多少钱。市场调整以后,更重要的其实是看自己手里还有多少现金。
2027年的楼市会怎么走,现在下结论还太早。但有一点我越来越确定。对普通家庭来说,房子跌一点未必马上出问题,真正麻烦的是房价在调整,收入也不稳定,手里还没有现金缓冲。
把这笔账提前算明白,比每天盯着房价涨跌,实在得多。
评论列表