第一次见到银行股股价突破150元,属实颠覆很多人固有认知,不少人直呼离谱!
我认为,这件事真正值得聊的,并不是“银行股也能涨成科技股”这么简单,而是很多人对银行股的理解,本身就过于标签化了。
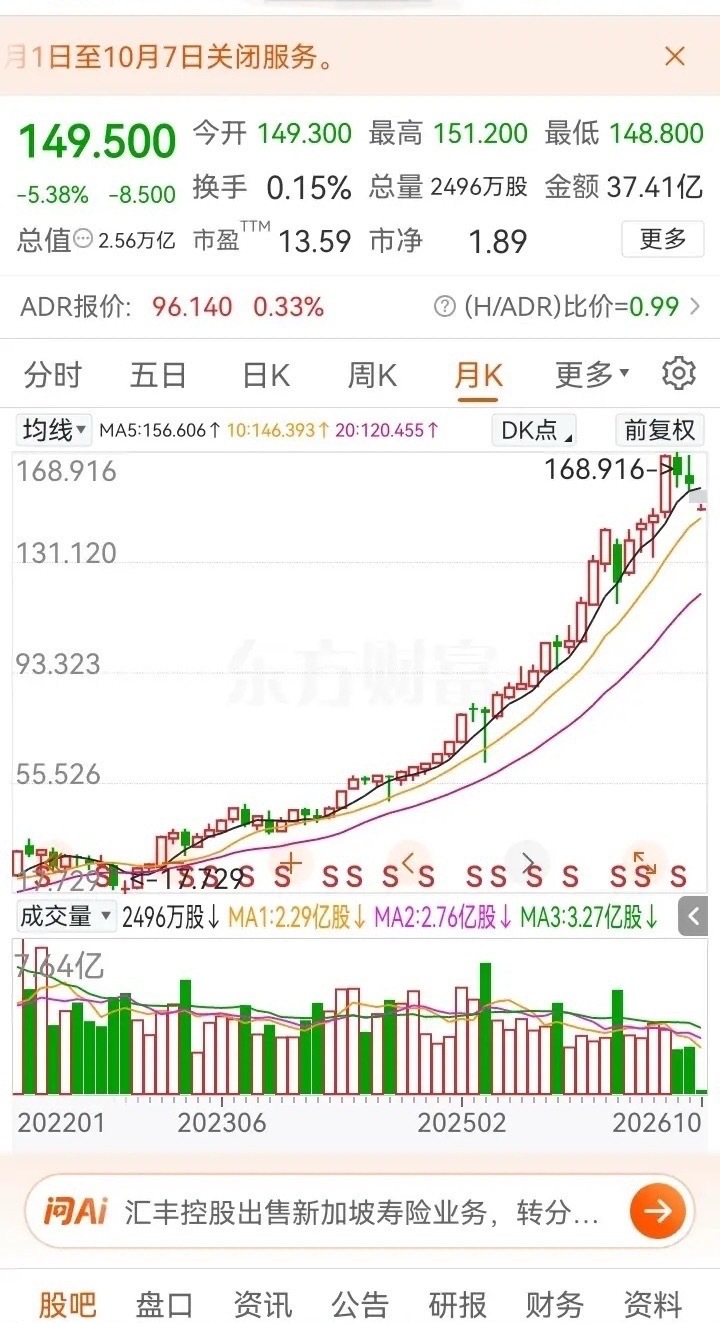
从公开信息看,这只被讨论的银行股,大概率指向港股汇丰控股。
这里先纠正一个很容易被忽视的细节,它在香港交易所上市,股价单位应该说“港元”。
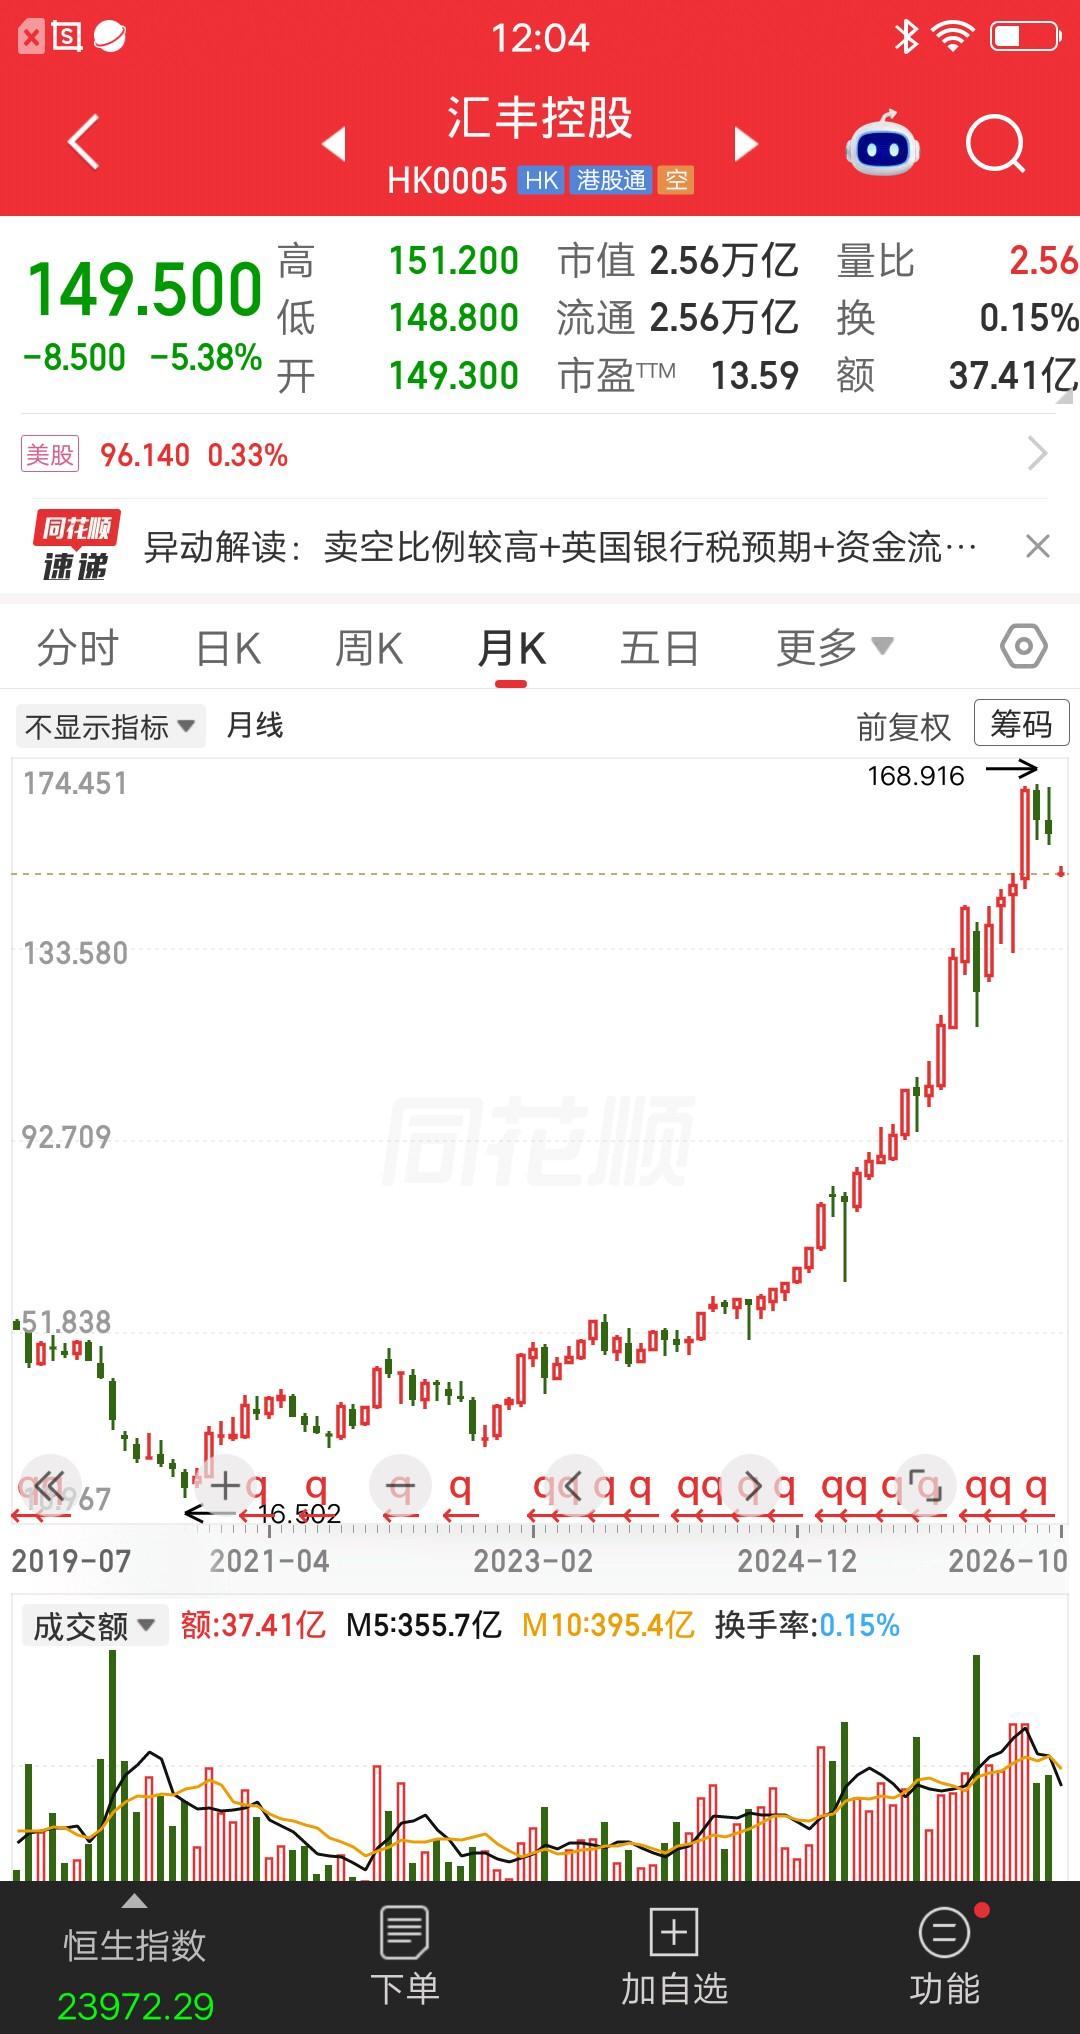
新华社公开行情显示,汇丰控股在2026年7月16日收报156.9港元,9月4日又收到了166.7港元,突破150港元这件事没有问题。
可截至10月2日,它已经回落到149.5港元,当天跌幅5.38%。
也就是说,“突破150港元”属于已经发生过的行情,不代表现在仍稳稳站在150港元上方。
这反倒让我觉得,这个案例最有意思的地方来了。
很多人一说银行股,脑子里马上出现几个词:低波动、高股息、慢慢涨、拿着养老。
汇丰这几年走出来的行情,确实跟这种传统印象不太一样。
新华社披露的2022年公开行情里,汇丰控股11月22日收报44.75港元,到了2026年9月公开收盘价已经达到166.7港元。
哪怕不挑最低点,也已经是非常明显的一轮价值重估。
假设真的是20港元买入20000股,又真的涨到了168.91港元,那么单纯股价差就是148.91港元一股,20000股对应的浮盈约297.82万港元,收益率恰好是744.55%。
也就是说,744.55%这个百分比在这套假设下算得出来,可“价差浮盈只有259000元”算不出来,两组数字不可能一起成立。
我更愿意说,这恰好提醒了大家,看投资故事别只盯着那个最震撼的百分比。
持股数量、成本价、复权方式、交易币种、有没有中途卖出,这些东西少一个,收益截图都可能讲出完全不同的故事。
分红这一块反倒更接近事实,证券时报报道显示,汇丰控股2025年度每股合计派息0.75美元,其中第四次股息达到每股0.45美元。
按照20000股计算,一年对应15000美元股息,按港元联系汇率粗略换算,大致在11万多港元,确实接近一些文章所说的12万港元。
可“每年稳定拿12万”这句话,我觉得还是说得太满。
2023年汇丰每股合计派息0.61美元,2025年已经提高到0.75美元,不同年份派息水平并不完全一样,特殊年份还可能出现特别股息。
证券时报报道也提到,2023年汇丰税前利润达到303亿美元,收入增长30%,那一年净利息收益明显受到了利率上行的推动。
股息能力跟盈利、资本充足率、监管要求、管理层资本安排都有关系,不是一张永久有效的存款利息表。
在我看来,这才是汇丰这一轮行情和普通人印象里的银行股最大的区别。
它虽然叫银行,却并不是单纯靠存贷款利差吃饭的地方性银行。
它还有财富管理、外汇、债券、股票市场、跨境金融等业务。证券时报披露,2025年第一季度汇丰财富管理、外汇、债务及股票市场业务表现较强,公司在完成20亿美元股份回购后,又计划进行最多30亿美元的新一轮回购。
分红是一条线,回购又是一条线。
很多投资者只会算股息率,却容易低估注销式回购的长期影响。
公司拿现金买回股票并注销,在利润不变的条件下,剩余每一股对应的权益会发生变化。
市场愿不愿意提高估值,还得看盈利前景,可资本回报力度持续提升,本身就可能成为估值修复的重要推力。
再往前看,汇丰也做了很多业务收缩和结构调整。
证券时报报道过,它陆续退出俄罗斯、出售法国零售银行和加拿大等业务,资源越来越集中到亚洲、英国以及财富管理等优势领域。
我的看法是,汇丰这几年的上涨,与其说是一家“沉闷银行突然妖股化”,不如说是低估值修复、利率周期、资产出售、业务重组、分红提升、股份回购几股力量叠到了一起。
这里还有一个特别容易算错的地方:分红和股价上涨不能机械地重复计算。
股票除息之后,理论价格会扣掉对应股息。
真正专业一点的衡量方法叫“股东总回报”,看的是股价变化加上现金股息,再考虑股息是否重新投入。
把“股价从20涨到168”算一遍,再把历年分红全部当成凭空增加的利润加一次,容易给人一种收益无限叠加的错觉。
我觉得,这也是这个案例最值得普通投资者学的一课。
银行股不是只有一种剧本,大型国际银行、区域银行、零售银行、投资银行色彩较重的综合金融集团,利润来源和波动逻辑差别很大。
把整个银行板块都理解成“低波收息”,容易错过变化;看到汇丰大涨,又反过来认定所有银行都能复制几倍行情,同样容易把个案当规律。
尊重公开信息,认真核对数字,不神化个案,也不轻视长期价值,这比追着一张几百个百分点的收益截图更重要。
评论列表