英伟达这次1500亿美元回购,我觉得真正值得看的不是“钱有多大”,而是它选择在什么时候出手。
先算第一笔账。英伟达新增1500亿美元回购授权,加上原有额度,剩余额度大约2350亿美元,可以一直用到2028财年结束。单看1500亿美元,已经超过苹果2024年1100亿美元的单次回购纪录。
但第二笔账就没那么夸张了:2350亿美元放到英伟达现在的市值里,占比不到3%。上一季度营收已经做到960亿美元,单季自由现金流约210亿美元,分几年慢慢回购,对它来说并不是特别重的负担。
真正反直觉的是第三笔账:它偏偏在估值掉下来的时候加码。
按这组数据,英伟达前瞻市盈率已经降到16.5倍,是2015年以来低位,而过去十五年平均大约30倍。对应盈利收益率约6.1%,已经重新高过10年期美债5.2%,也明显高于标普500大约3.9%的盈利收益率。
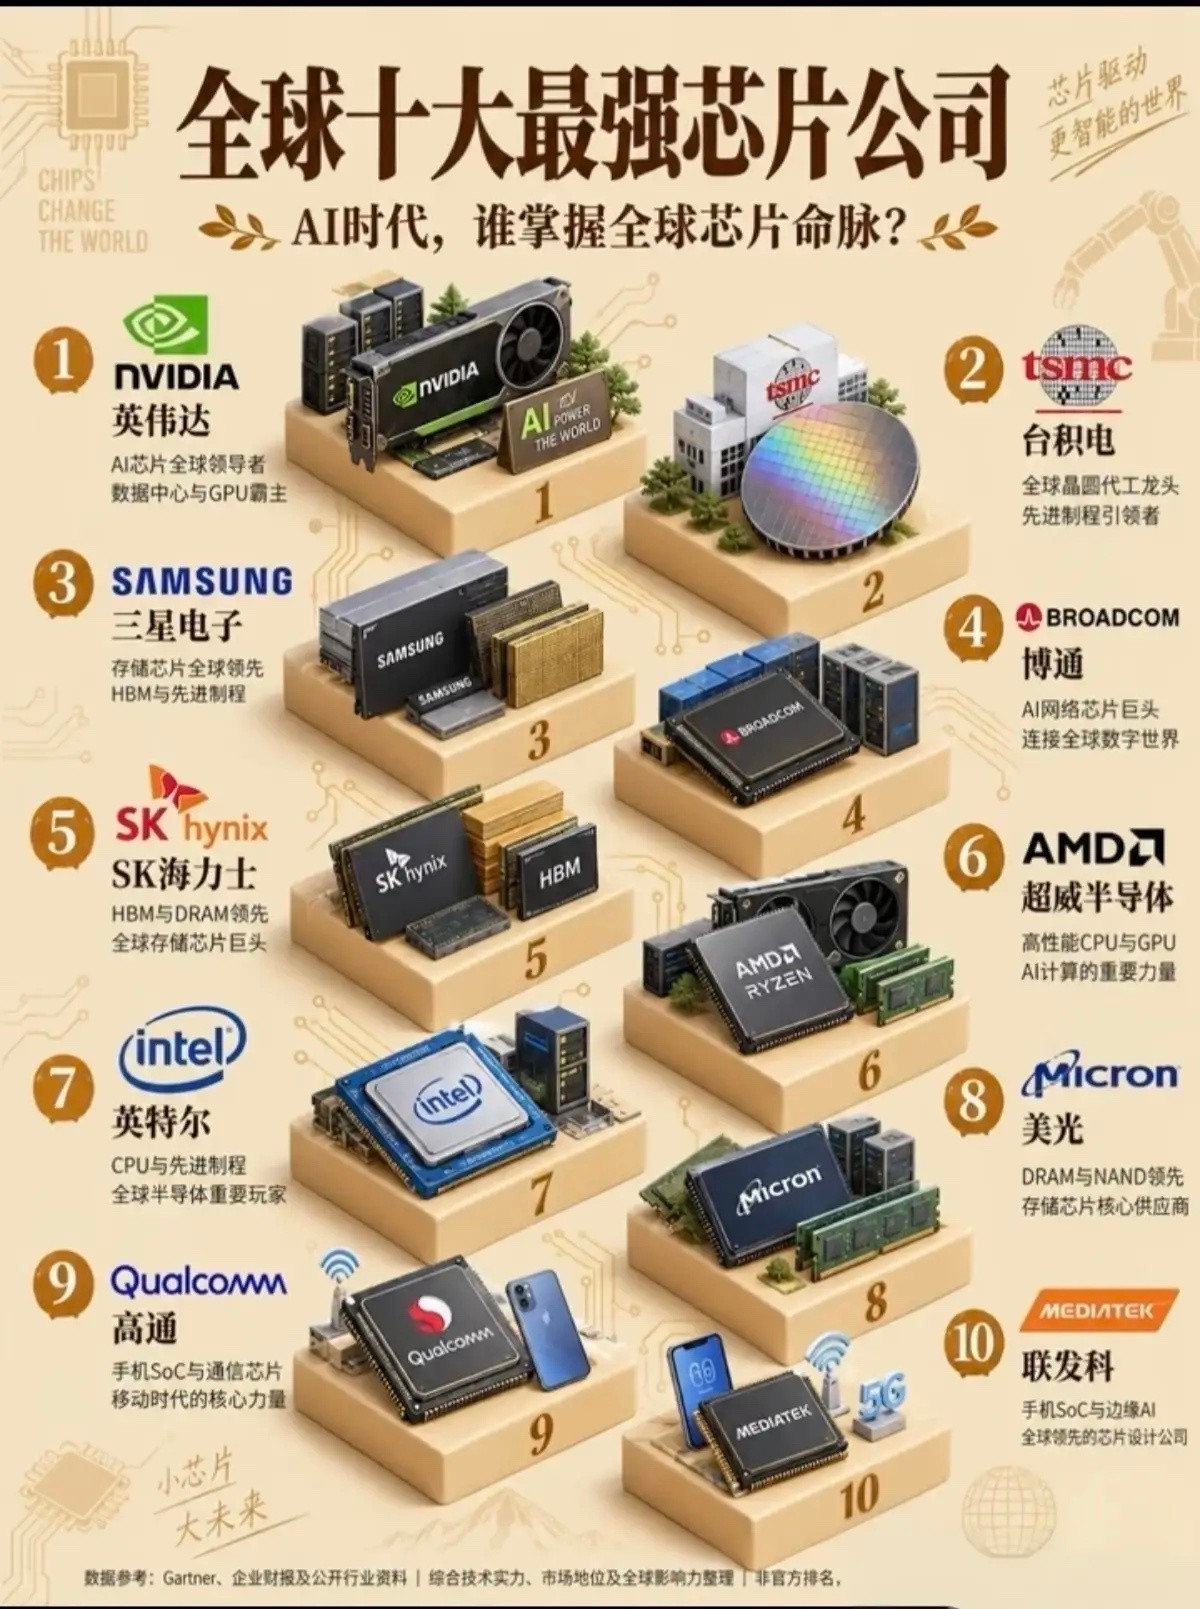
再看今年股价表现,英伟达只涨了约20%,AMD翻倍、英特尔甚至翻了两倍,市场明显把更多资金押到“追赶者”身上。
所以这1500亿美元更像一句很直接的话:别人觉得英伟达贵的时候,公司未必回购;现在市场开始怀疑AI周期、怀疑增长持续性,管理层反而把回购额度开到历史最大。
回购当然不能证明AI需求一定还能涨几年,但它至少回答了一个问题:
当市场开始怀疑英伟达值多少钱的时候,英伟达自己愿意拿真钱出来报价。