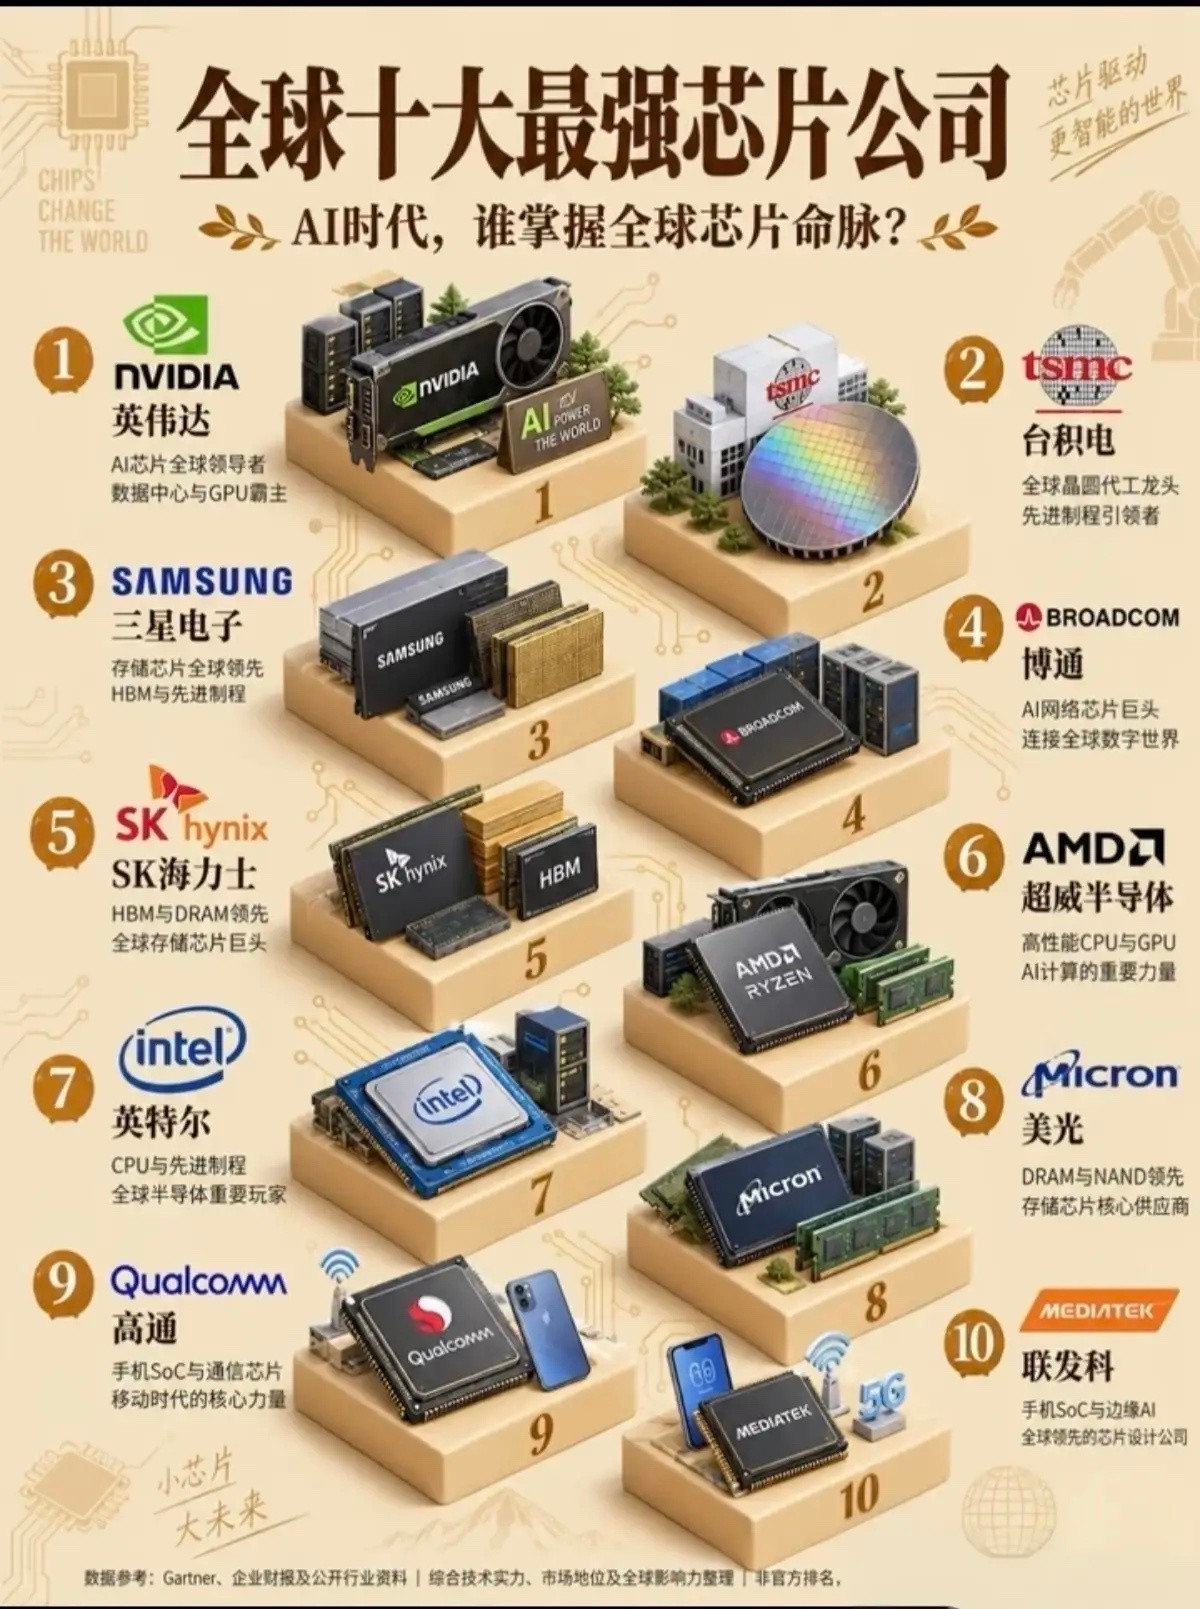
英伟达押注玻璃基板英伟达加速布局玻璃基板!联合设备伙伴攻坚,目标2028年落地
随着AI大模型算力需求持续攀升,高端GPU芯片的性能升级迫在眉睫,传统封装材料的短板逐渐显现。近期行业消息显示,英伟达正加快推进玻璃基板技术落地,联合设备企业开展技术攻关,给产业链定下研发时间表,计划力争在2028年实现相关技术落地,为下一代高性能AI芯片铺路。
据海外媒体信息,英伟达正在对玻璃基板方案进行多维度评估,携手德国设备企业SCHMID共同开展技术研发,同步联动多家海外基板厂商,要求产业链在两年内完成核心开发工作。SCHMID这家设备企业同时服务多家头部芯片企业的玻璃基板设备研发项目。当前行业的主要难点集中在TGV玻璃通孔金属化工艺,该环节技术门槛较高,相关产品的客户认证工作还在推进当中。
除联合设备商之外,英伟达高层也在积极对接产业资源。黄仁勋此前与SK集团负责人会晤,深入探讨半导体领域深度合作,同时推动台积电布局玻璃基板相关技术,目标应用于新一代GPU产品,突破现有芯片封装的性能天花板。其实早在今年5月,英伟达就已经和康宁达成长期战略合作,通过投资布局锁定供应链资源,康宁也规划在美国新建三座先进工厂,将光学连接相关产能扩充十倍,用来满足AI数据中心不断增长的市场需求,不难看出英伟达在玻璃基板赛道的布局是长期且持续的。
为什么全球头部芯片企业集体看好玻璃基板?核心在于它对比当前主流的有机封装基板,具备多项先天优势。在AI芯片高负载运行场景下,传统有机基板容易出现耐热性不足、受热翘曲变形等问题,会限制芯片集成能力与运行上限。而玻璃基板低热膨胀、信号损耗更低,用在高端封装上,能够有效改善上述痛点。行业测算,采用玻璃基板方案,芯片运行速度有望提升约40%,功耗也能实现大幅下降。这类新材料可以支撑单颗封装内部集成更多芯片以及HBM,是适配未来高性能AI芯片、HPC高性能计算的关键材料。放眼全球产业链,英特尔也在推进自有Glass Core玻璃基板技术,多家海外企业已经进入试验线送样阶段,行业普遍预期量产窗口集中在2028年前后。国内产业链也没有停下追赶脚步,多家本土企业已经开启中试产线搭建与下游客户验证工作。TGV成孔、金属化等配套工艺持续打磨完善,国内先进封装产业正从实验室验证阶段,逐步走向中试量产阶段。在AI算力、高性能计算、HBM高带宽内存的需求拉动下,先进封装赛道整体迎来扩容机会,面板级封装的发展趋势,也会进一步放大玻璃基板在大尺寸、低翘曲方面的独特价值。不过客观来看,国内产业仍处在发展早期阶段。玻璃原片自主化进度尚有提升空间,TGV加工、电镀金属化、RDL曝光、CMP抛光等关键设备与工艺环节,依旧是后续需要持续突破的重点,也是值得持续跟踪的产业链方向。梳理国内产业链相关企业,覆盖多个细分环节(仅产业信息梳理,不构成任何投资建议):玻璃基板方向,国内有京东方、蓝思科技等企业布局相关研发与验证;激光钻孔环节,帝尔激光、大族激光在激光加工领域拥有相关技术储备;电镀设备及配套药水领域,三孚新科有所布局;传统ABF基板材料方面,生益科技、华正新材等企业深耕;PI膜材料赛道,奥来德开展相关产品研发。需要重点提醒大家,新技术赛道机遇与挑战并存。玻璃基板还处于技术攻坚阶段,存在不少不确定性:一是整体产业化落地节奏有可能不及市场预期;二是TGV玻璃通孔金属化核心工艺研发难度大,攻关进度存在变数;同时,传统有机基板也存在持续技术迭代的可能性,存在技术路线竞争风险;另外半导体行业客户认证流程漫长,认证周期拉长,也会影响新材料的量产导入节奏。整体而言,玻璃基板是下一代AI芯片先进封装的重要候选材料,海外大厂带头加速技术验证,国内产业链同步跟进。但新材料从研发、中试到大规模量产,需要跨越工艺、良率、客户认证多重关卡,后续产业链进展还需要持续观察,切勿仅凭单一产业消息盲目决策。英伟达行业地位英伟达芯片需求