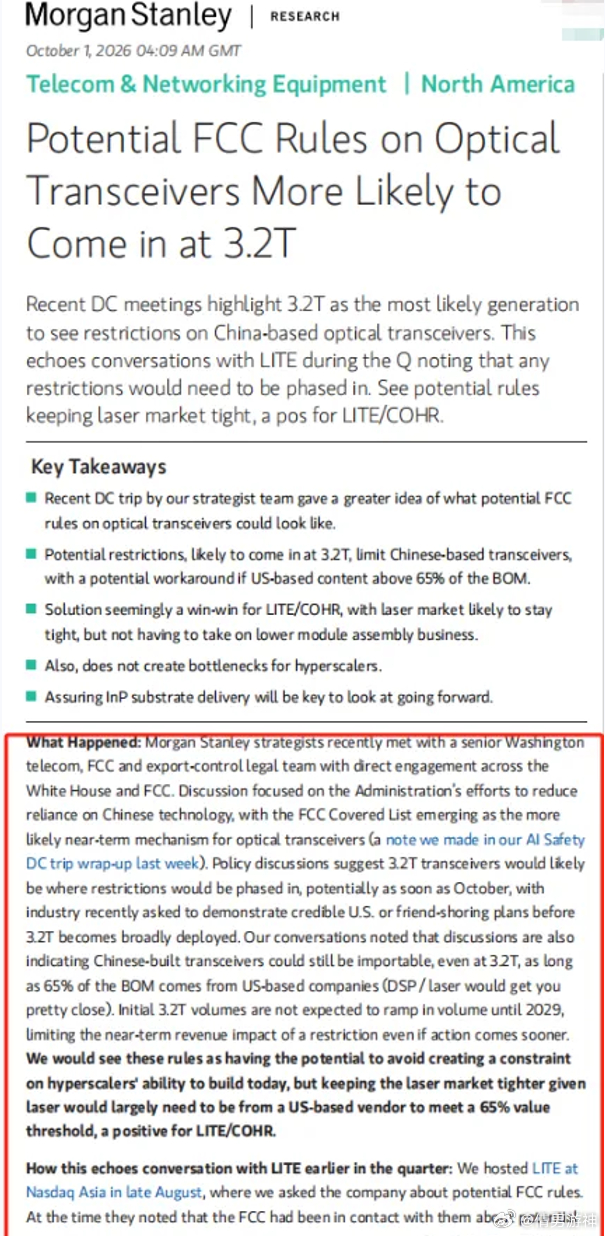
大摩最新判断:FCC限制或从3.2T开始,光模块最大的不确定性正在下降!
摩根士丹利这份光通信报告核心:美国光模块政策不会一刀切立刻封杀国内厂商,最坏情况概率下降,但利润会承压
政策落脚点大概率不是现在的 800G/1.6T,而是等到下一代 3.2T(2028 放量、2029 普及)才开始限制,留给产业链好几年缓冲时间。
有个备选合规方案:就算模块在中国组装,只要物料成本里 65% 来自美国元器件(比如 Marvell 芯片、Lumentum 激光器),依旧可以卖给美国市场。
美国自身有矛盾:一边想减少对中国光模块依赖,一边又要猛建 AI 算力。美国本土厂商产能跟中际旭创、新易盛差距巨大,硬一刀切会导致 Meta、谷歌等 AI 巨头缺光模块、拖慢美国 AI 建设。所以政策没法做得太极端。
风险性质转变: ✖️之前市场担心:直接被踢出美国市场,生意没了 ✔️现在更可能:生意还能做,但必须多采购美国高价器件,牺牲一部分毛利率
产业格局推演:美国企业守住激光器、DSP 这些高利润核心器件;中际、新易盛继续负责组装制造,只是利润变薄。
提醒:3.2T 限制、65% 美系物料只是目前讨论方向,不是最终落地法规,后续还有变数。如果美国本土产能一直跟不上,政策还有机会继续放宽。
一句话浓缩:美国不会马上断供国内光模块大厂,800G/1.6T 暂时安全,风险延后到 3.2T 时代;国内企业仍可供货美国,但要让渡部分利润,市场最大的 “归零风险” 大幅下降。
恒指大跌3%