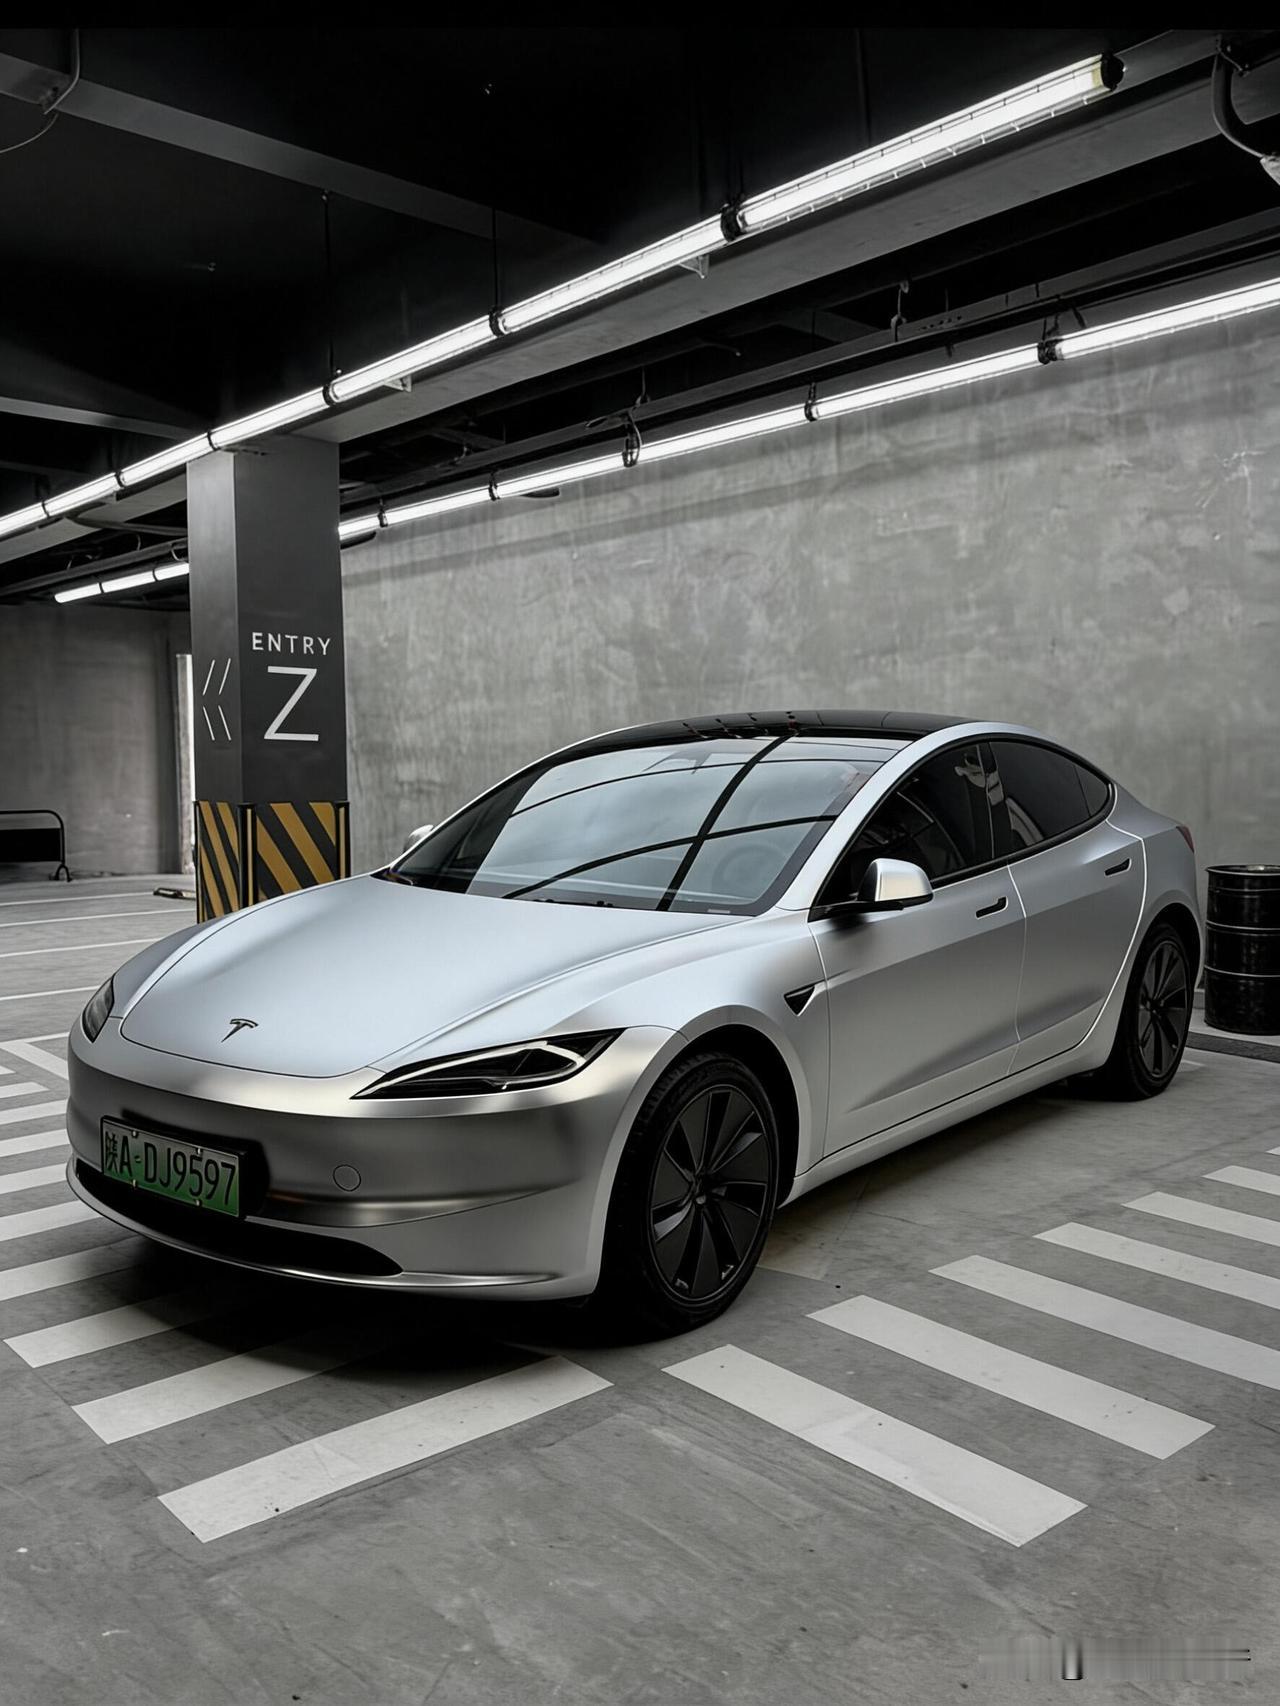
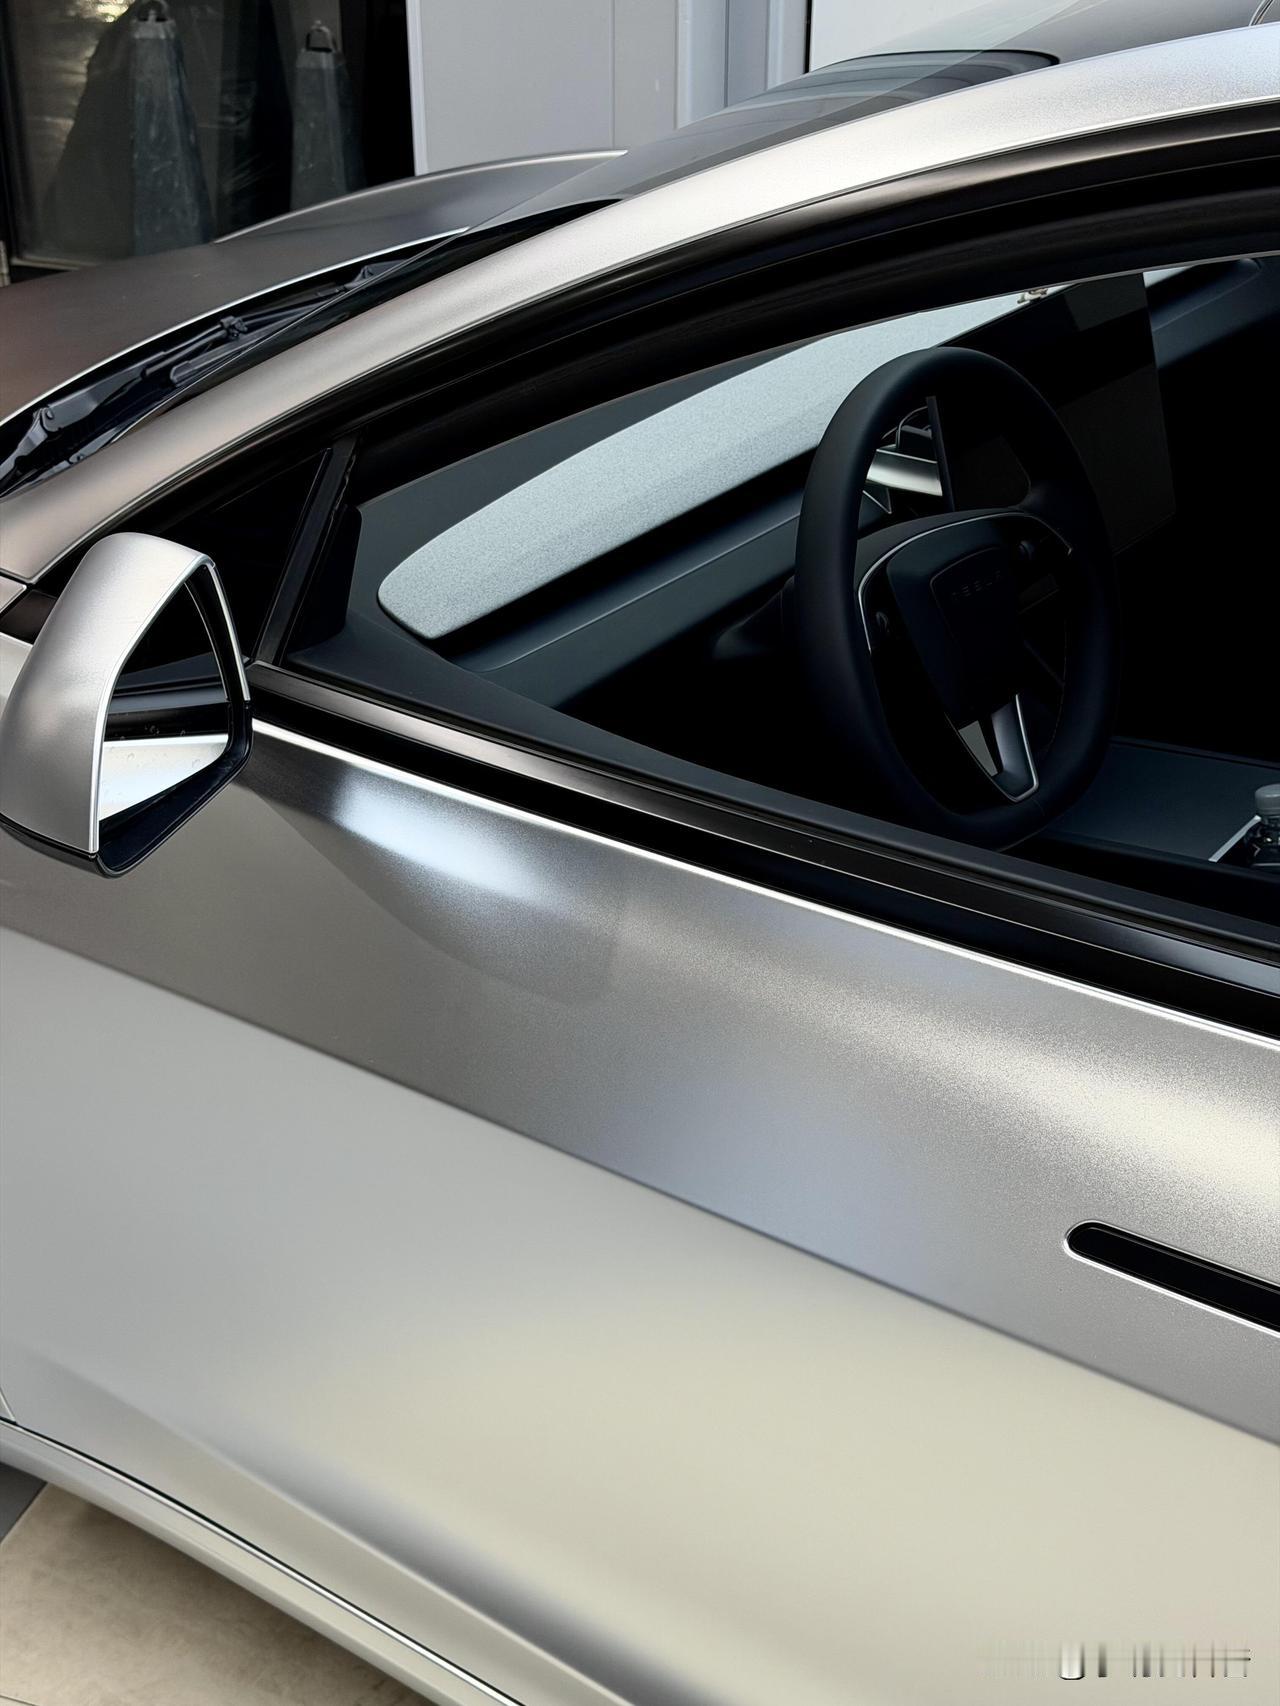
你觉得马斯克能提高特斯拉的销量吗?
这个问题放在2026年,答案比两年前复杂多了。
先看最新数据。2026年第三季度,特斯拉全球交付486,532辆,超出了华尔街预期的461,000辆,但同比仍下滑了2.1%。往前看,第二季度交付超48万辆,创下历史同期新高,上半年全球累计交付超83万辆,平均每9秒卖出一台车。但第一季度交付35.8万辆,连续第二个季度未达市场预期,产销差了5万辆,创下公司史上最严重的库存积压。
一句话总结:销量在回暖,但增长的确定性越来越低。
那马斯克手上有什么牌?
第一张牌是廉价车型。2026年4月,路透社爆料特斯拉正秘密推进一款小型低价电动SUV,计划在上海工厂生产,定价大幅低于Model 3。虽然特斯拉中国随后否认了这一消息,但市场反应说明了一件事:所有人都在等一款真正便宜的特斯拉。8月底,特斯拉已经在香港和澳门推出了廉价版Model 3,起售价约合人民币17.59万元。如果这款车能进入内地市场,对销量的拉动将是直接的。
第二张牌是促销。9月底,特斯拉中国推出了新一轮限时优惠,Model 3全系尾款减5000元,Model Y部分车型减7000元,还可以选5年0息或8000元车漆福利。叠加优惠后Model 3起售价降至22.25万元,达到历史最低。短期来看,价格刺激对销量的拉动立竿见影,但长期靠降价换量,利润会越来越薄——二季度汽车业务毛利率已经降到了16.9%。
第三张牌是FSD。截至二季度末,FSD全球付费用户达到148万,同比增长56%,北美超过一半的新车在交付时就订阅了FSD。马斯克本人也在财报会上明确表示,很多客户就是冲着FSD来买车的。如果FSD在中国市场全面落地,对销量的带动作用不容小觑。
但问题也很明显。马斯克的精力正在从卖车转向AI和机器人。一季度,特斯拉明确将汽车业务定位为“产生现金流的成熟业务”,公司资源向Robotaxi、人形机器人和AI基础设施倾斜。Model 3和Model Y的外观内饰已经七年没有根本性调整,产品迭代明显滞后。而竞争对手比亚迪、吉利、零跑正在密集推新车,特斯拉4月在中国的批发销量已经被挤到了第四位。
所以我的判断是:短期能提,长期存疑。
短期看,促销降价加上FSD的吸引力,特斯拉在三四季度的销量大概率还能维持同比增长。全年交付量预计达到180万辆左右,同比增长约10%。
但长期看,特斯拉缺少一款真正走量的新车。廉价版Model 3目前只在港澳试水,传闻中的低价SUV一再被否认。如果2027年还没有一款20万元以下的走量车型落地,特斯拉的销量增长大概率会进入瓶颈期。
你觉得马斯克能靠AI和FSD卖车,还是必须靠一款便宜的新车?评论区聊聊。