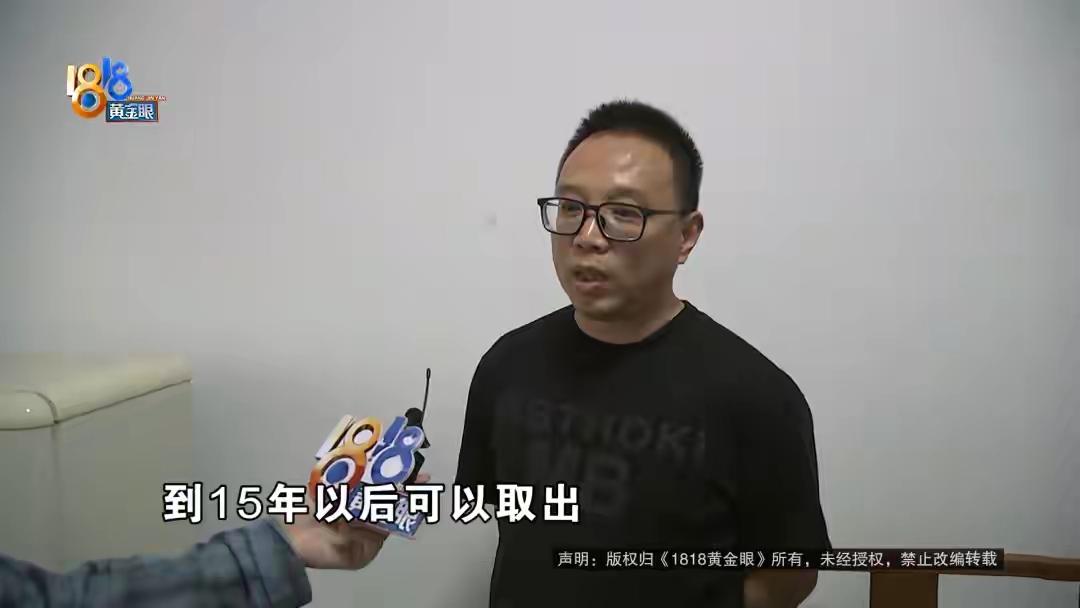
浙江嘉兴顾先生自述,当年办理银行贷款时,被告知需要购买一份每年交 1 万、连续交 3 年的储蓄型保险才可放款,约定 15 年后领取,本金 3 万,到期预计可领取 4 万多元。他购买保单后,原华夏人寿保单由瑞众人寿承接。
时隔多年,顾先生接到自称瑞众人寿业务员来电,劝说他 “退旧买新”,对方称投保约一年即可取出,本金外加 5000 元利息一并返还。
顾先生办理退保并投保新保单后才发现,新保单要求每年缴费 3 万,连续交 10 年,2027 年若提前退保,现金价值仅 3000 元,和电话里宣传内容出入巨大。瑞众人寿表示,公司没有该业务,这名业务员在系统内查无此人。
真正值得追问的,是顾先生手里这张新保单到底从哪里来的。2026年9月29日,浙江电视台《1818黄金眼》官方账号披露,顾先生退掉旧保单后拿到37650元,又支付30000元购买了“北大方正人寿鑫如意终身寿险”。
中国农业银行官网可以查到同名产品,承保公司为北大方正人寿保险有限公司。也就是说,来电人员自称与旧保单承接方有关,最后形成的新合同却属于另一家保险公司。
顾先生此时更需要弄清的,是谁取得旧保单信息,谁提交新单,销售代码登记在哪个渠道,电话录音和电子投保轨迹记录了什么。
这件事放到2023年的承接背景里看,会更清楚。2023年11月8日,国家金融监督管理总局北京监管局批复同意瑞众人寿整体受让华夏人寿的保险业务及相应资产、负债。
之后公开的客户说明明确,原华夏人寿保单继续有效,保险责任由瑞众人寿承担,保单权利人无须重新更换合同。
公司承接并不意味着老客户必须退掉原合同再买新保险。顾先生若听到“处理历史保单”“升级老保单”之类说法,真正需要核对的是旧合同是否必须变更,而不是只看对方能不能说出保单信息。
2024年3月1日起施行的《保险销售行为管理办法》,又给这类销售留下了核查路径。非面对面销售时,销售人员需要说明姓名、所属保险公司或者保险中介机构全称等身份信息;
对于缴费方式、保险期间、退保费用、人身保险现金价值等重要内容,也有明确的信息提示要求。顾先生的新保单是在2026年1月完成,谁介绍身份,谁说明十年缴费义务,谁解释提前退保现金价值,都应成为核查重点。
顾先生2016年第一次买保险的经过同样值得关注。2012年,原中国银监会整治银行业不规范经营时提出“七不准”,明确不得在发放贷款或者提供融资时强制捆绑、搭售保险、基金、理财等金融产品。
2020年,监管部门还公开过一个查实案例:中国农业发展银行贵州省湄潭县支行在2018年向企业发放合计2亿元贷款前,要求借款人出具购买该行代理保险的承诺书。
企业后来支付4.5万元保费,银行取得1.1万元代理手续费,监管部门将其作为强制搭售保险产品案例通报。
这不能直接证明顾先生2016年的贷款属于同一种情况,因为顾先生当年的贷款合同、授信材料和保险销售记录尚未完整公开。但时间顺序已经给出调查方向。
顾先生可以把2016年的贷款审批资料、旧保单投保时间,2023年保单承接通知,2026年的来电记录、新单回访、缴费凭证放到一起核对。
材料一旦能够相互印证,谁提出退保,谁促成新投保,旧保单信息从何而来,销售主体和承保主体是否一致,就会比单独追问一个陌生电话号码更接近事实。
信源:浙江电视台《1818 黄金眼》