“中俄美”三角格局已经发生深刻变化!过去三方相互牵制、彼此借力,俄罗斯在其中拥有不小的回旋空间,但俄乌冲突持续消耗了俄罗斯的综合实力,使其与中国的力量差距进一步拉大,如今大国博弈的主线正转向中美正面较量,双方一边加紧布局,一边谨慎试探,谁也不愿成为率先打破平衡的一方。
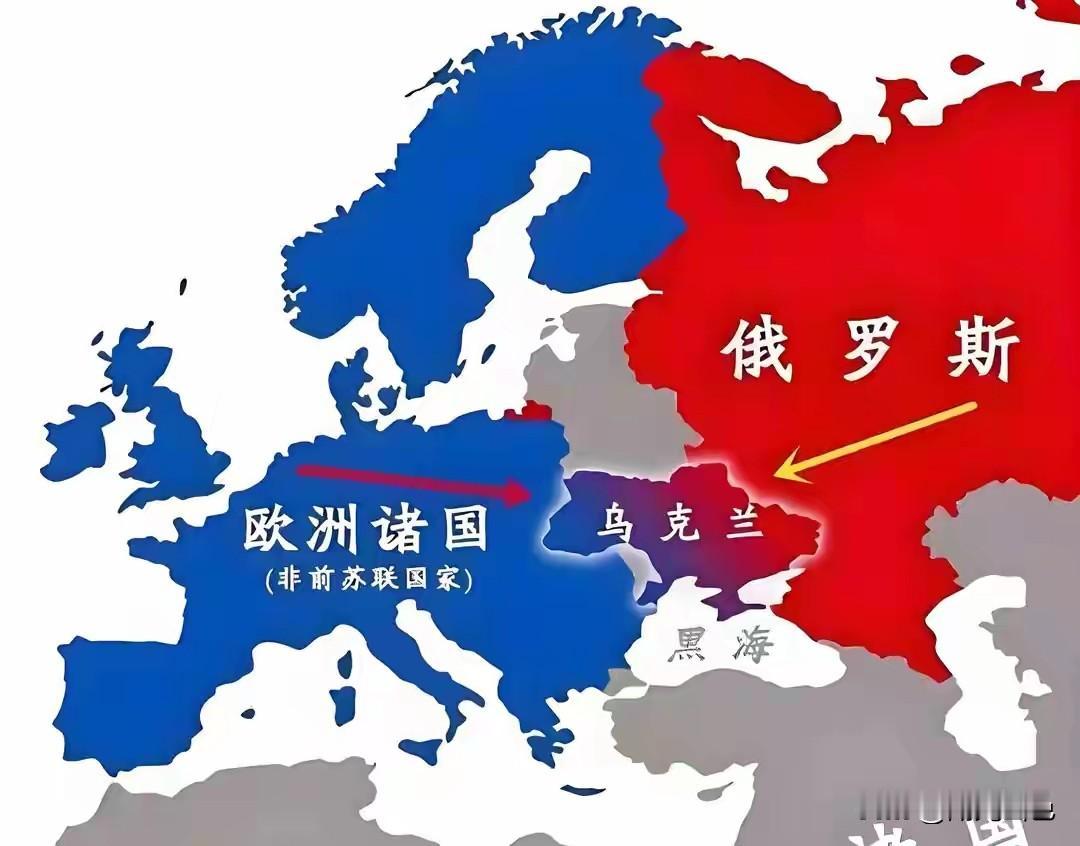
四年多的俄乌冲突,像一台不停运转的消耗机器,俄罗斯虽然没有被压垮,前线也维持着作战能力,但军费、兵员、装备和财政资源都在持续向战争倾斜,它还能打,却很难像过去那样同时在欧洲、中东和中亚多线发力。
这才是俄罗斯地位变化的关键,不是它一夜之间变弱了,也不是核武器失去了作用,而是它能够自由调动的资源少了,战略选择也窄了,以前莫斯科可以在中美之间寻找空间,现在西边的通道越收越紧,向东合作就成了现实需要。
数字最能说明问题,2024年中俄双边货物贸易额达到约2449亿美元,创下新高,中国连续多年保持俄罗斯第一大贸易伙伴地位,中国需要稳定的能源和农产品供应,俄罗斯需要市场、设备和日用工业品,双方合作的分量自然越来越重。
能源流向也在重新画地图,2021年欧盟进口的管道天然气中,俄罗斯份额超过四成,到2024年已经降到约一成,原先向西输送的能源不得不更多寻找亚洲买家,这不是简单换个客户,而是运输线路、定价能力和谈判位置都在变化。
在我看来,中俄关系因此更紧密,但不能简单理解成谁成了谁的小弟,俄罗斯依旧拥有庞大的核力量、丰富的能源储备、完整的军工体系和安理会常任理事国席位,它不会退出大国牌桌,只是已经很难再像过去那样充当灵活的三角支点。
真正拉开层级差距的,也不只是坦克和导弹,今天的大国竞争比的是经济体量、制造能力、科技投入、金融工具和产业链影响力,这些力量每天都在运转,比一次军演更能决定长期走势,而中美在这些赛道上的综合规模明显领先。
美国的资源摆放也能看出端倪,其国防战略长期把中国视为需要持续衡量军力建设的主要挑战,把俄罗斯视为紧迫威胁,这两个词看着接近,含义却不同,前者决定未来几十年的投入方向,后者更多对应眼前的安全压力。
所以中美之间的竞争不会只出现在海上,芯片、人工智能、先进制造、金融结算、供应链和盟友体系都已经成为较量场,我认为这更像一场漫长的耐力赛,真正比拼的不是谁喊得更响,而是谁的产业基础更厚、犯错更少、调整速度更快。
双方都不愿把竞争推成直接战争,原因也很现实,中美经济联系广泛,又都具备强大的战略威慑能力,一旦军事冲突失控,成本不可能只落在一方头上,因此常态更可能是加强部署、相互试探、设置护栏,同时保留必要的沟通渠道。
对中国而言,俄罗斯向东转移重心带来了稳定能源来源、扩大跨境贸易和深化欧亚合作的空间,也让北部方向拥有更稳定的战略环境,但这并不意味着可以放松,因为美国能够把更多资源放到亚太,竞争只会变得更集中、更精细。
好在中国真正的底牌从来不只是某一种武器,而是完整工业体系、超大规模市场、基础设施能力以及持续升级的科技产业,只要保持发展节奏,不被外部压力牵着走,把关键技术和产业链牢牢握在自己手里,就有足够底气应对长期博弈。
因此我对当前格局的判断是,世界并没有变成简单的中美二人转,而是形成了中美双强竞争、俄罗斯相对承压、其他力量多向选择的新结构,三角仍然存在,只是已经严重不对称,谁能保持耐心、控制风险并稳住内部发展,谁才更可能笑到最后。