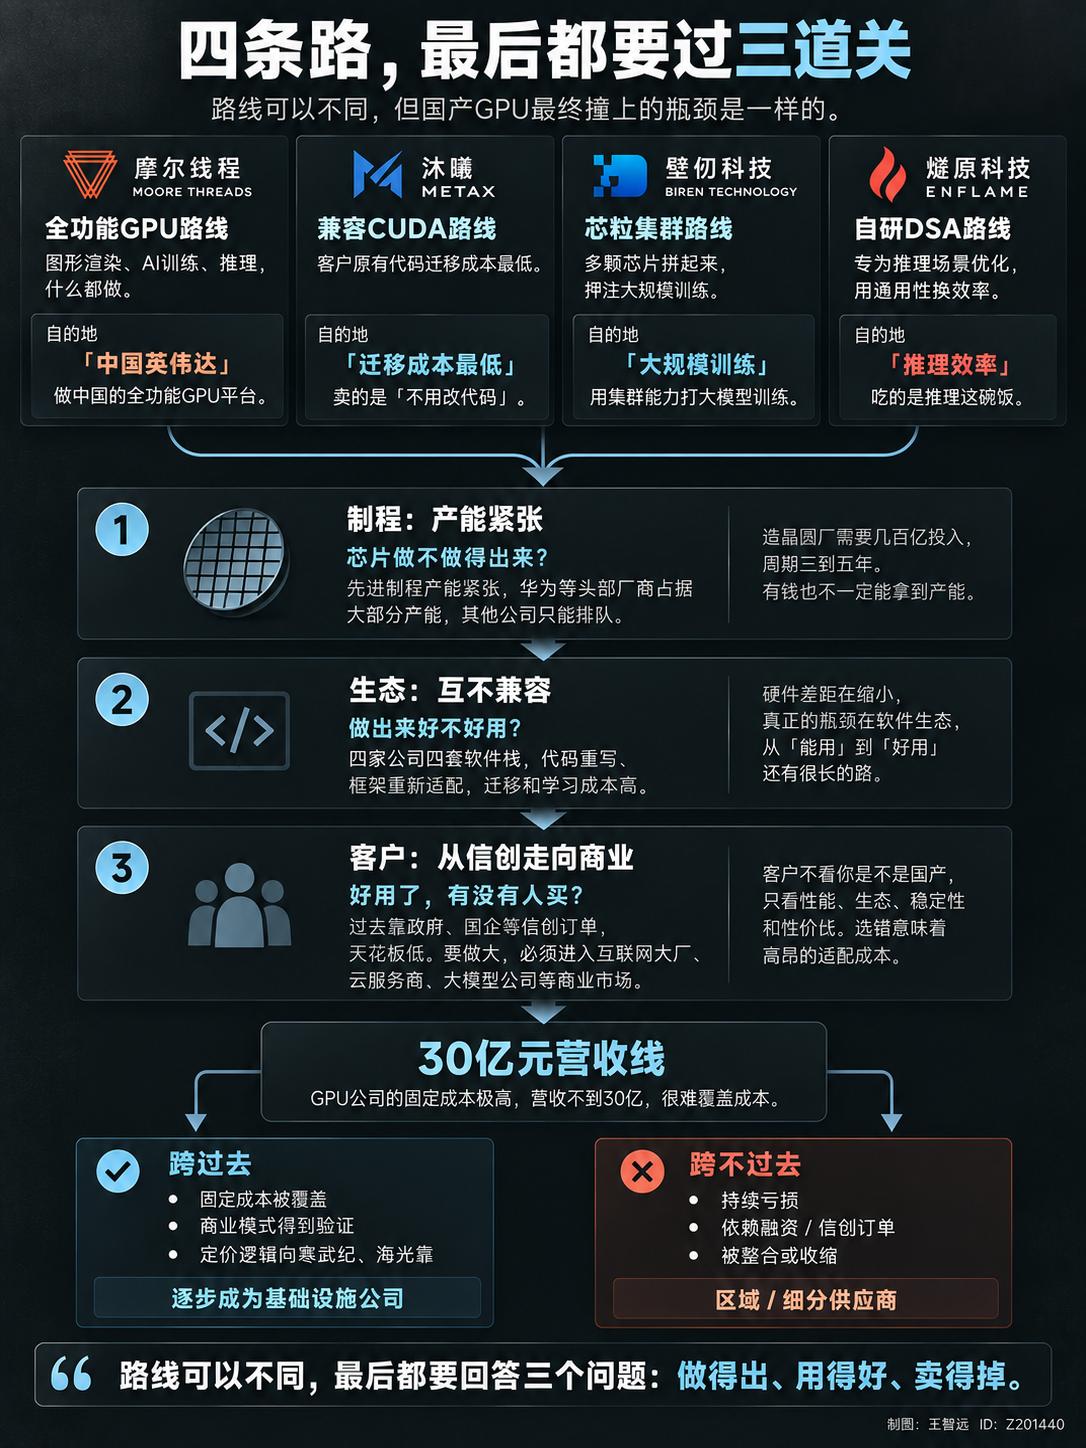
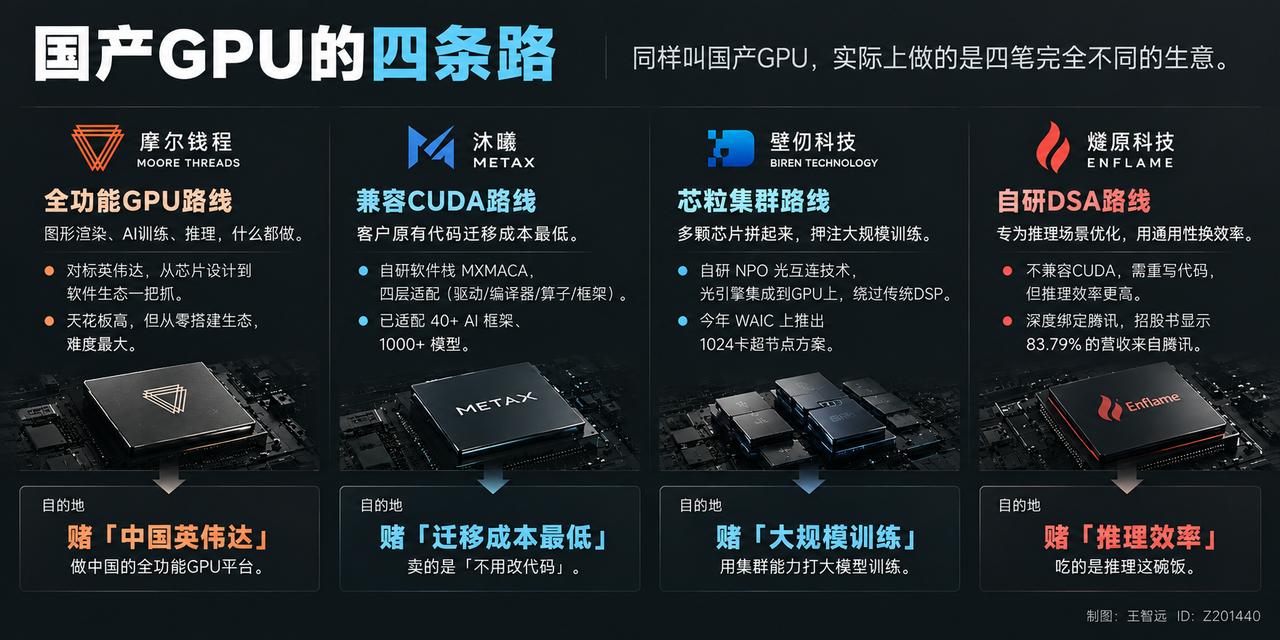
都叫国产GPU,其实四条路通向四个完全不同的地方。
摩尔线程走全功能GPU路线,图形渲染、AI训练、推理什么都做,对标英伟达从芯片到软件生态一把抓。天花板高,可英伟达二十多年攒出来的护城河,它得从头走一遍。
沐曦选的是兼容CUDA,客户代码搬过来迁移成本最低。说白了卖的就是「不用改代码」这五个字。
壁仞押芯粒,多颗小芯片拼在一起像搭积木,配合自研NPO光互连,今年WAIC拿出了1024卡超节点方案。赌的是大规模训练,单卡不够集群来凑。
燧原最不一样,自研DSA架构专攻推理,不兼容CUDA,用户得重写代码,但效率更高。83.79%营收来自腾讯,深度绑定,吃的就是推理这碗饭。
四家都被叫做国产GPU,终点完全不同。
现实是市场没想象中大,2025年国产AI加速器出货165万张,华为昇腾81万张排第一,四小龙加起来不足7%,这个板块真正的主角是华为。
不管走哪条路,撞上的瓶颈一模一样。制程上中芯国际先进产能华为锁了43%,其他公司排队等。生态上四家公司四个软件栈互不兼容,相当于每家公司都在独立重建一个不完整的CUDA,资源分散在四条平行线上。
客户这边信创红利在消退,商业市场的仗才刚开打。
30亿营收是道生死线,固定成本二三十亿,摩尔线程上半年17亿多,壁仞12亿多,沐曦13亿多,沐曦归母净利倒是转正了6亿多,可扣掉研发还是亏的。
四小龙IPO合计募了约230亿,资本赌的是它们能在规定时间内跨过这道坎,可市场给不同路线的定价差距很大,沐曦PS 95倍,壁仞才38倍,摩尔线程70倍。同一个板块同一波政策红利,估值差三倍,本质上是路线确定性的价差。
最后能跑出来的不会多,估值飞得再高,最终得落回营收和利润上。