“负债潮”到来,10年之后,有房的人和无房的人,谁过得更舒服?
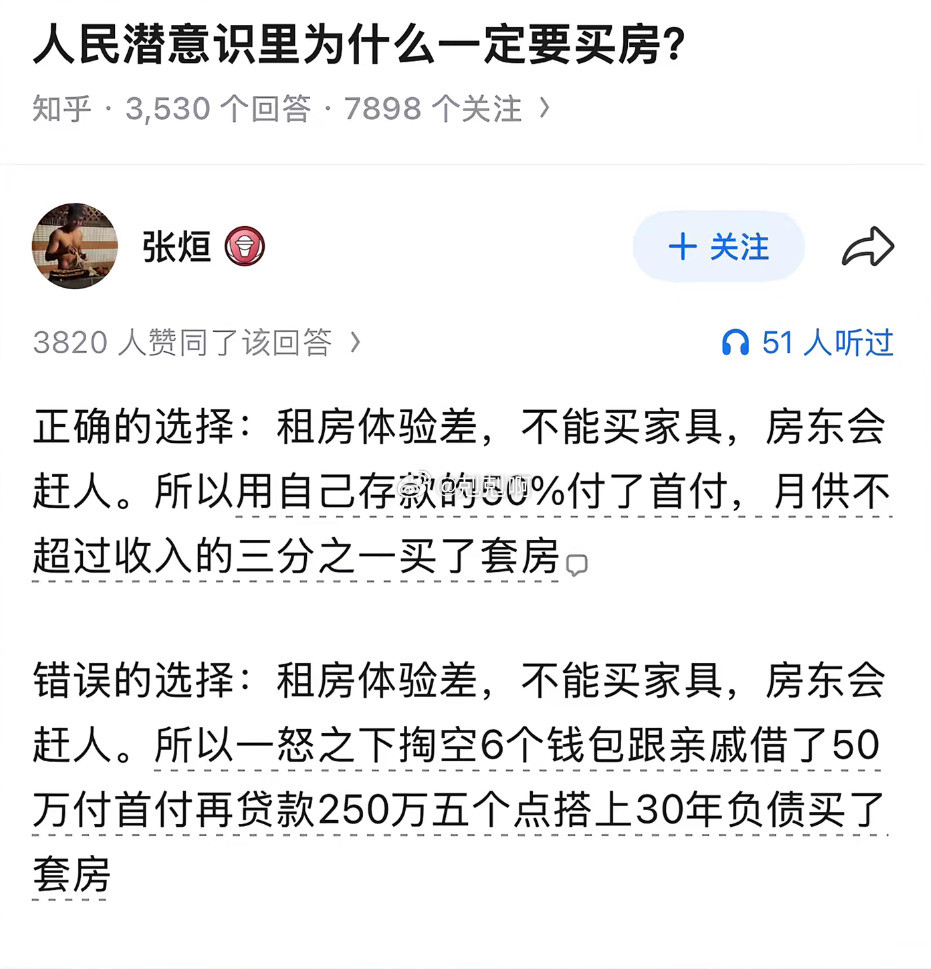
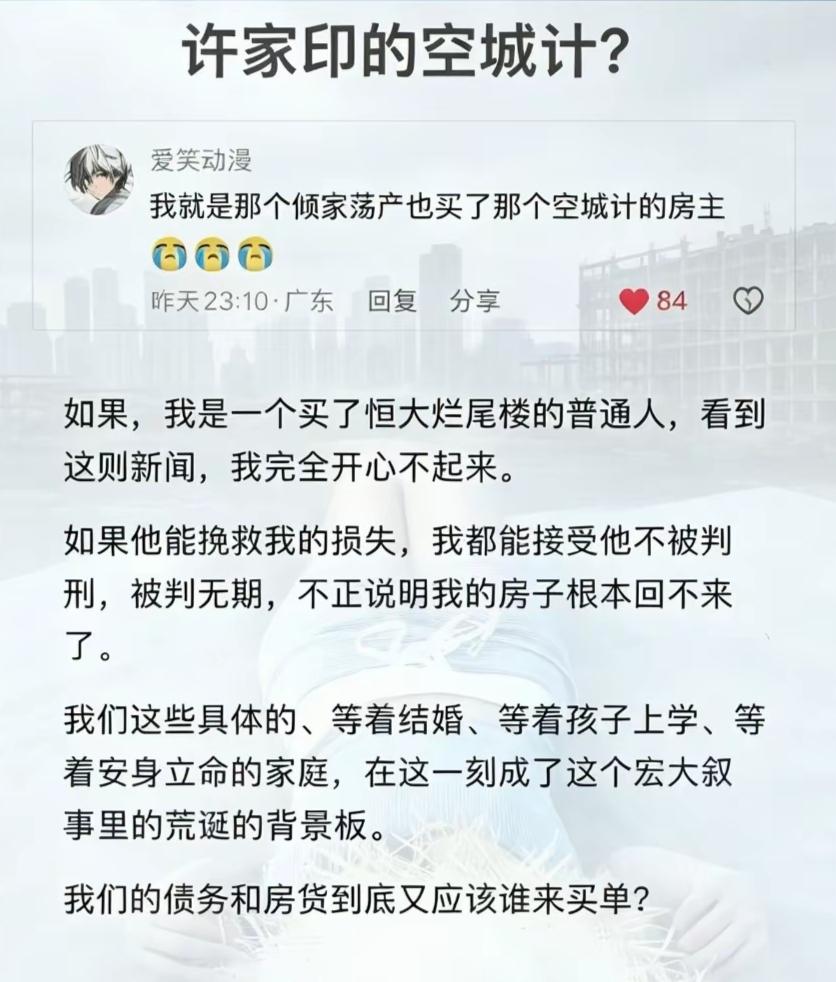
身边有一位四十一岁的张先生,前几年行业收入尚可,为了子女读书,掏空两家老人积蓄,在本地入手一套房产,背上三十年期限的房贷。刚刚还完第五年,公司缩减岗位,张先生失业。重新找工作之后,月薪比从前下降近一半,每个月还贷之后,留给全家日常生活的资金已经所剩无几。从前习惯的短途出游全部取消,买衣物优先选择平价商品,遇到家人生病,手里拿不出充足现金应急,只能四处周转资金。这个案例并不是个例,越来越多普通家庭正在经历相似的困境。很多人过去默认买房等于安稳,却忽略房贷属于长期硬性负债,一旦个人收入发生波动,生活质量就会快速下滑。
不能简单下定论,买房就一定吃亏。如果月供控制在家庭收入合理区间,手里常年预留一笔应急存款,房产能够带来居住稳定。不需要因为房东卖房、租金涨价仓促搬家,子女落户入学也会省去不少麻烦。可现实里面,不少家庭做决定的时候,只参考当下的工资水平,高估往后十年收入上涨的可能性。他们没有考虑行业变化、中年求职阻力、长辈看病开销这些变量,等到收入回落,房贷不会随之降低。部分人口流出地区,房屋转手难度很高,就算愿意降价出售,卖出之后的钱款甚至不足以结清剩余贷款,这套房产就此变成沉重包袱。
再来看没有买房的群体。三十四岁的林先生,已经连续八年租房生活。没有月供压力,工资到手之后可支配资金充足。前些年他经常外出旅行,遇到工作变动,也可以随心更换城市生活。但是随着年龄增长,麻烦慢慢显露。这八年他先后搬过四次家,每一次搬家,收拾行李、找房源都要耗费大量时间精力。孩子到了入学年纪,租房很难顺利落实片区学位。每一次续签租赁合同,都要做好房租上调的心理准备。手里现金如果没有稳妥规划,会在日常消费中慢慢消耗。等到步入中老年阶段,可供普通老人选择的租房房源会变少,不少房东会有所顾虑,往后居住的不确定性会进一步放大。
现在社会舆论会走向两种极端。一部分观点鼓吹尽早买房,认为房子是人生最重要的底气。另一部分观点宣扬不要背负任何债务,租房才是自由。两种看法都不够客观。十年之后的生活质量,并不单纯取决于名下是否拥有房产。真正拉开差距的,是负债规模、个人持续赚钱的能力,还有手里留存的流动资金。同样是买房,收入稳定、杠杆适度的家庭,和高位上车、把全部家底投入房产的家庭,未来会走向完全不同的处境。同样是租房,懂得储蓄规划的人,和挣多少花多少、不留积蓄的人,中年之后也会拥有截然不同的生活状态。
负债潮提醒普通人重新审视居住选择。房子本身不能规避人生所有风险,它可以提供居住场所,却不能保证收入稳定。在决定贷款买房之前,需要预留足够缓冲资金,预判未来可能出现失业、疾病等突发状况。如果现阶段收入波动较大,盲目背上高额房贷,未来十年很容易被债务裹挟。选择长期租房,也不能只看重当下轻松,要有长期储蓄计划,为以后养老做好准备。没有哪一种选择绝对完美,每一种选择背后都对应着需要承担的代价。我们要结合自己家庭收入稳定性,做出适配自身条件的判断,不要跟风做出重大决定。
各位读者你们怎么看?欢迎在评论区讨论