“一家人坑儿媳!”上海,一对老夫妻拿出数百万存款,帮儿子买了两套房子,但背着儿媳妇,和儿子签下了欠条,还约定了最高36%的高额年利率。后来家庭矛盾加剧,老夫妻一纸诉状将儿子儿媳一同告上法庭,要求共同偿还457万余元及利息。儿媳妇怒了:我从没签什么借条,凭什么让我还?法院这样判了。
上海的张先生和陈女士结婚之后,没有深厚的经济积累,婚后计划购置上海本地房产,仅凭小两口的收入,根本无力承担高昂的购房成本。
张先生的父母心疼儿子婚后居住压力大,主动提出出资支持购房。
老两口没有直接无偿赠与钱款,而是选择和儿子单独敲定借款事宜。
每一笔购房、还贷、家庭开支的转账,都让儿子单独出具借条,双方还协商约定了借款利息,部分款项年利率高达36%,远超常规借贷利率。
从2017年8月开始,张先生父母多笔大额转账,资金用途覆盖购房首付、中介费用、房屋贷款、车辆还贷以及家庭理财等多个方面。
小夫妻领证前三天,老两口就转给儿子98万元,还支付了8.5万元房产中介费。
婚后,二老继续多次大额转账,从2017年10月至2018年2月,先后转出155万、130万、200万三笔巨款,全部用于购置上海虹桥路房产。
除此之外,还有43万元家用款项、71.2万元房屋还贷资金,以及多笔用于儿媳购车还贷、购买保险的资金,前后累计转账数额巨大。
但看似帮扶子女的暖心出资,早已埋下纠纷隐患。
所有借条、利息约定、还款承诺,只有张先生一人签字确认,程女士自始至终没有参与协商,也未在任何借贷凭证上签字追认。
日常相处中,公婆也从未向儿媳提及过钱款属于借款,需要还本付息。
一家人相处数年之后,双方关系逐渐破裂。
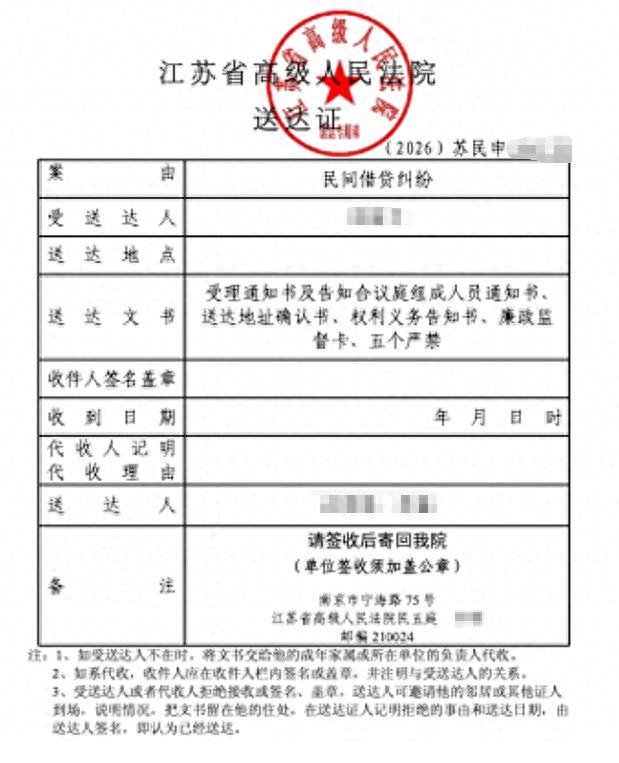
张先生父母拿出多年来积攒的所有借条、转账记录,向法院提起诉讼,要求儿子和儿媳共同偿还全部借款本金、利息、违约金以及律师费,总计金额超940万元。
庭审过程中,双方各执一词,争议十分激烈。
老夫妻坚持所有出资都是借贷,钱款全部用于小夫妻婚后共同生活、购置共同房产,理应属于夫妻共同债务,两人必须共同偿还。
陈女士提出截然相反的说法,她表示,自己从未知晓借贷约定,也没有和公婆、丈夫达成任何借款合意,高额利息的约定更是毫不知情。
更让人意外的是,是张先生的态度,他完全认可父母的借贷说法,承认所有借条真实有效,欠款事实属实,但坚决不同意独自承担债务。
他认为涉案房产是夫妻婚后共同财产,所有借款也全部用于夫妻共同生活,债务理应夫妻共担。
一审法院审理此案时,认为老张夫妇没有足够证据,能够证明出具借条、约定高息这件事发生时,陈女士在场知情。
结合后续反复要求陈女士补签借条的情节,可以认定陈女士事前不知道借条和高额利息,父母和子女之间约定如此高的利率,并不符合普通家庭帮扶子女的常理。
陈女士曾经提到卖房还款,仅仅是夫妻之间的内部交流,不能视作她自愿加入这笔债务。
借条由张先生个人出具,这份债务约定,效力不能约束陈女士。
一审判决,由张先生偿还本金457.6195万元,利息按照法定四倍LPR分段计算,驳回老张夫妇要求陈女士共同还款的诉求。
然而这份一审判决,没能平息各方争议。
老张、老李提起上诉,坚持款项用于夫妻共有房产,陈女士提供过担保,理应共同偿债,张先生同样上诉,坚持债务由夫妻两人一起承担。
徐州中院二审,对全案证据再次核查。
二审法院维持一审观点,陈女士为公婆银行贷款担保这件事,不能直接推定她同意承担案涉购房借款。
没有证据证明陈女士知晓、追认这笔高息借款,二审驳回上诉,维持原判。
没成想,终审结果下达之后,张先生依旧无法接受,他坚持房产属于夫妻共同财产,购房带来的负债就该夫妻共担。目前,他已经向法院提交再审申请,希望推翻这份判决。
纵观整起案件,核心争议点十分清晰,也戳中了很多婚恋家庭的财产痛点。
父母婚后出资帮扶子女,到底是赠与还是借贷?单方出具的借条,能否捆绑另一方承担债务?
法律给出的答案十分明确,婚姻存续期间的共同收益不代表共同负债,债务认定必须尊重当事人的真实意愿。
婚姻里的财产权责,从来都不是对等捆绑。共享收益是婚姻常态,但单方私下背负的债务,不该让另一方无端买单。
对此,你有什么看法?
信息来源:红星新闻2026-09-22《父母出资上海购房约定高息后诉小夫妻还钱 法院判儿子独偿457万 儿子:要求夫妻共同还款,已申请再审》