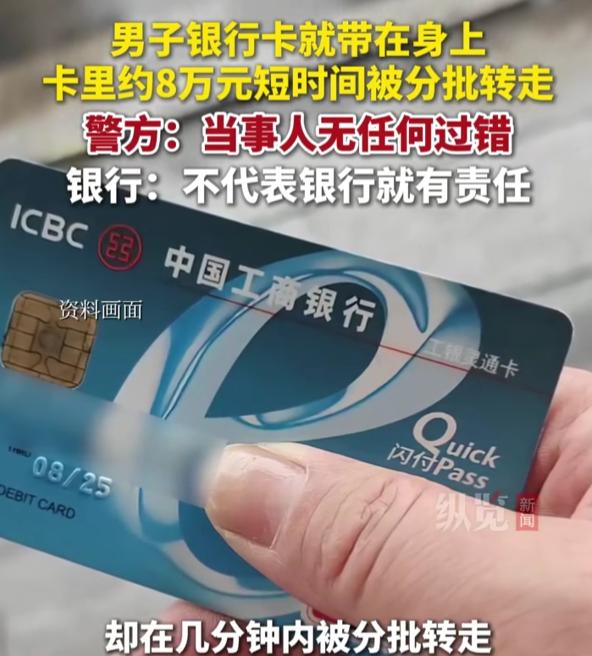
“那你去告啊!”湖北十堰,男子本打算去银行取出8.2万元给患癌的妻子买药,结果查账发现卡内只剩不到4000元了。男子立即报警求助,公安机关为男子开具了无过错证明,证明资金丢失是他人以非法手段盗刷所致。本以为拿着官方证明,银行能赔付救命损失,没想到遭到银行强硬回绝!银行直言警方证明只适用于刑事案件,不认民事赔偿,还霸气甩锅让男子直接去法院起诉,告赢了才肯赔钱。
周先生站在银行柜台前的时候,心里想的恐怕只有一件事:药不能断。他妻子等着这笔钱买药,8.2万,不是什么大数目,但对一个普通家庭来说,那就是命。可柜员告诉他余额只剩不到四千块的时候,他大概愣了好几秒才反应过来。卡一直在身上,密码没告诉过任何人,钱怎么就没了?
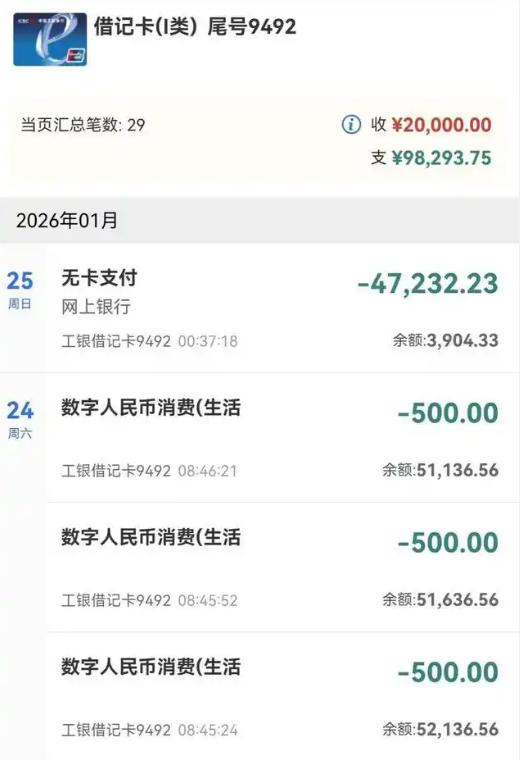
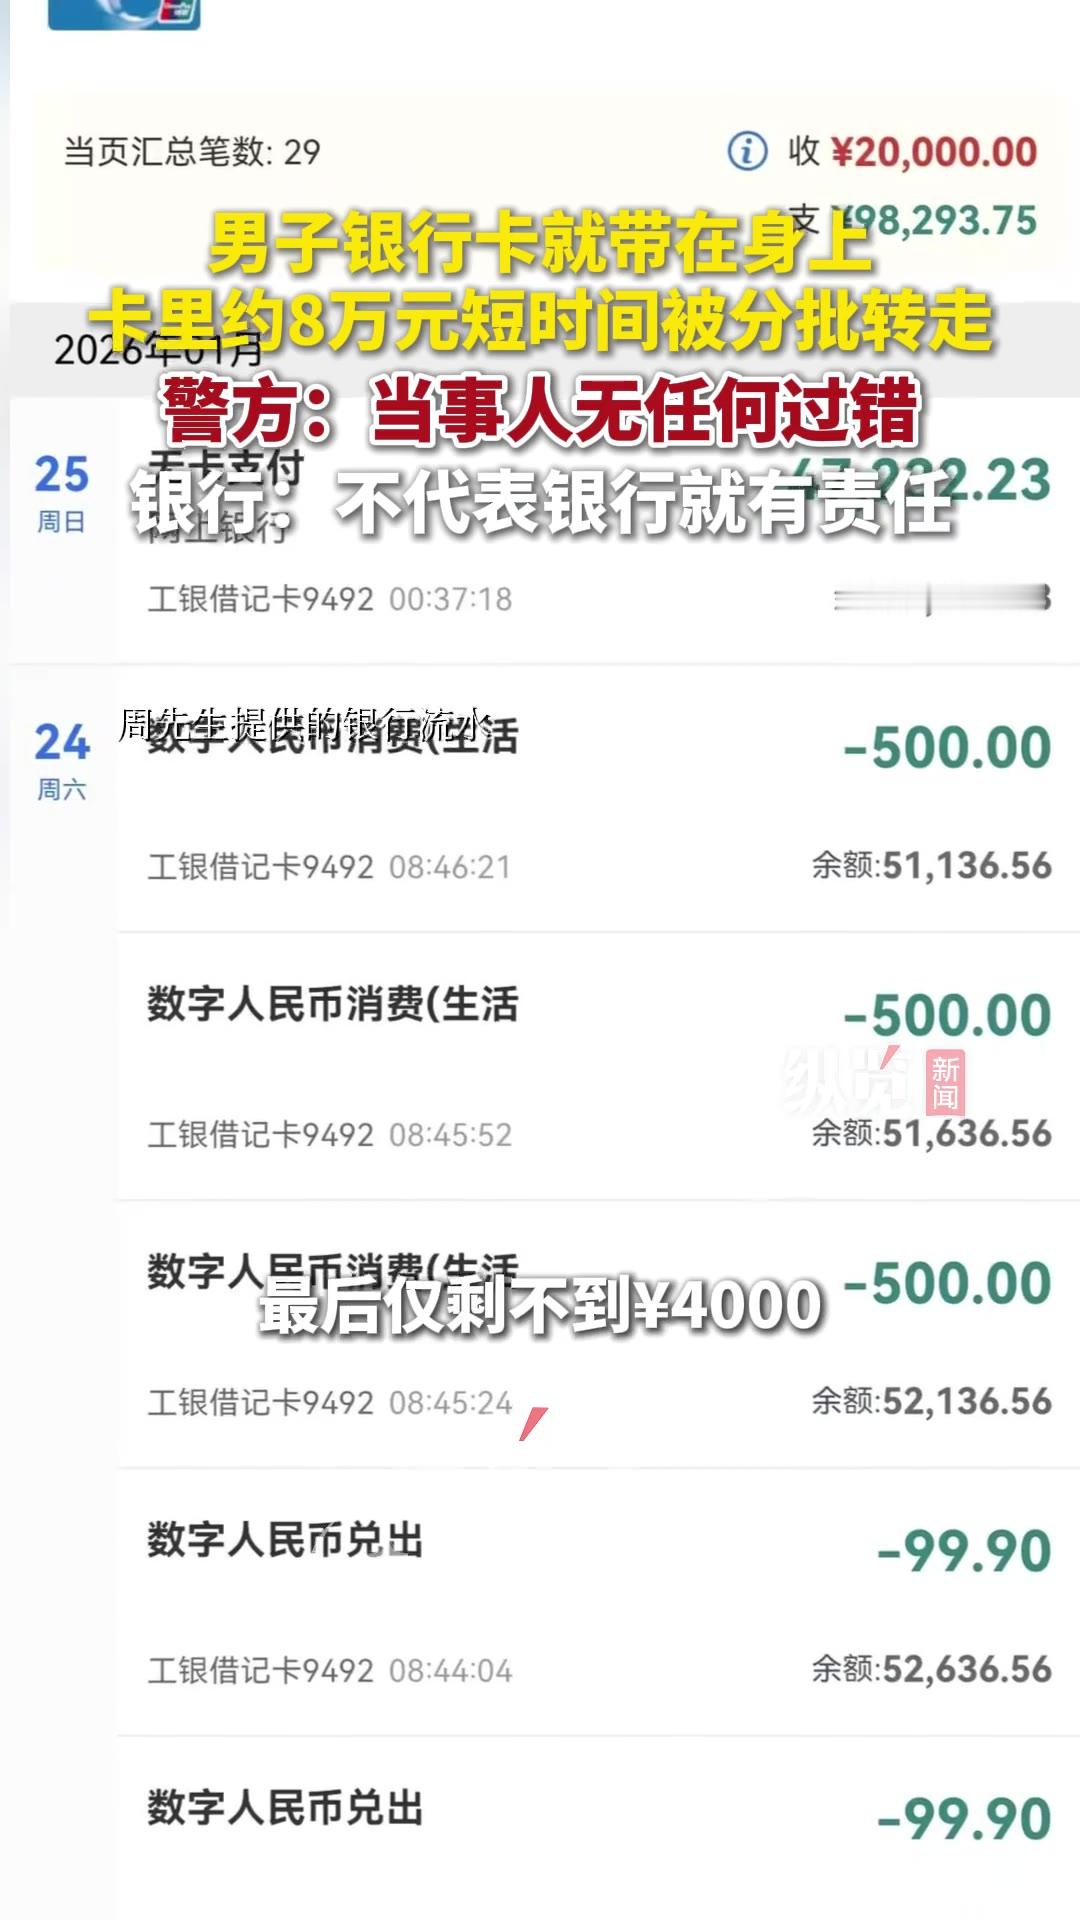
他自己去打了流水,一看更懵了。1月24号那天早上,八点多钟,卡里突然密集地发生了二十多笔交易。数字人民币兑出、银联消费、跨行汇款,一笔接一笔往外走,像有人拿着他的卡在刷。
可他本人当时根本没有任何操作,手机也没动过。更让他想不通的是,他从来没开通过数字人民币,那个钱包是怎么被注册到他名下的?
那天晚上的事还没完。第二天凌晨,一笔四万七千多的无卡支付直接打到了一个境外账户,收款方名字看着像个服装品牌,但那个账户远在国外。钱出了境,追回来的可能性有多大,稍微有点常识的人心里都清楚。从发现到报警,周先生没耽误,郧西县公安局刑侦大队很快立案了。
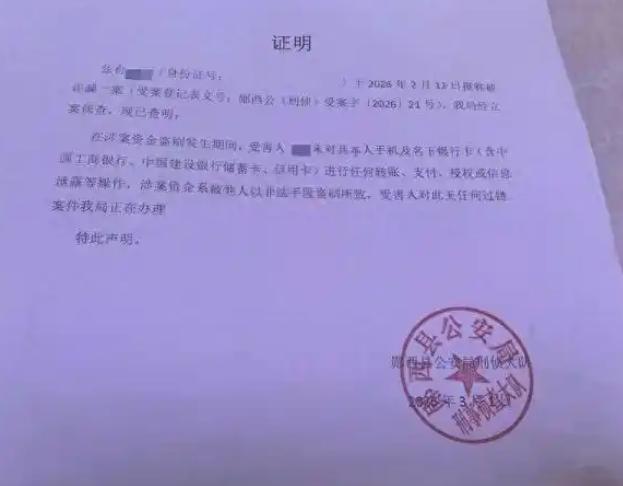
警方的调查结论来得不算慢。他们给周先生开了一份证明,白纸黑字写着:在涉案资金被盗刷期间,周先生本人没有进行任何转账、支付、授权或信息泄露操作,资金系被他人以非法手段盗刷,周先生对此无任何过错。这份东西盖着公章,从字面上看,意思很明确,这不是他的问题。
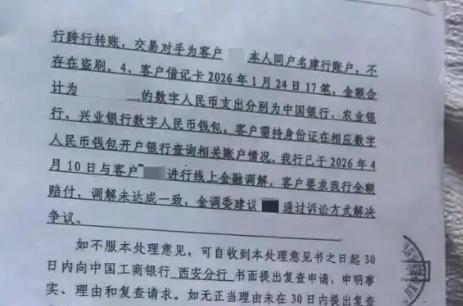
拿着这张纸去找银行,周先生大概觉得事情该有个说法了。钱存在你们这儿没的,警方也说了不是我的责任,那你们总该赔吧。银行给的回复很干脆:这个证明只管刑事立案用,不能拿来定民事赔偿的责任,想赔钱,去法院告,判下来该赔多少我们认。
站在旁观者视角来看,银行这套说辞在法律程序上确实找不出硬伤。公安机关的证明解决的是“有没有犯罪”的问题,而储户和银行之间是储蓄合同关系,赔不赔、赔多少,确实需要民事判决来定。可问题在于,这套程序对一个等着钱买药的人来说,意味着什么?
从实际落地结果来看,周先生面对的是一个很现实的困境。他需要钱,立刻就需要。而打官司是什么节奏?立案、排期、开庭、判决,中间还可能上诉,一套流程走下来,少说几个月。
妻子的药不能停,这几个月他上哪弄钱去?银行让他去告,等于告诉他:你先自己想办法把药买了,等官司赢了再说。
深究背后逻辑就会发现,银行说“你去告啊”这句话的时候,并不是在耍横,而是在做一个理性的成本计算。他们太清楚一个普通储户面对诉讼时的处境了。
律师费要钱,时间要耗,精力要搭进去,而对面站着的是银行的法务团队,人家拿工资干这个的。你耗得起,官司可能赢;你耗不起,这事就拖着了。周先生的情况更特殊,他不是一个人在耗,他背后还有一个等药的病人。
真实情况远比表象更残酷。银行拿“验证码”说事的那个逻辑,其实经不起细想。他们提到部分交易系统核验到了手机验证码,言下之意是“这算本人操作或者本人授权的操作”。可验证码这个东西,发给你的手机号,和你本人亲手收到并输入,中间隔着多少种可能?
伪基站、短信劫持、木马拦截,这些词不是编出来的,都是真实发生过的技术手段。银行拿“系统发了”当作证据,等于把“我没收到”的举证责任完全推给了储户。而一个普通人,没有任何技术能力去证明自己没收到一条短信。
还有一个细节周先生自己提了出来,每个月三块钱的短信费,银行一直在扣。收了这笔钱,理论上每一笔交易都应该有短信通知。但那二十多笔交易,一条短信都没来。三块钱不多,但这个细节说明的东西很直接:收费的时候按合同走,赔付的时候按“建议诉讼”走,两套标准切换得挺熟练。
数字人民币钱包那一环也值得看一眼。周先生说自己从没开通过,但系统里确实有一个用他实名信息注册的钱包,绑定的是个陌生手机号。这说明开通环节的身份核验,可能留了一道口子。口子不大,但足够让钱钻出去。
类似的案子不是没有先例。南宁江南区法院判过一起,持卡人银行卡在台湾地区被伪卡盗刷,本人一直在内地没出境,报警也及时,最后法院判银行全额赔偿。山西高院也公布过类似案例。
这件事真正让人不舒服的地方,不在于银行按程序办事。程序本身没问题,有问题的是这个程序对周先生这样的人来说,代价太高了。
一个已经拿到公安无过错证明的储户,还得自己垫着诉讼费、耗着时间、扛着妻子断药的风险,去跟一个不缺法务不缺时间的机构打一场本该赢的官司。这中间的落差,比丢钱本身更让人堵得慌。