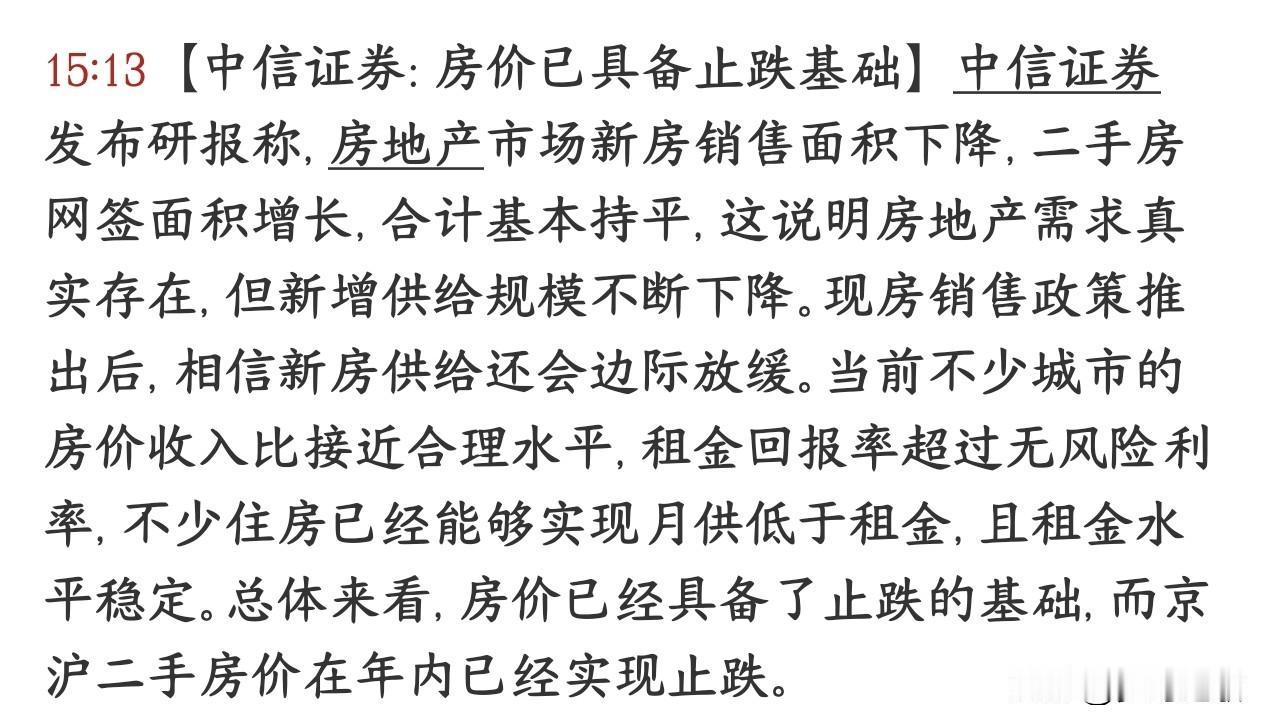
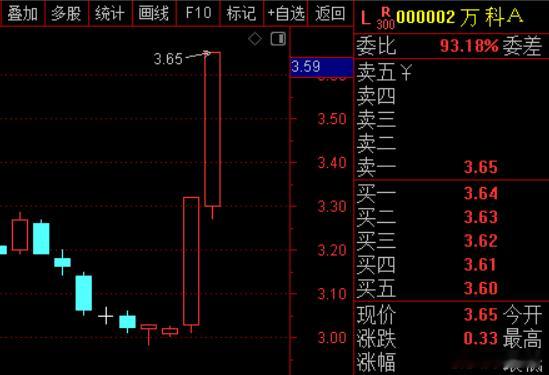
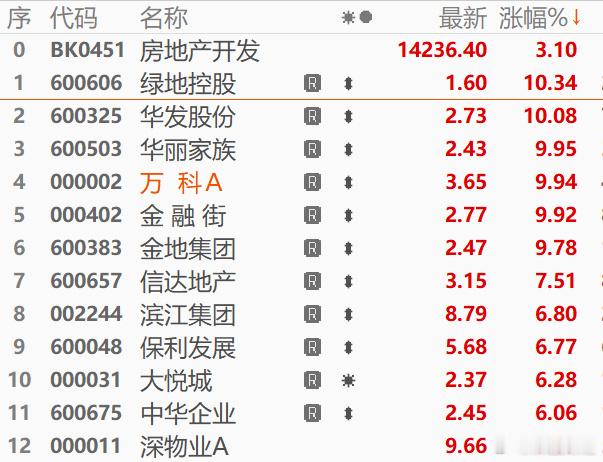
房地产下行,正是目前经济的重要拖累。稳楼市,就是稳经济。
2026年科技圈有个挺有意思的现象:手机厂商在抢家庭入口,家电厂商在做AI中枢,机器人企业开始往客厅和厨房钻,汽车公司乃至也想把车机和住宅能源系统连起来。大家都在谈“全场景”,可真正决定这些场景是否能够迅速铺开的,并非仅有芯片和算法,还有一个看起来很传统的东西——房子。
一套新房交付,后面往往跟着几十笔消费。冰箱、空调、电视、门锁、摄像头、扫地机器人、路由器、照明、厨电,再加装修材料和家具,这才构成一个完整的家庭消费链。所以房地产持续调整,对科技企业绝不是隔壁行业的新闻,它会直接减少智能硬件最重要的一批新增安装场景。
8月数据已经把这种压力写得很清楚。家具类零售同比下降7.9%,建筑及装潢材料下降11.8%,汽车下降18.5%。另一边,通讯器材增长27.3%。这种差异很有意思:消费者并非一分钱都不愿意花,而是越来越愿意购买几千元级、迭代周期明确的电子产品,却对十几万、几十万元起步的大额家庭支出更加谨慎。
这背后其实是家庭资产负债表的问题。房子在中国居民资产中占有很高权重,当住房价格预期偏弱、成交周期拉长,很多家庭首先做的不是把手机再多用一年,而是推迟换房、装修和购车。于是你会看到一种很典型的现象:AI手机还能热,智能门锁也有人买,但整屋装修和大件耐用品的消费决策明显更慢。
如果只盯着房地产开发商,就会低估这轮调整影响的范围。前8个月房地产开发投资同比下降19.9%,新建商品房销售面积下降12.1%,销售额下降13.0%。这些数字后面对应的不只是钢筋水泥,还有家居卖场、家电渠道、物流安装、物业服务,以及一批依赖地产前装业务的智能硬件公司。
但市场也不是简单地一路往下走。一个容易被忽视的新变化,是二手房正在接过越来越多的交易量。前8个月二手房网签面积达到5.49亿平方米,同比增长10.6%,并且已经连续多个月高于新房交易面积。中国住房消费的主战场,正在从“造更多房子”逐步转向“把已有的房子重新利用起来”。
这一转变,对科技产业反而可能打开另一扇门。过去智能家居企业喜欢跟开发商谈精装项目,一次装几百套、几千套;今后更大的市场可能来自旧房改造。换一套门锁、增加几个传感器、升级家庭网络、加装适老化设备,再接入AI家庭中枢,单笔金额不一定夸张,却能覆盖规模巨大的存量住宅。
8月底住房领域提出建设安全、舒适、绿色、智慧的“好房子”,这几个词放在科技行业里,几乎每一个都对应一条产品赛道。智慧安防、能源管理、环境传感、智能照明、家庭机器人、边缘AI,都可以往住宅里装。房地产未来真正值得科技企业争夺的价值,未必是多盖多少平方米,而是每平方米能够承载多少新技术。
所以现在谈“稳楼市”,已经不能回到十几年前那种逻辑。中国不需要重新依靠高杠杆、高周转把开发规模再推上去,更现实的目标,是让住房市场尽快形成稳定预期,让正常换房、刚需、改善和旧房更新重新运转。市场只要不持续失速,很多跟住房有关的消费就有机会重新启动。
8月房价数据也说明,市场正在进入更明显的城市分化期。一线城市新房和二手房价格环比都上涨0.1%,二三线城市多数仍处在调整阶段。这个信号不能被夸大成全面反转,但至少说明以后观察中国楼市,已经不能拿一条全国平均线解释所有城市。人口、产业和收入继续集中的城市,韧性会更强。
真正值得警惕的,是房地产调整与民间投资偏弱叠加。前8个月全国固定资产投资同比下降7.2%,就算扣除房地产,依然下降4.2%。这意味着当前经济面临的不只是楼市一个缺口。房地产是重要拖累,但如果把所有压力都解释成房地产,就会看漏制造业投资、民间资本信心和部分传统行业需求偏弱这些问题。