30 年前五年定存 12%,如今 1.3%,存款利率还会更低吗
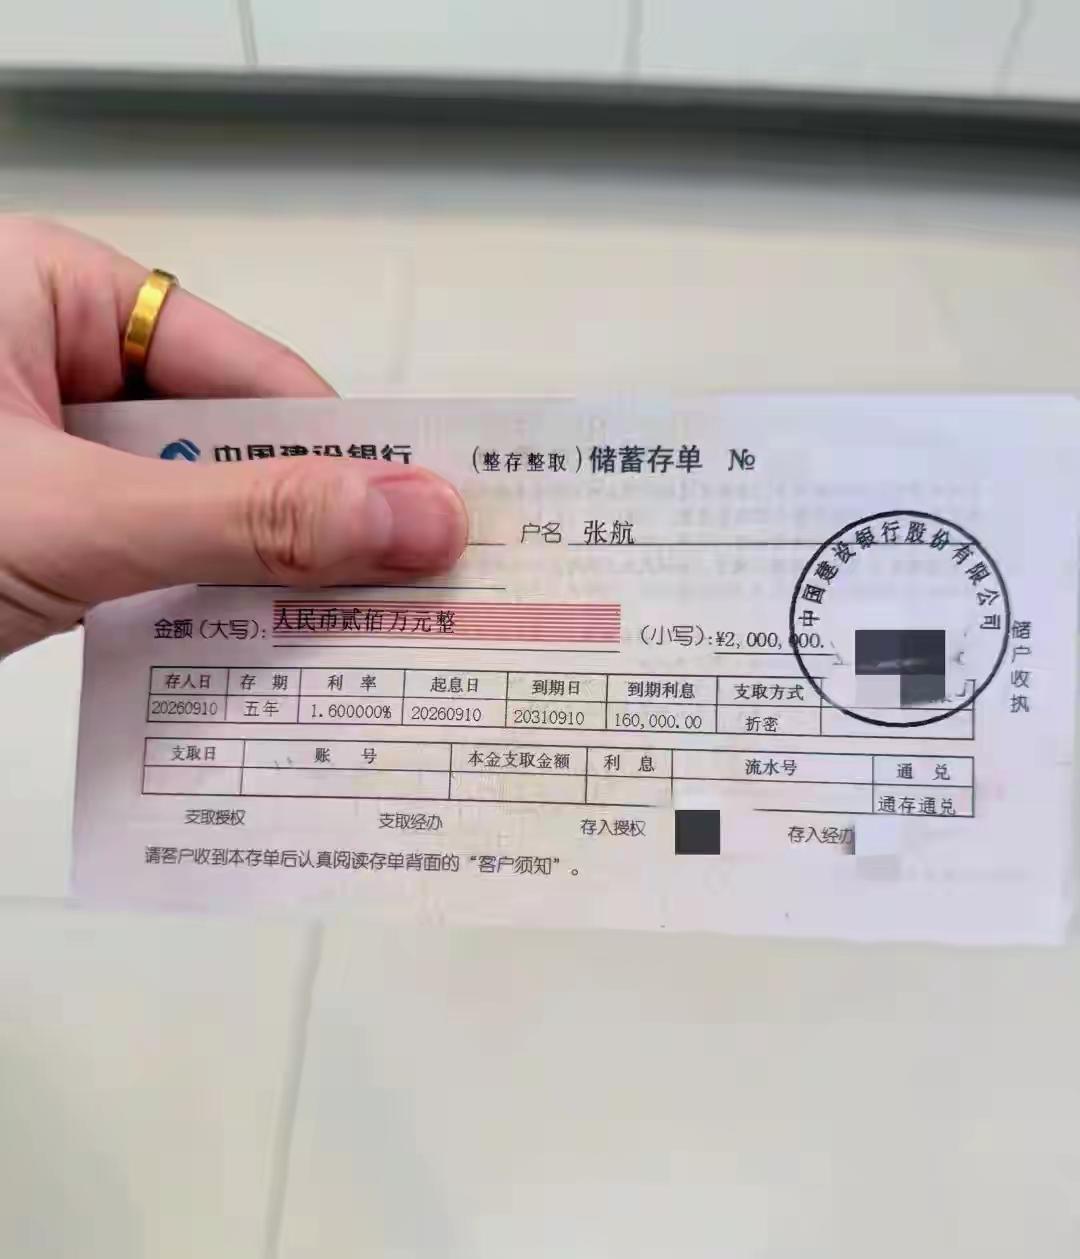
当前大型银行五年期存款平均利率仅 1.3%。回望 1996 年,央行五年定期存款基准利率高达 12.06%,活期存款利率也有 2.97%。三十年间,五年期定期利率缩水近 90%,活期利率降幅超过 98%,存款利息收益大幅变薄,而银行并不缺存款。巨大反差背后,是资金供给、经济增速与物价环境的系统性变化。低利率环境会长期持续,还是仍有继续下探的空间,直接影响每个家庭的存钱规划。
先看资金供给层面。M2 增速长期高于名义 GDP 增速,市场整体资金供给充足,银行吸收存款的压力下降,自然不再需要依靠高利率揽储。过去社会资金紧缺,储户拥有更强议价权;如今市场资金充裕,存款利率中枢持续下行。市场里的资金总量变多,不代表存款收益会更高,反而同样一笔本金,能够拿到的利息会变少。
再看信贷需求。经济增速换挡之后,企业投资扩张趋于谨慎,整体贷款需求相比高速增长阶段有所回落。银行放贷端收益下降,承担高存款利息的能力随之降低。存款利率本质是银行吸收资金的成本,当银行难以找到充足优质的放贷项目,就没有动力用高息吸纳存款。
居民储蓄持续走高,是另一重要因素。近些年居民预防性储蓄意愿上升,大家更倾向把资金存入银行寻求安全。存款规模持续增长,银行资金储备充足,利率定价的主动权偏向银行。储户集中存钱,反而压缩了自身存款议价空间,形成这样现实的循环。
物价环境同样在发挥作用。在通胀温和的环境下,名义存款利率虽然很低,但资金实际购买力缩水幅度相对有限,储户对低名义利率的接受度有所提升。但能够接受不等于收益理想,对于依靠存款利息补贴生活的家庭而言,1.3% 的五年期利率,资金长期锁定,利息收益微薄。
展望后续,存款利率走势由多重因素共同决定。如果经济修复、信贷需求回暖、物价回升,存款利率存在企稳甚至小幅反弹的可能性;若资金持续宽松、居民存款继续保持高增长,低利率环境或将延续。对普通家庭来说,资金全部放活期,收益很难抵御通胀;但盲目一次性锁存五年,又可能长期锁定偏低利率。可以持续观察 LPR、物价水平、居民存款流向,以此判断当前利率是否处于阶段性底部。
提示:本文仅为宏观金融知识科普,不构成任何储蓄、理财的投资建议。