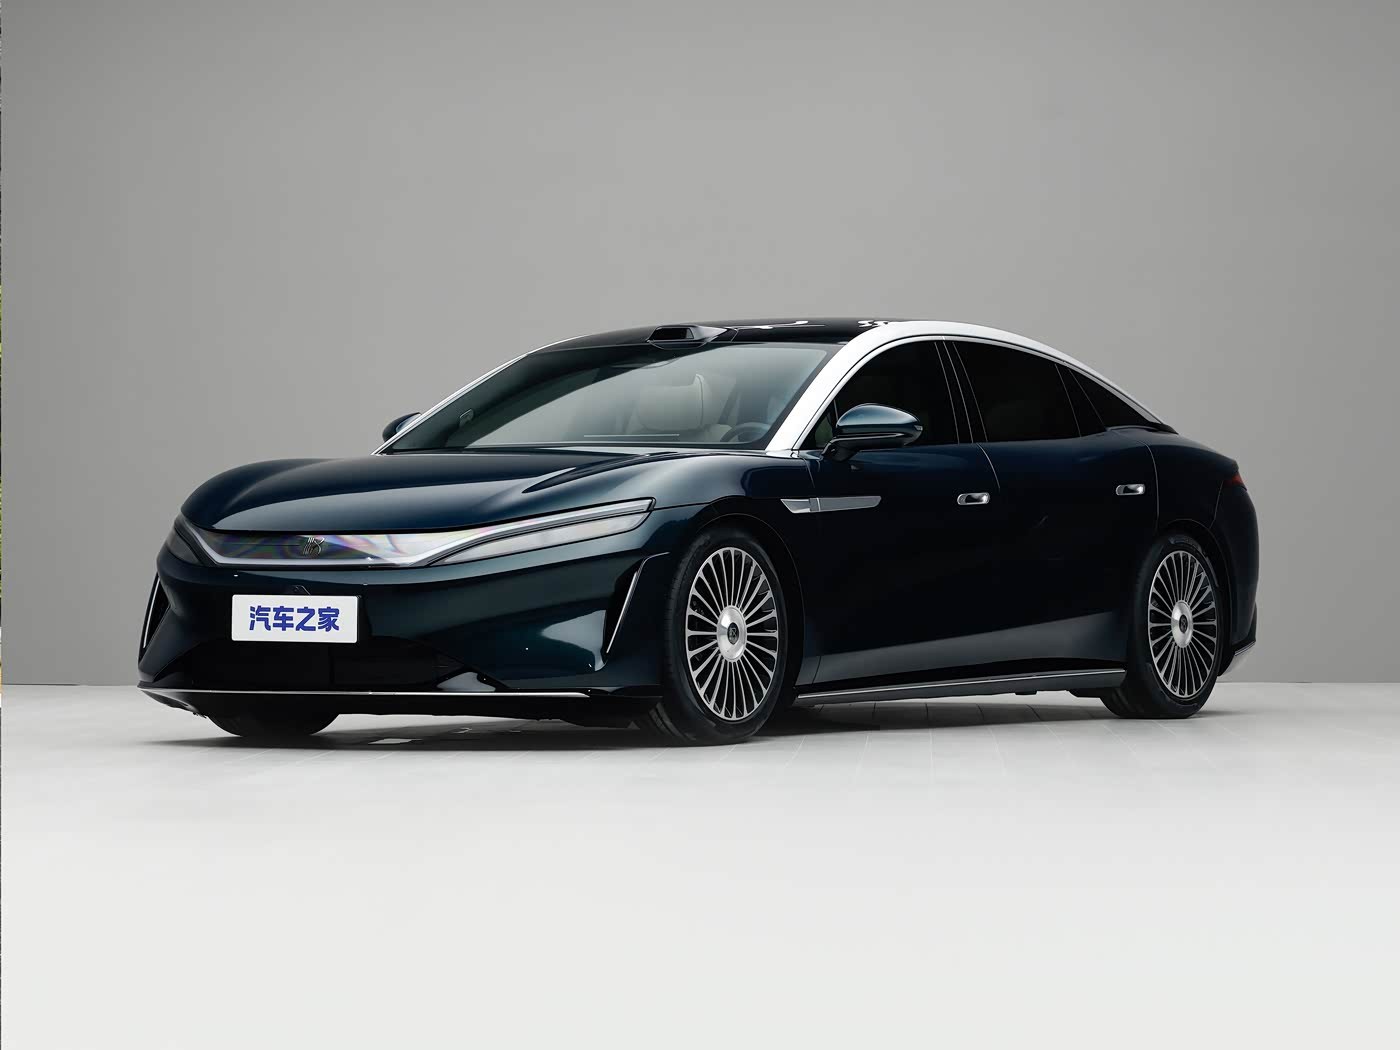
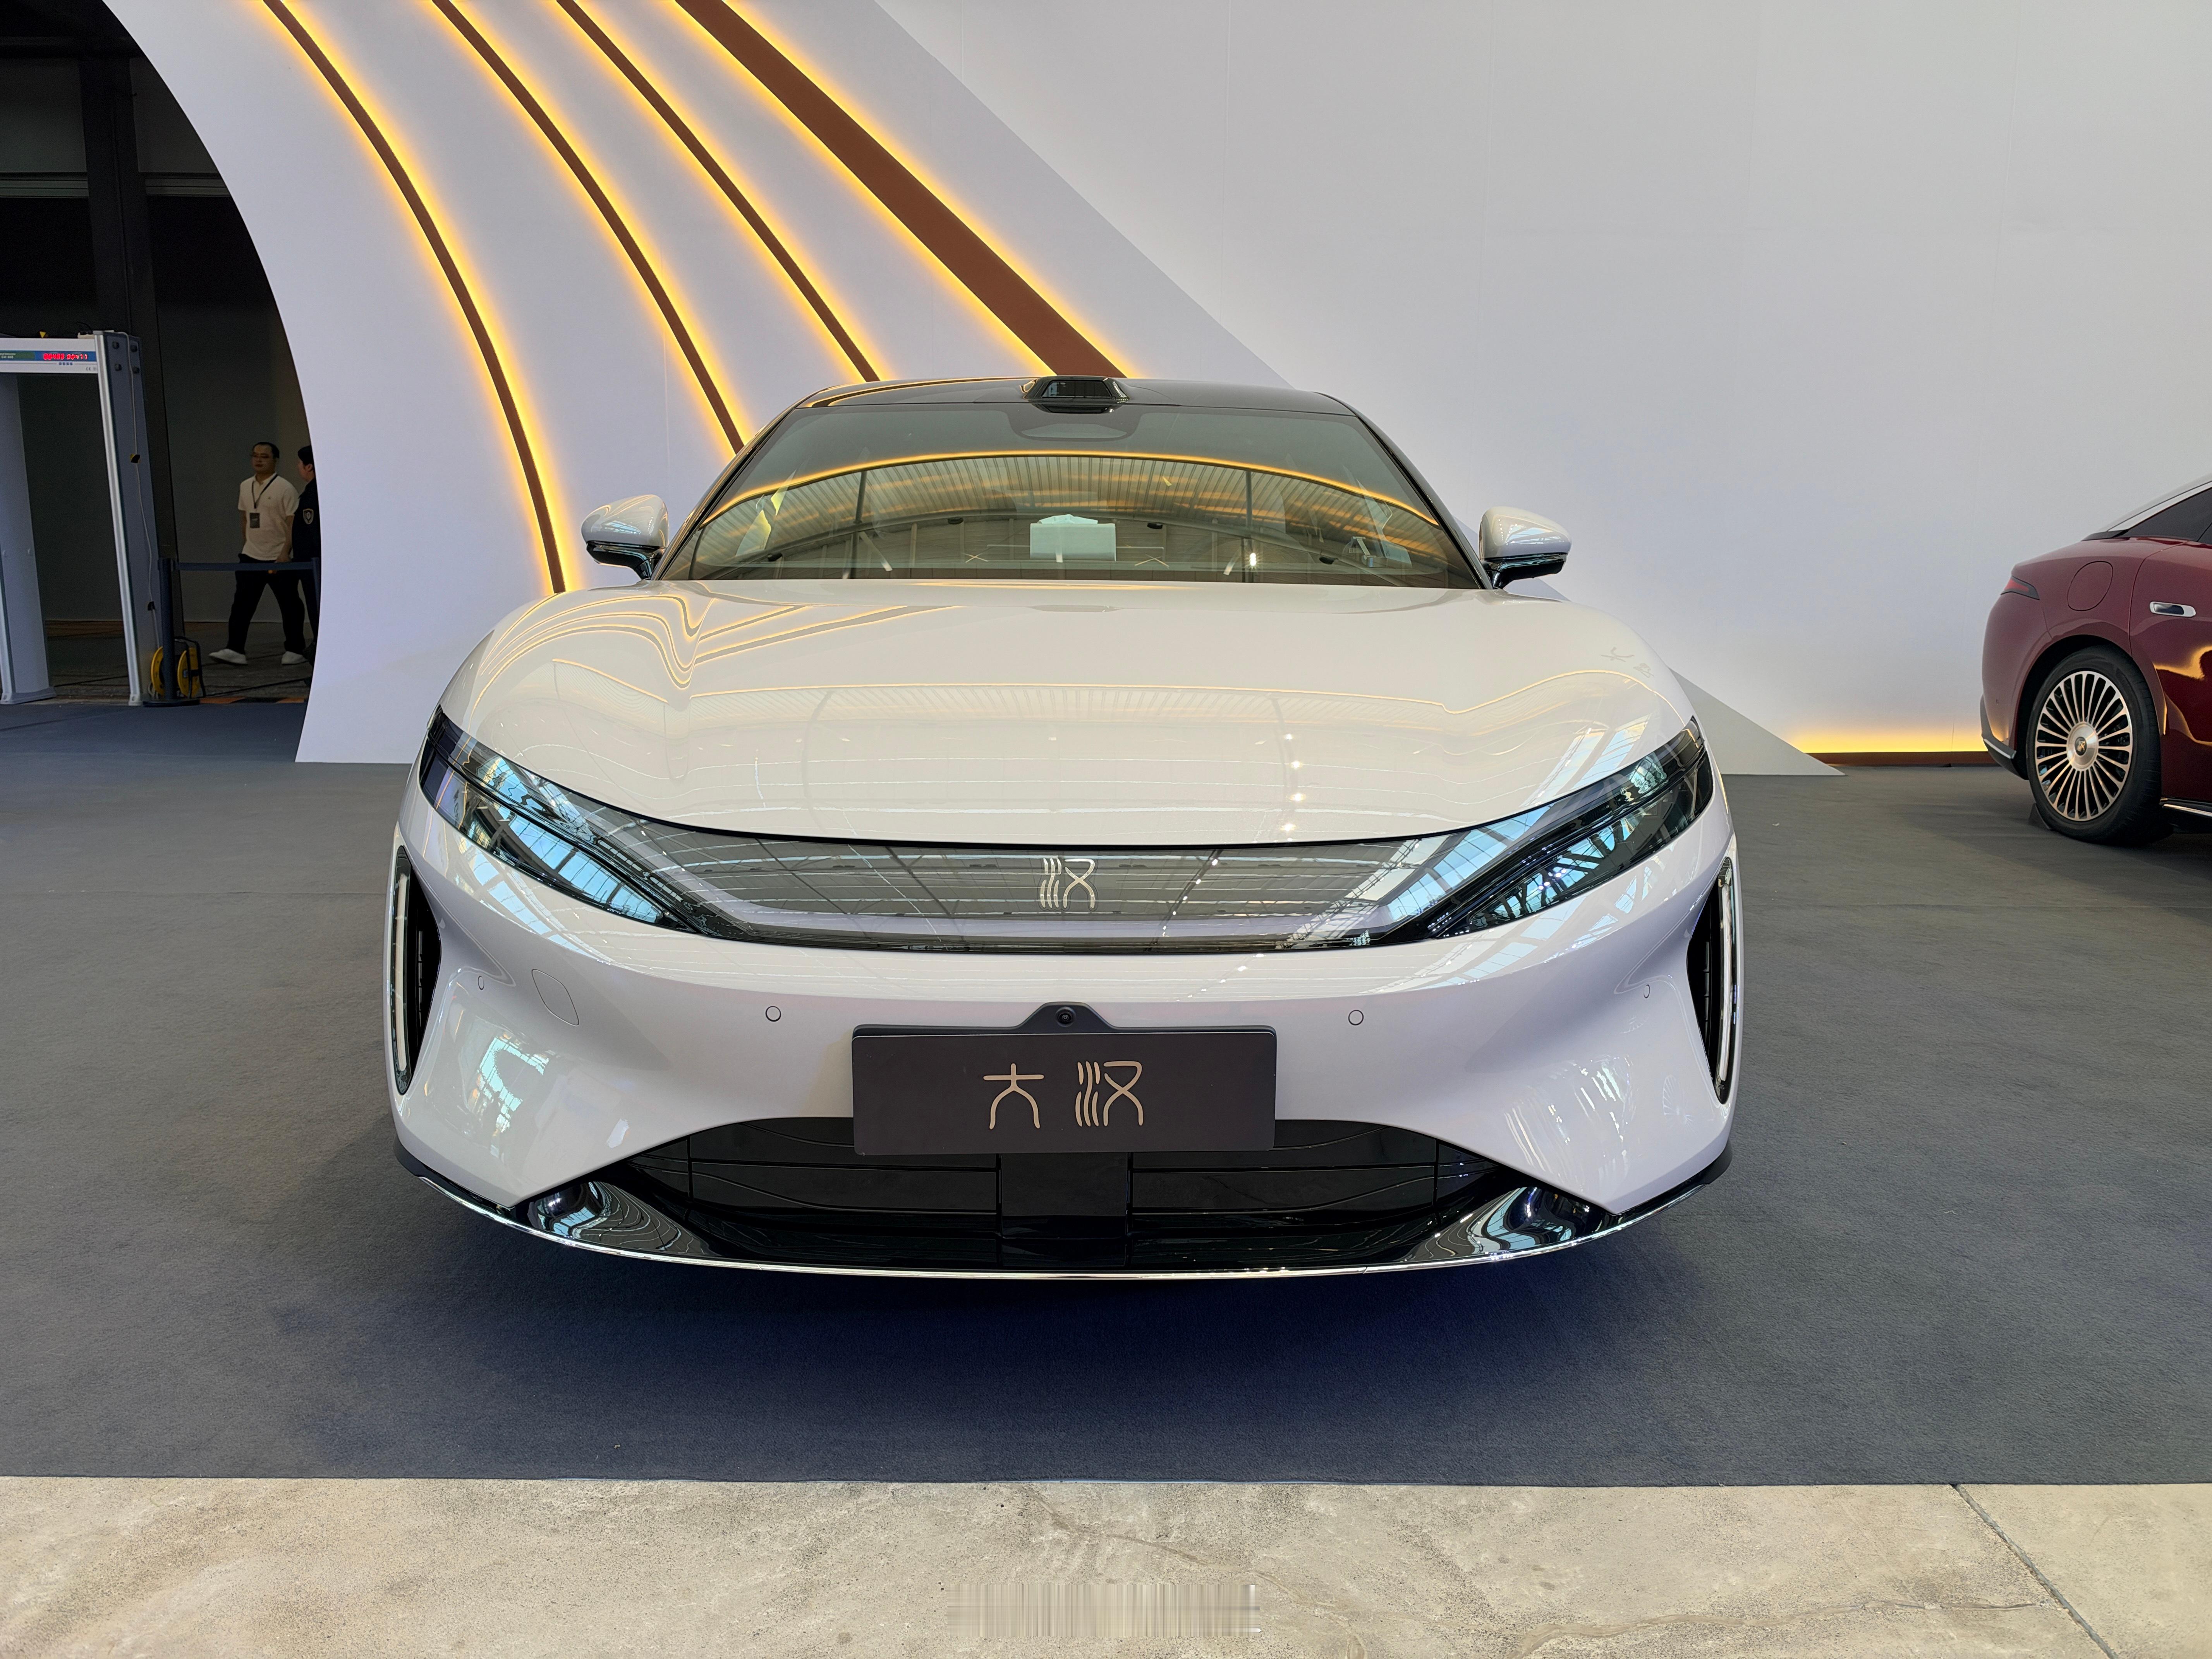
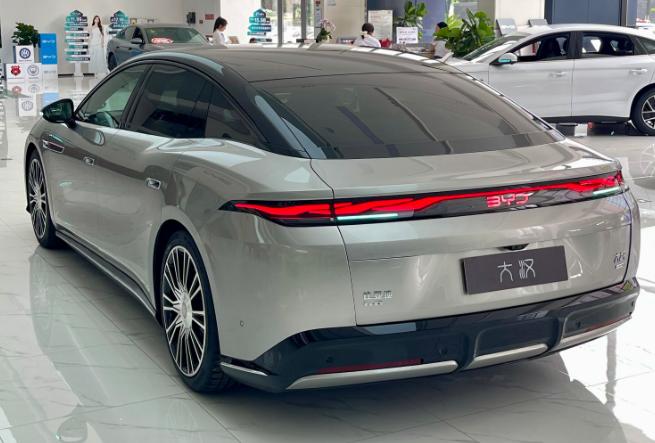
大汉EV上市,最先紧张的可能不是蔚来,是汉L。
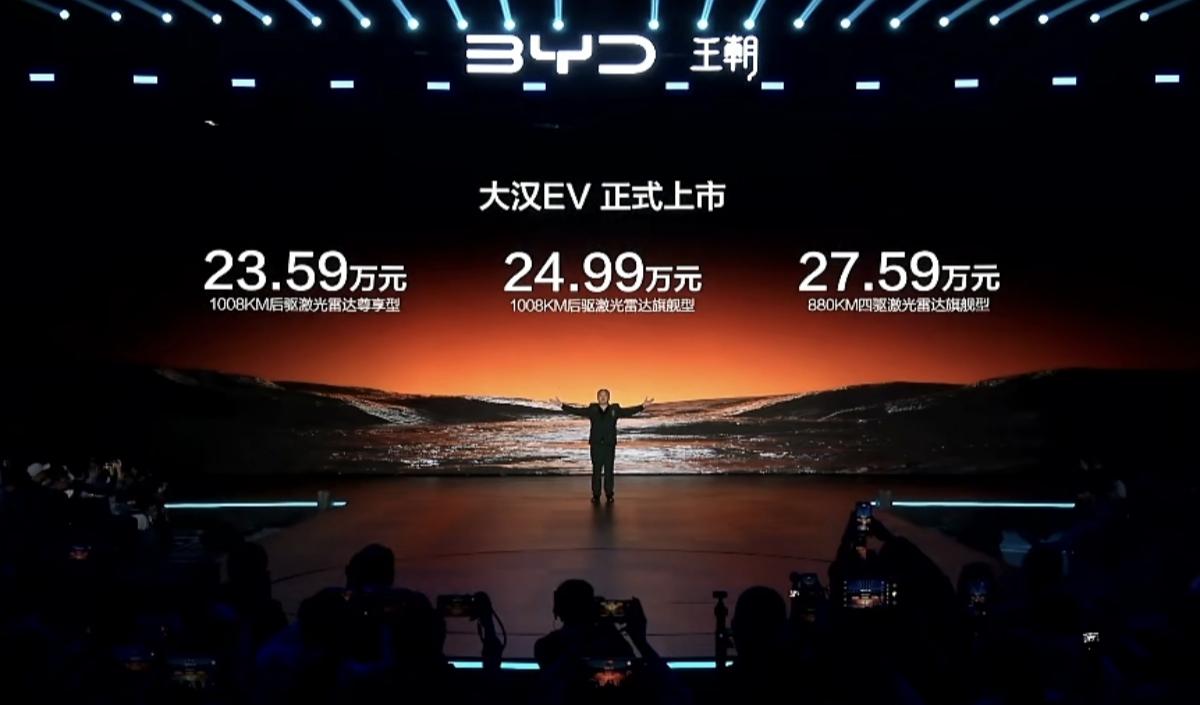
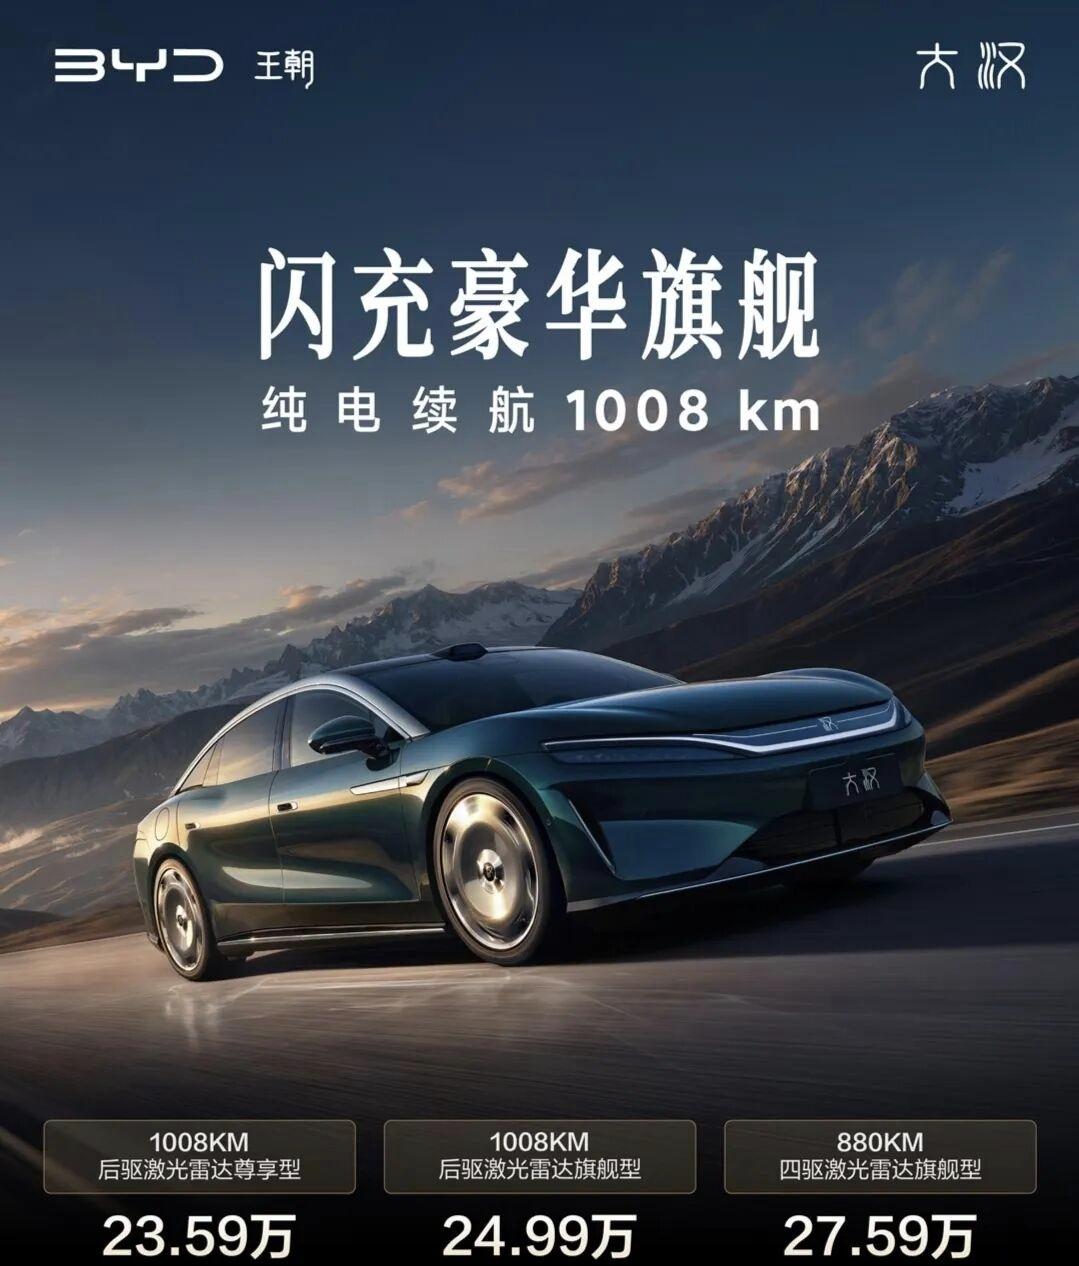
10月13日,大汉23.59万起售,汉L EV官方售价21.98万到27.98万,两款车在24.99万到27.98万区间正面重叠。大汉比汉L大一圈、配置高一档,价格几乎贴着打。自家兄弟抢饭吃,比亚迪这盘棋到底怎么下?
汉L不是没努力过,2025年4月上市,搭载比亚迪当时最前沿的技术,定位30万+纯电轿车。
结果呢?2026年3月只卖出1600辆,5月1701辆,到了7月汉家族整体月销跌到3648辆,比2022年11月巅峰期的31786辆跌了将近九成。2026年4月,比亚迪官方APP直接给汉L标注了“停产”。
问题出在哪?不是车不行,是层级被压扁了。
汉L上市时,15万左右的汉DM-i还在扛走量任务。同一个“汉”字,一台卖15万,一台卖30万,消费者凭什么多掏一倍的钱?
渠道不敢讲高端,用户觉得“看起来差不多”,汉L卡在中间,成了比亚迪冲高路上最尴尬的那块试金石。
大汉的定价逻辑,跟汉L完全反着来,汉L想用技术参数说服你掏30万,大汉直接拿D级尺寸砸C级市场,23.59万起,全系标配后轮转向、云辇-A双腔空悬、1008公里续航。
王朝网总经理路天在成都车展说了一句话:“这款车不是比亚迪的迈巴赫,而是中国的大汉。”翻译一下就是:主品牌撑不起超高溢价,那就用规模换利润。
这不是比亚迪第一次干这种事,秦系列走过一模一样的路。
2024年秦L DM-i巅峰期月销逼近4万辆,2026年7月跌到5306辆,原因同样是定位重叠,秦L跟秦PLUS价格带高度重合,自己抢自己的客户。比亚迪的应对方式也一模一样:推出秦MAX,9.99万起,重新划地盘。
更麻烦的是,内耗不止发生在汉家族内部,王朝网、海洋网、腾势三个品牌在25到30万价格带高度重叠,形成了“同城德比”式的互搏。
汉L与海豹08本质上是同一款车的两种皮肤,渠道重叠、价格重叠,终端只能打价格战。而外部,小米SU7在20到30万新能源轿车市场月交付量已经突破3万辆,直接截走了汉系的潜在用户。
大汉上市,表面上是在跟蔚来ET7、岚图追光抢市场,实际上它第一个要吃掉的就是汉L的生存空间。
两款车在24.99万到27.98万完全重叠,大汉尺寸更大、配置更高,价格还更低。汉L的客户凭什么不走?
比亚迪的算盘其实很清楚,2026年上半年国内汽车业务毛利率只有17.0%,海外市场却高达28.4%。国内市场利润被价格战压得极薄,30万以上的技术溢价车型如果卖不出量,就是亏本买卖。与其守着高价卖不动,不如用D级尺寸打C级价格,先把规模做起来。
问题在于,这条路走通的前提是,汉L得让路,大汉接棒汉L,不是产品升级,是战场清理。切掉15到20万的价格区间,切掉同名不同命的产品混乱,把“汉”重新变成一个只服务高端的符号。
但清理战场是要流血的,汉L停产,渠道库存怎么消化?经销商怎么安抚?老车主手里的车残值怎么算?这些问题比亚迪没有公开回应过。
而大汉23.59万的起售价,跟当初汉L 21.98万的起售价相比,只贵了1.61万,尺寸却大了整整一圈。这意味着大汉抢的不只是汉L的客户,还有原本打算买汉EV甚至汉DM-i高配的人。
比亚迪这盘棋的底层逻辑,是用规模摊薄成本,用D级车的物理规格重新定义25万级轿车的价值标准。这一招在SUV市场被大唐EV验证过,但在轿车市场,还没有人成功过。
所以,最先紧张的是汉L,但真正该紧张的,是整个25万级轿车市场的所有玩家。
大汉上市,汉L让路,比亚迪不是在下棋,是在掀桌子。