[环球时报驻德国、法国特约记者青木谢祎君环球时报记者丁雅栀]编者的话:近期,针对欧洲债务和财政状况,来自政府、市场及国际机构的警告声音与日俱增。欧洲审计院(ECA)8日发布报告预测称,欧盟整体债务规模2027年可能达到1万亿欧元。处于“风暴眼”的是法国岌岌可危的财政状况,其快速增长的债务负担导致法国债券被抛售。债市动荡也已蔓延到其他负债沉重的欧元区国家,西班牙、意大利、希腊、葡萄牙10年期国债收益率相较德国的国债利差持续走高。眼下,围绕财政预算的博弈正在欧盟内部展开,是增加开支以支撑经济政策,还是缩减预算减少政府债务,各成员国的选择成为国际市场望向欧洲的关键着眼点。
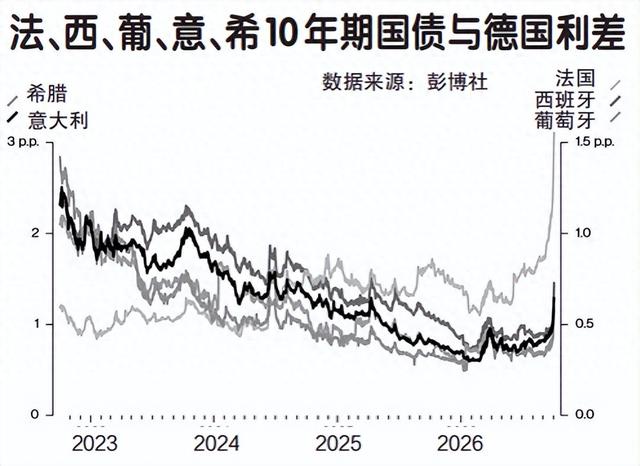
5国国债与德国利差飙升,反映出风险正在蔓延。
“法国正处在风暴中心”
“欧洲最近的债券抛售是投资者对各国债务控制措施感到不安的明确警告信号”,德国央行执行董事会成员米夏埃尔·托伊雷尔10日对近期欧洲债市动荡给出了这样的判断。上周,法国10年期国债收益率一度逼近5%,创下2002年以来最高水平;英国10年期国债收益率触及2007年7月以来的最高值5.527%。国债收益率快速上行通常意味着债券市场遭遇明显抛售。与此同时,彭博社数据显示,法国、西班牙、意大利、希腊、葡萄牙10年期国债收益率与德国10年期基准国债收益率的利差明显增长,说明这几国债务风险更高,反映出风险正在蔓延。德国国债是欧元区常用的基准数据。
“法国正处于风暴中心”,路透社称,市场对法国庞大的预算赤字和迫在眉睫的2027年总统大选感到担忧,这种担忧抬升了法国债券收益率,致使该国借贷成本上升,财政计算也变得更加困难。鉴于法国的经济体量和其在欧洲金融体系中的系统重要性,问题正引发整个欧洲的警惕。
英国《每日快报》11日引述分析人士的话称,法国庞大的公共债务可能引发一场威胁欧盟的金融危机,欧盟需要保护法国从而避免其发生,但这或将迫使欧盟陷入“绝望的纾困危机”。该分析人士表示,欧元区现有的纾困基金无力支付这笔账单,欧盟可能需要借钱来防止法国金融崩溃。
然而,彭博社报道分析认为,欧盟内部无论是政治协调的能力还是获得外部援助的机会,都很低。报道称,德国政府正艰难应对国内政治格局的变化,欧洲央行则忙着对付卷土重来的通胀,难以放松政策或启动紧急工具去迁就某一个特定国家。
多国“勒紧裤腰带”寻求恢复财政健康
在此背景下,欧洲部分国家正在对财政方向做出调整。彭博社10日称,飙升的收益率唤起了人们对欧元区债务危机的记忆,欧洲政界的预算政策和言论正朝着审慎的方向迈出步伐。
据报道,法国经济与财政部长罗兰·莱斯屈尔的预算案设想通过430亿欧元的削减来降低赤字并安抚投资者。意大利方面,该国政府在预算案最后修改时缩减了国防开支,以寻求缩小缺口。英国首相伯纳姆也提出,终结英国标志性“三重锁定”国家养老金制度。“三重锁定”是指英国国家养老金每年上调的机制。上述措施被彭博社形容为“欧洲负债国开始向市场怒火低头”。
在整个欧盟层面,迈向1万亿欧元的债务负担也给预算制定带来压力。担任欧盟轮值主席国的爱尔兰在10日这一天提出一项修订后的7年期预算案,从欧盟委员会去年提出的2万亿欧元预算中削减约1600亿欧元,降幅约8%。韩国媒体11日称,德国、奥地利、丹麦、芬兰、荷兰、瑞典6个净出资国要求削减价值数千亿欧元的开支。由于各成员国正勒紧裤腰带恢复财政健康,它们表示难以独自承担欧盟预算的急剧增加。
但针对这份预算案,法国认为需要采取积极的财政投资从而应对欧洲的安全和经济挑战。此外,南欧、中欧和东欧的17个国家还组成了“凝聚力之友”,要求获得更多农业和区域发展支持。
对外经济贸易大学国际关系学院副教授严展宇12日在接受《环球时报》采访时表示,法国债务引发的欧元区债务风险攀升实质上是欧洲经济在本轮紧缩周期下,老问题的再次重现。他解释说,俄乌冲突和中东冲突拉高了欧洲的能源成本,美国政府对欧洲盟友军费开支施压和关税强制措施共同压缩欧洲经济的调整空间,加上面对新兴经济体的竞争压力,欧盟加大了对绿色和数字产业的投资,这迫使欧盟进入了新一轮的紧缩周期,通过压缩开支以减轻财政压力。
“可能使西方世界陷入深度衰退”
“由于尚未找到明确的出路,这一切将如何收场,各种猜测甚嚣尘上”,彭博社在12日的报道这样写道。尽管众多媒体和分析机构都在以不同的方式预测此次债务风险的后续走势,但有一种判断被多次提到:如果问题得不到解决,后果将非常严重。
《每日快报》援引分析人士的话称,欧盟需要在两到三年内购买2万亿欧元法国公共部门债券,让法国在“不被正式指定为纾困对象”的情况下获得支持。他表示,欧盟和欧元区承受不起法国被贴上“接受纾困”标签的后果,因为那将摧毁欧洲一体化进程,“可能使西方世界陷入深度衰退”。
当前,欧洲央行的角色受到特别关注。《华尔街日报》12日分析表示,鉴于过往经验,当前欧债状况还未达到欧洲央行会出手干预的水平。欧洲央行可能希望先看到法国实施财政整顿,才考虑介入。
严展宇表示,应对紧缩压力,欧元区各国普遍面临两个结构性阻碍。一个是高福利政策的陷阱。欧洲各国长期推行高福利政策,公共支出占GDP(国内生产总值)比例居高不下,一旦经济进入紧缩周期,反对削减福利的社会压力会向上传导,政府不得不再次发债融资,从而陷入恶性循环。另一个是欧盟缺少共同财政安排,无法通过共同财政纪律有效约束国家、控制风险。欧盟共同货币政策仅能缓解流动性问题,但没有办法解决长期财政缺口,也无法强制要求各国执行健康的财政政策。