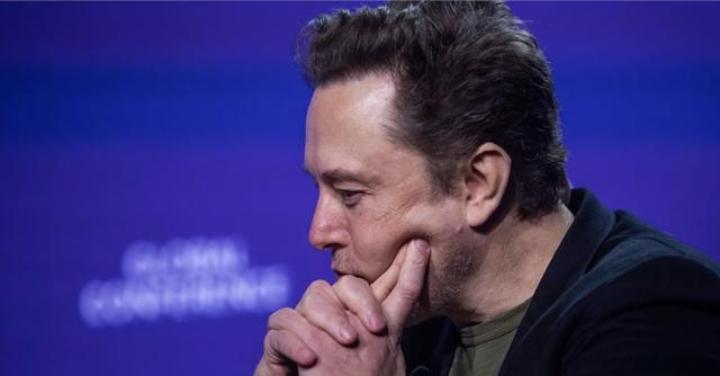
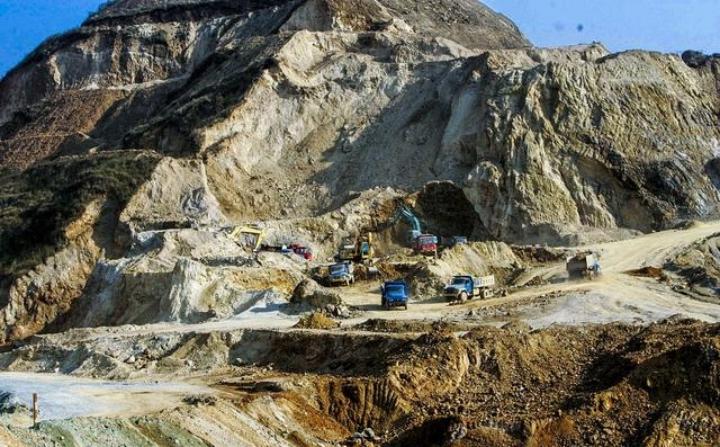
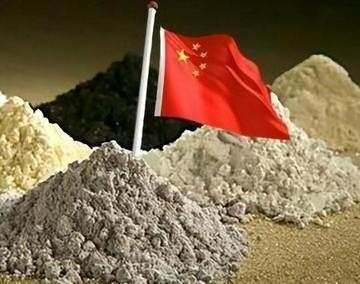
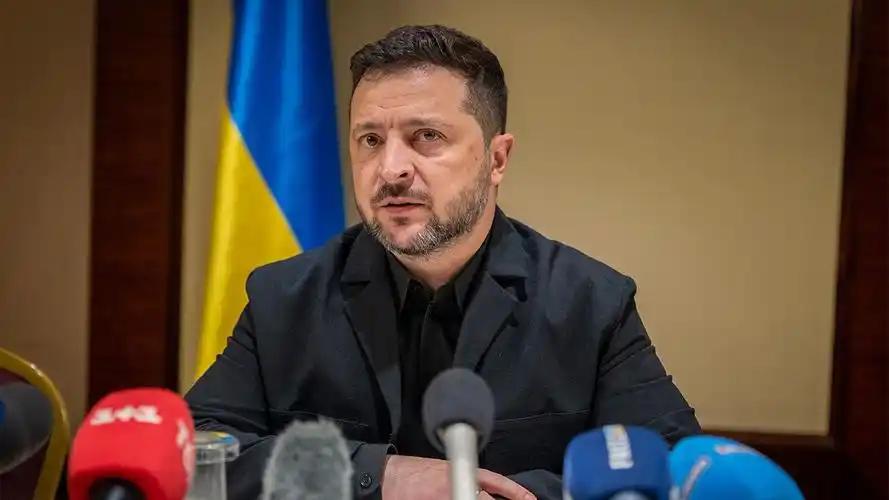
“美国根本不缺稀土,全世界都能挖!”美国首富马斯克语出惊人,可他接下来的一句话,直接把美国人整破防,他表示但挖出来的稀土,全都得送到中国加工……
2026年2月5日发布的一场访谈中,马斯克谈起稀土供应链,直言这种矿产并不罕见,美国本土同样能够开采。可真正麻烦的是,矿石挖出来以后,还要经过铁路、海运送往中国加工,最后以磁体、电机组件等形式重新进入美国市场。
“美国根本不缺稀土,全世界都能挖!”这句话概括了他的观点,而后面关于中国加工能力的描述,才是整个问题的关键。
美国拥有不少稀土资源,为什么还要依靠中国?原因并不复杂,美国过去重视矿产获取,却没有建立起与资源规模相匹配的完整加工体系。
稀土矿石不能直接装进汽车电机。矿石经过初步处理,还需要分离出不同元素,再通过冶炼、合金加工等工序,才能制成可以投入工业生产的磁性材料。
其中不少工序对技术和生产经验要求极高,设备可以买,生产线也能建设,但产品质量、加工成本和稳定供货能力,需要长期积累。
中国在全球磁性稀土开采中的占比约为60%,进入精炼环节后,份额达到91%,烧结永磁体生产占比更达到94%。
中国并没有包揽世界全部稀土矿产,却掌握着更大比例的深加工能力。矿石在哪里开采,与最终在哪里变成工业产品,完全不是一回事。
美国过去没有充分重视的加工环节,中国企业经过多年建设,已经形成从原料处理到高性能磁材制造的产业配套。
2025年4月4日,中国商务部、海关总署宣布对部分中重稀土相关物项实施出口管制,相关出口活动需要依法取得许可。
到了2025年4月22日,马斯克在特斯拉业绩电话会议上承认,稀土磁体出口许可问题已经影响到人形机器人Optimus的生产安排。
他还提到,特斯拉需要向中方说明相关磁体的民用用途,以推动许可证办理。
连特斯拉这样的企业,都需要认真处理中国稀土材料的供应问题,美国制造业面临的产业链短板也就不难理解了。
新能源汽车的驱动电机需要它,工业机器人离不开它,部分航空航天设备和精密制造装备,同样需要符合严格标准的磁性材料。
材料在整机制造成本中未必占据最大比例,一旦供应不足,却可能影响整套设备的生产。
美国政府当然也在寻找解决办法,而且投入力度正在加大。
2026年7月30日,特朗普签署总统备忘录,授权美国商务部门对部分可回收关键矿物材料采取出口限制措施。
被纳入政策范围的材料,包括废旧稀土永磁体、含关键矿物的工业废料,以及废旧电池处理形成的黑粉等。
美国不仅想增加矿山产量,还希望尽可能把回收原料留在国内,交给本土企业重新利用。
这项政策有个很现实的背景,美国可以找到废料,却不代表已经拥有足够的加工能力。
旧磁体拆下来以后,需要经过回收、提纯和重新制造,才能成为满足工业要求的新材料。
美国想把过去薄弱的环节补齐,既要解决技术问题,还得考虑生产规模和市场成本。
中国在这方面已经积累了完整的企业配套体系。上游企业能够提供原料,中游工厂负责分离与材料制造,下游新能源汽车、风电设备和工业电机企业又能提供稳定需求。
产业链上下游长期合作,工艺改进可以迅速进入实际生产,规模扩大后也更容易摊薄成本。
美国新建设的工厂则不同,生产线投入使用以后,还需要经过设备调试、良率提升和客户认证。
尤其是汽车制造和军工领域,对材料性能要求严格,不可能因为政府宣布了供应链调整目标,就立即更换全部供应商。
一座新工厂即使能够生产合格磁体,也要面对设备折旧、能源消耗、人工费用和原料价格波动。
如果产品长期缺乏价格竞争力,企业就需要依靠政府采购或者持续补贴维持经营。
中国稀土产业经过多年市场竞争,已经建立起较强的成本控制和规模供应能力。这种优势不是一笔投资就能迅速复制的。
马斯克的那番话,实际上指出了美国制造业一个长期存在的问题。拥有先进的终端产品,不意味着每一种基础材料都能在国内独立生产。
美国可以研发机器人,可以制造新能源汽车,也可以建设新的稀土加工厂,但要让这些产业长期稳定运转,仍然需要可靠的材料供应。
中国稀土产业的价值,也正是在这样的国际分工中逐渐建立起来的。
从原料加工到高性能磁体制造,中国企业不仅积累了技术,还培养了成熟的产业工人和工程技术队伍,形成了覆盖多个工业领域的供应能力。
美国重新建设稀土供应链,需要解决的恰恰是这些无法直接购买的工业积累。
马斯克把问题讲得很清楚,美国有矿,世界其他地区也有矿,但真正能够将矿石稳定转化为高性能工业材料的生产体系,并没有那么容易建立。
中国稀土产业真正值得重视的地方,从来不只是地下埋藏着多少资源,而是经过长期发展,已经把资源、技术、工厂和终端市场连接成了成熟的工业链条。
美国可以继续寻找矿山,也可以花费巨资建设工厂,但矿产资源不会自动变成制造能力。