银行行长说:“一个扎心的事实,假设你手里有100万存款,根本不需要去买房子,你把这100万存到银行,就按现在定期存款利率算,每月最少1500块钱利息,1500块钱可以租一个很不错的房子。三十年以后,你手里还有100万存款,再加上你的退休金,你完完全全可以躺平了!如果你现在用这100万买了房子,30年以后,房子陈旧老化,还不知道贬值到多少钱。”
可能有人第一反应是不信,理由无非那几条:利息哪有那么高?100 万存 30 年还能值几个钱?1500 块在城里能租到什么像样的房子?
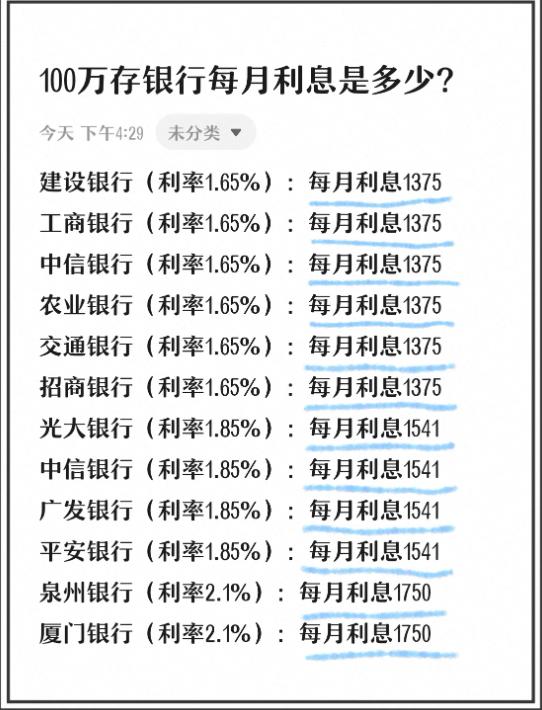
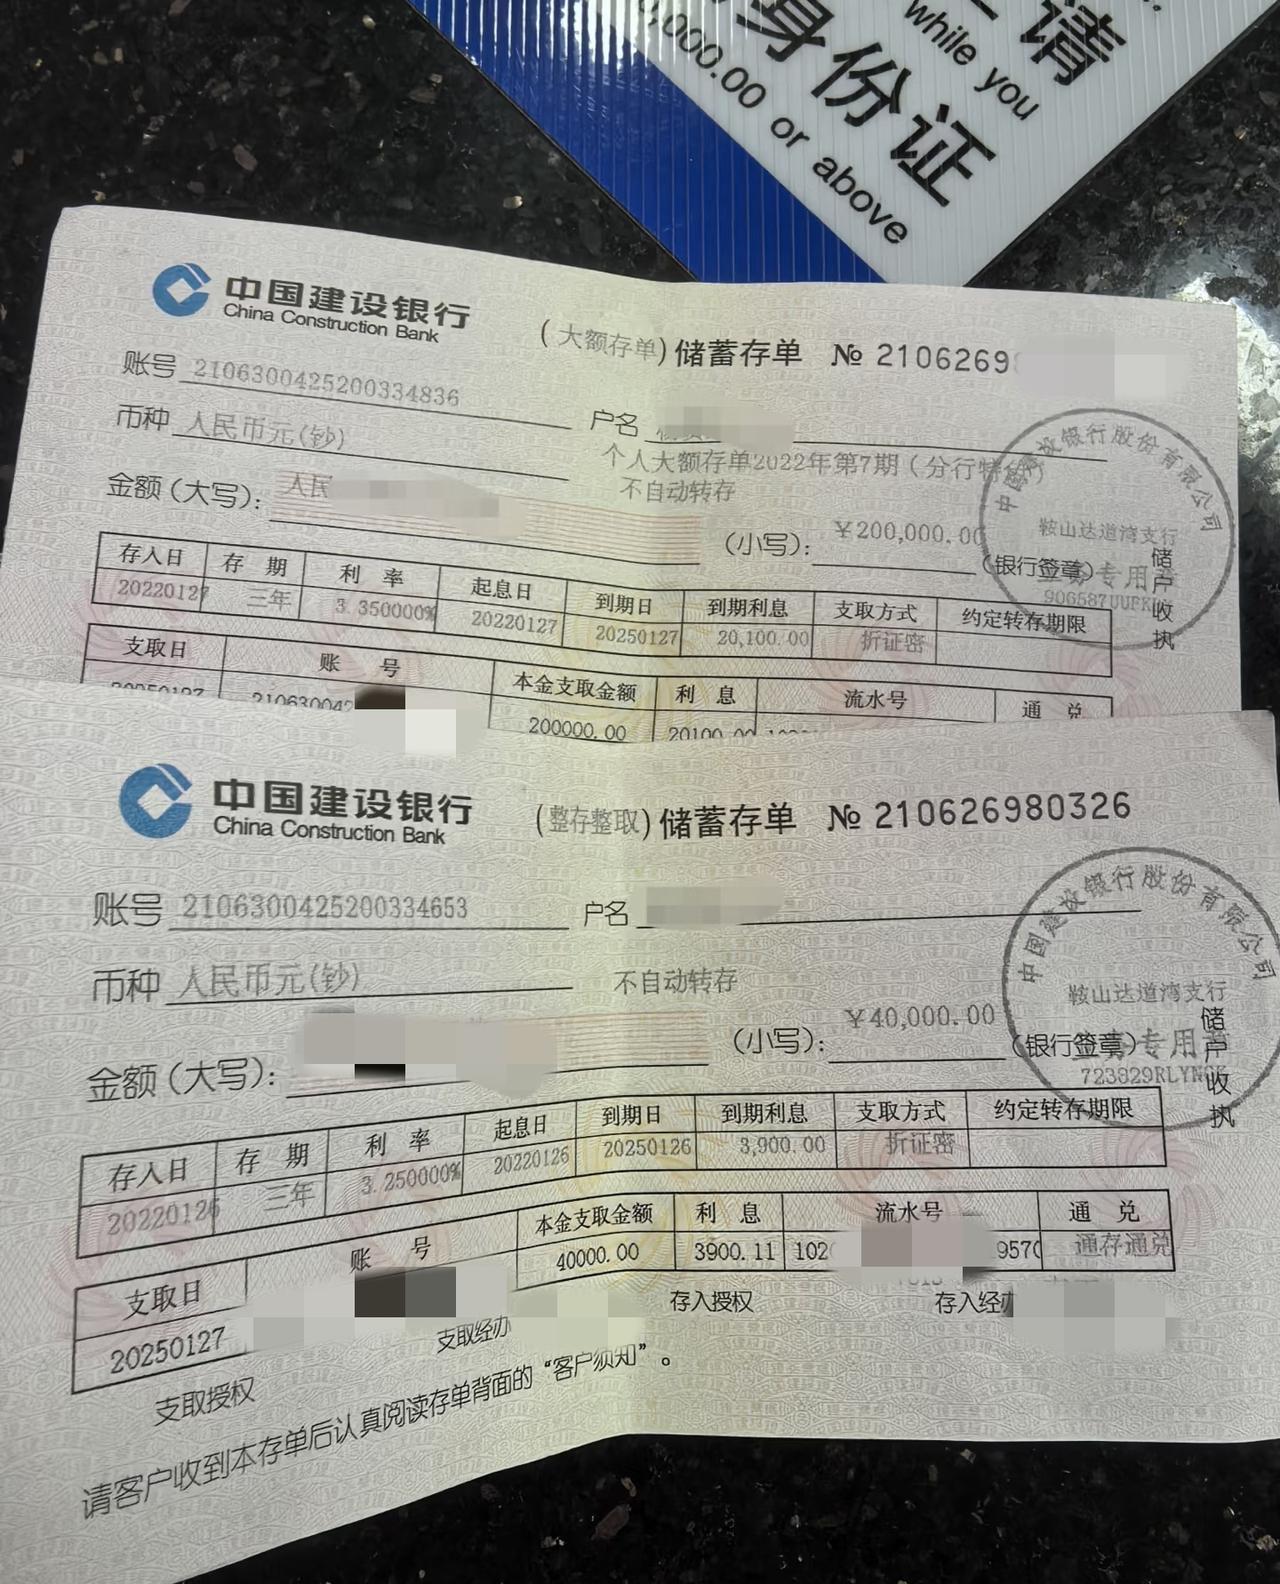
先说利息,2026 年 10 月这个时点,国有大行 5 年期大额存单挂出来的利率是 1.6%,20 万起存;部分股份行给到 1.75% 到 1.8%;外资行三年期大额存单最高摸到 1.92%。
100 万这个数,够得着大额存单的门槛,按 1.6% 算,一年利息 16000,摊到每个月 1333;按 1.92% 算,一年 19200,月均 1600。
银行行长嘴里那个 "每月最少 1500",不是闭眼瞎编,是踩着外资行和股份行的顶格产品算出来的。
你要是图省事直接把钱往大行普通定期里一扔,那确实只有 1.25% 到 1.3%,月息 1000 出头;但同样是存银行,多走两步、多比三家,1500 这个数是够得着的。
8 月份工、农、中、建四大行 5 年期大额存单一上架就被抢光,央行都在旁边看着,这个利率水平是历史最低区间,以后大概率还得往下走。
1500 块租什么房子?中指研究院 2026 年 3 月的数据,50 城平均租金回报率 2.26%,二线城市 2.36%,三四线 2.16%。
反推一下,二线城市一套总价 60 万的房子,年租金大概 14000,月租金 1100 多;总价 70 万的,月租金 1300 多。1500 块在二线城市租个两室一厅,位置不用在市中心,够住、够采光、够放一张书桌。
一线城市是另一回事,一线租金回报率只有 1.65%,1500 块在北上广深连个合租主卧都费劲 —— 但行长说的从来不是让你拿 1500 块在陆家嘴租房,他说的是 "很不错的房子" 这个相对概念。
你在威海、在常德、在绵阳,1500 块能租到带电梯的小区两居。
真正的杀招在 30 年这个时间跨度上。
100 万买成房子,30 年后是什么?中国的住宅设计寿命普遍 50 年,30 年房龄的房子,电梯老化、管道锈蚀、外墙脱落、小区物业瘫掉,银行放贷都谨慎。
财新 2026 年 5 月的预测,二线城市 2026 年房价还要再跌 5%,一线城市要到 2027 年才企稳。你今天闭眼接盘的房子,30 年后是老破小中的老破小,接盘的人少、贷款难、降价都未必卖得掉。
物业费年年涨,暖气费维修费摊到头上,你每个月为这套 "自己的房子" 倒贴的钱,不比交租金少。
100 万存银行,30 年后是什么?本金还在账上。按 1.6% 的利率,你要是每年把利息取出来花,本金 100 万雷打不动;你要是不取、利滚利,30 年后账上大概 160 万。
这 30 年你不用还月供,不用操心电梯坏了谁出钱,不用怕楼下装修电钻响,想换城市就换城市,想搬家就搬家,房东涨租你大不了换一家。
讲到这里,得把话说透。这个账不是让你今天就把唯一一套自住的房子卖了去吃利息,也不是鼓吹所有人都去租房。
它真正戳破的,是过去 30 年中国人刻在骨子里的那个执念 —— 房子一定涨、买房一定赚、租房就是给房东还债。
这套叙事在城镇化率突破 68%、年新生儿跌到 900 多万、人口开始负增长的今天,已经讲不下去了。
2026 年还在拿 "早买早享受"" 通胀会稀释贷款 " 这套话术劝你上车的人,要么是中介,要么是还活在 2016 年。
100 万的真正底气,不是那点利息,是 "选择权" 三个字。
钱在账上,你 30 年里随时能动用,孩子上学、家人生病、想做点小生意,这笔钱是活的。房子砸进去,你想拿出来就得割肉卖,急售打七折都是客气的。
银行行长那句话听着扎心,是因为它把一个被房价上涨神话掩盖了几十年的常识重新摆上台面 —— 资产的价值,不在于砖头瓦块有多结实,而在于它能不能随时变成你想过的日子。
利率还在往下走,1.6% 的大额存单上架就被抢光,背后是千千万万的人已经用脚投了票。
你不需要躺平,也不需要焦虑,你只需要算清自己手里那 100 万,是拿去换一套 30 年后谁都不想要的老房子,还是留在账上,让它每个月按时给你打一笔房租。
这笔账,30 年后见分晓。
评论列表