摩根士丹利:中际旭创,光通信领域的领先 AI 赋能者; 增长潜力显著
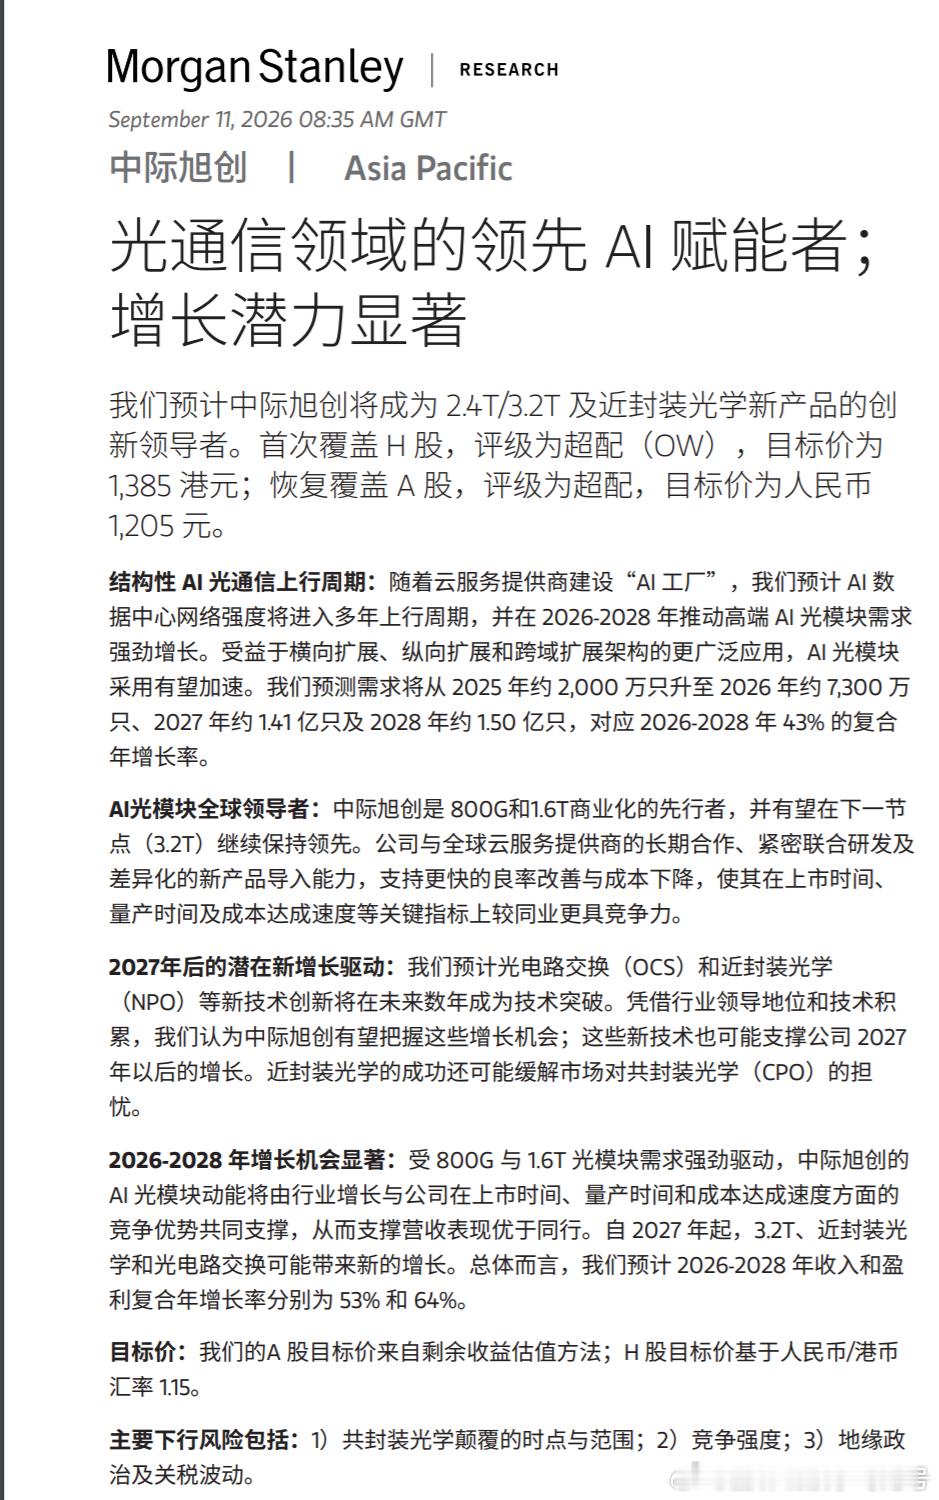
我们预计中际旭创将成为 2.4T/3.2T 及近封装光学新产品的创新领导者。首次覆盖 H 股,评级为超配(OW),目标价为 1,385 港元;恢复覆盖 A 股,评级为超配,目标价为人民币 1,205 元。
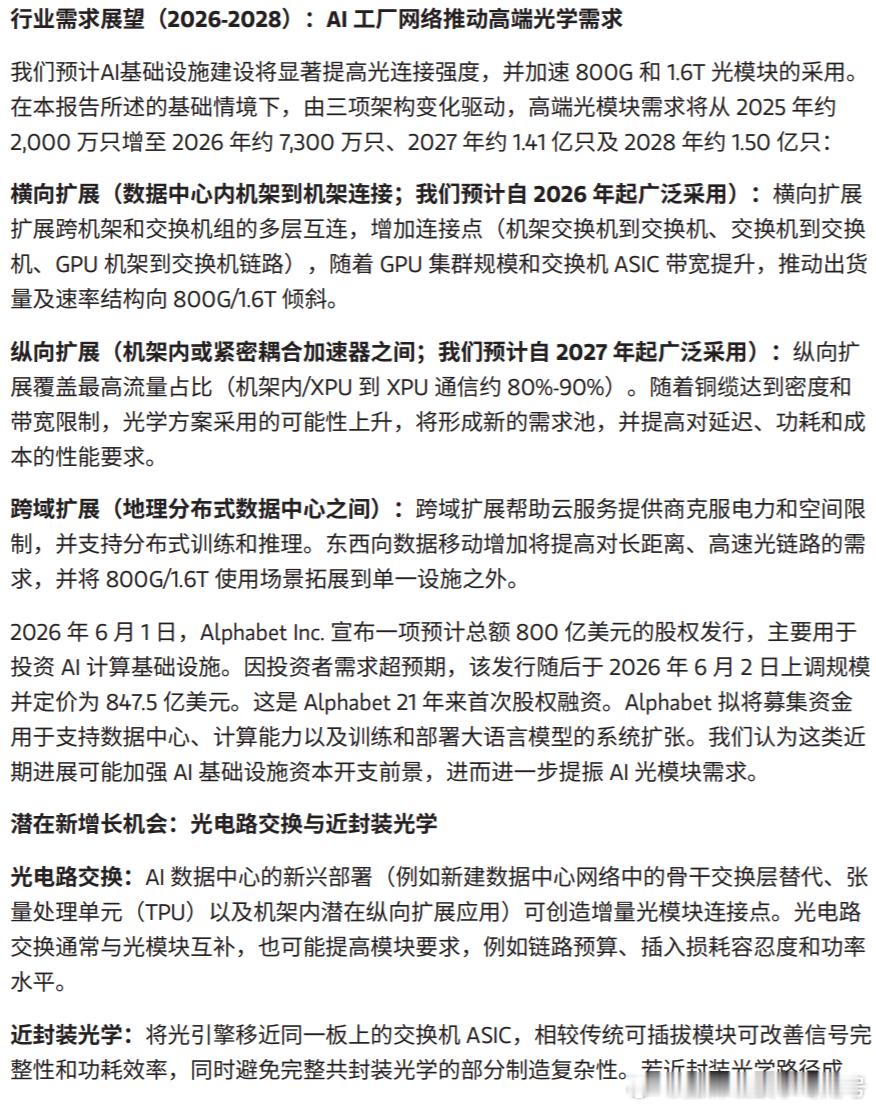
结构性 AI 光通信上行周期:随着云服务提供商建设“AI 工厂”,我们预计 AI 数 据中心网络强度将进入多年上行周期,并在 2026-2028 年推动高端 AI 光模块需求 强劲增长。受益于横向扩展、纵向扩展和跨域扩展架构的更广泛应用,AI 光模块采用有望加速。
我们预测需求将从 2025 年约 2,000 万只升至 2026 年约 7,300 万 只、2027 年约 1.41 亿只及 2028 年约 1.50 亿只,对应 2026-2028 年 43% 的复合年增长率。
AI光模块全球领导者:中际旭创是 800G和1.6T商业化的先行者,并有望在下一节 点(3.2T)继续保持领先。公司与全球云服务提供商的长期合作、紧密联合研发及差异化的新产品导入能力,支持更快的良率改善与成本下降,使其在上市时间、 量产时间及成本达成速度等关键指标上较同业更具竞争力。
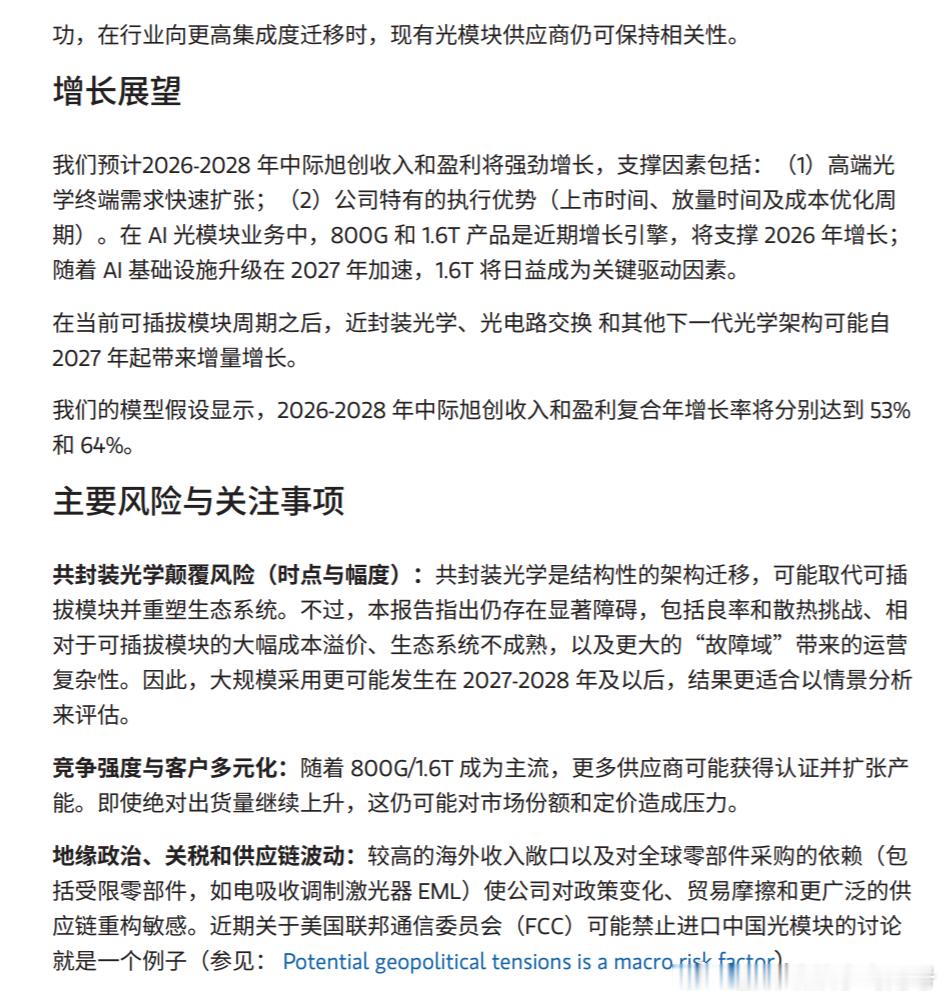
2027年后的潜在新增长驱动:我们预计光电路交换(OCS)和近封装光学 (NPO)等新技术创新将在未来数年成为技术突破。凭借行业领导地位和技术积累,我们认为中际旭创有望把握这些增长机会;这些新技术也可能支撑公司 2027 年以后的增长。
近封装光学的成功还可能缓解市场对共封装光学(CPO)的担 忧。 2026-2028 年增长机会显著:受 800G 与 1.6T 光模块需求强劲驱动,中际旭创的 AI 光模块动能将由行业增长与公司在上市时间、量产时间和成本达成速度方面的竞争优势共同支撑,从而支撑营收表现优于同行。自 2027 年起,3.2T、近封装光 学和光电路交换可能带来新的增长。总体而言,我们预计 2026-2028 年收入和盈利复合年增长率分别为 53% 和 64%。