中国是稀土大国,可六成进口重稀土竟来自缅甸深山!克钦邦、掸邦的武装手里,捏着咱电动车的“心脏”。
真正需要盯住的,不是“六成”这一数字,而是地图。把中缅边境摊开来看,会发觉2026年的稀土矿点已经不像几年前那样主要挤在克钦邦一块地方。掸邦北部、佤邦势力范围、果敢以南一些区域,都开始显现新的采矿活动。矿正在变多,控制矿的人也在变多,这才是今日最麻烦的地方。
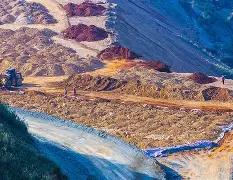
过去谈缅甸重稀土,很多人脑子里只有克钦邦。现在这张旧地图得扔掉了。7月公布的卫星调查已经识别出缅甸600多个稀土矿点,掸邦至少出现86处相关矿点,其中孟博39处、勐养33处、曼同12处。稀土开采正在沿着中缅边境向南铺开。
这种扩散不是偶然。2024年底,克钦独立军拿下板瓦等主要矿区以后,原先由亲缅甸军方地方力量掌握的利益链条被重新洗牌。2025年初,对华运输一度明显收缩。矿没有消失,需求也没有消失,资本自然会寻找第二条、第三条通道,于是掸邦的重要性迅速上升。
到了2026年9月,事情还在继续往前走。9月23日,克钦邦葡萄地区靠近中国边境的考朗普一带,被报道正在进行新的稀土开采准备,当地涉及土地清理、征地补偿等动作。这说明缅甸稀土版图不是已经定型,而是仍在不断向新的山区延伸。
这时候再看“缅甸掌握中国电动车心脏”这句话,就得拆开看。新能源汽车真正离不开的是高性能永磁材料,而镝、铽能够改善钕铁硼磁体在高温环境中的性能。它们用量远没有钢铁、铜、铝那么大,却属于少一点都可能影响性能的关键材料。
可中国真正的优势从来不只是矿山。采出来的离子型稀土只是原料,后面还要分离、提纯,再做到金属、合金、磁粉和高性能磁体。美国地质调查局资料显示,2024年缅甸是全球第四大稀土生产国,占全球产量7.1%,当年约2.7万吨REO当量稀土出口中国。
这里也要纠正一个容易被带偏的概念。“缅甸曾占中国稀土进口六成以上”和“中国六成稀土靠缅甸”完全不是一回事。前者描述的是进口来源结构,后者很容易让人误以为中国六成消费都靠缅甸。事实上,中国自己拥有巨大的稀土生产能力,真正进口依赖比较突出的,是部分重稀土原料。
甚至“六成”都不能机械套到每一年。研究显示,2017年至2024年期间,缅甸至少占中国稀土进口的60%;另一项针对更早期重稀土物质流的研究发现,2020年中国进口重稀土化合物中,缅甸占比曾达到90%。统计年份、商品分类和元素不同,答案就会变化。
所以中国真正面对的是一种结构性问题:国内不是没有重稀土,而是南方离子吸附型稀土经过多年治理后,不可能再回到过去那种不计生态成本的开采方式。国内环保标准提高、非法采矿被压缩以后,毗邻云南、资源丰富、运输距离又短的缅北,自然成为重要补充来源。
可这笔资源账背后还有一笔战争账。克钦邦主要矿区换了控制者,掸邦不同矿区又处在TNLA、佤邦联合军等不同力量影响范围。谁控制道路、检查站、矿山和税收,谁就能从资源流动中获得收入。2026年的缅甸稀土,已经与当地武装格局深度缠绕。
这才是中国必须防范的风险。真正危险的不是某一天某支地方武装突然宣布“不给中国矿”,这种戏剧化场景反而不容易发生,因为卖矿本身也是当地重要收入来源。更现实的风险,是战线移动导致道路中断,是不同力量重新谈税费,是口岸政策变化,是矿区发生冲突以后运输成本突然抬升。