俄罗斯的工业“空心化“:机床80%靠中国,压路机97%靠中国?
2026年的俄罗斯正在做一件很有意思的事:一边继续大量购买中国机械设备,一边又开始主动压缩“平行进口”范围。俄罗斯新版清单5月底实施,部分计算机和存储设备被移出,政策重点明显从战时式“先把货买进来”,转向扶持本土生产。这个动作反过来也说明,四年外部制裁之后,俄罗斯真正头疼的问题已经不是有没有商品,而是产业链能不能重新长出来。
苏联时代留下的核工业、航空航天、能源和军工体系,让俄罗斯至今拥有很厚的重工业家底。但俄罗斯制造业的问题,偏偏集中在大量不起眼的中间环节:机床、工程机械、汽车零部件、电子设备和工业配套。中国商务部发布的《俄罗斯贸易指南》显示,俄罗斯主要进口商品中,本身就包括机动车零部件、汽车以及推土机、压路机等工程机械。换句话说,它缺的并不是某一种明星装备,而是一整片现代制造业的“中间层”。
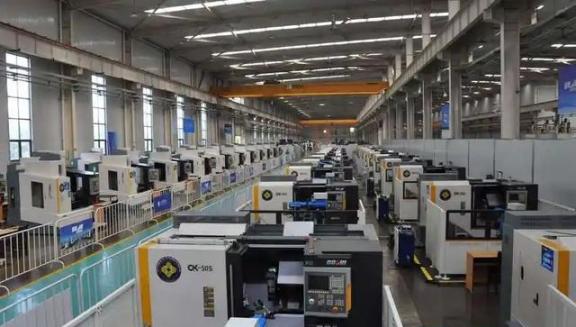
这种缺口在2022年后一下被放大。中国黑河自贸片区转载的俄方行业数据称,2021年欧洲机床约占俄罗斯市场60%,中国约占20%;到2024年,中国机床份额已经超过80%。这并不奇怪。欧洲设备供应迅速收缩后,俄罗斯工厂不能停产,能够大规模提供机床、零件、汽车和工程机械,同时还能维持交付能力的供应方并不多,中国制造自然快速补位。
压路机接近97%的说法,同样要放在这个背景下理解。它反映的是某些工程机械细分市场被中国企业快速占据,而不是说俄罗斯所有工业都只剩进口货。真正值得看的,是这些设备恰恰属于修公路、建工厂、搞矿山和扩大产能时每天都要用的基础装备。它们不像核潜艇那么耀眼,却决定一套经济机器能不能正常转起来。
俄罗斯当然也在补课。中国社科院发布的俄罗斯发展报告指出,俄方近年持续推进再工业化和进口替代,制造业扩张也是支撑经济的重要力量。到2026年上半年,俄罗斯本土生产的新车销量明显增长,本土生产车辆占新车市场63.4%。这说明俄罗斯并没有坐等进口,而是在想办法把供应链重新搬回国内。
可问题也恰恰藏在“本土生产”四个字里。工厂设在俄罗斯,不等于数控系统、精密部件、生产设备和整套技术体系都已经实现自主。一辆汽车可以本地组装,一台机械可以本地生产,但如果上游设备、关键零件和工艺长期依赖外部供应,工业韧性仍然存在软肋。
我认为,俄罗斯所谓工业“空心化”最值得警惕的地方,不是它还能不能造导弹,而是军工和能源之外的大量民用制造环节能否重新形成从机床、零部件到整机和售后服务的完整闭环,因为真正能支撑长期国力的,从来不是少数尖端项目,而是庞大、稳定又能自我更新的工业底盘。
这也解释了中俄经贸结构为什么正在变化。商务部数据显示,2025年双边贸易额达到2279亿美元;到2026年1至7月已达到1592亿美元。机电设备、汽车零部件和工程机械正成为重要合作内容,俄方同时欢迎中国企业参与制造业和科技创新项目。中俄合作已经不只是能源换商品,而是在向投资、本地制造和产业协作继续延伸。
所以,“80%的机床”和“97%的压路机”真正有分量的地方,不在数字本身有多吓人,而在它揭开了俄罗斯产业结构的一道旧伤:资源大国、军事强国,并不天然等于制造业强国。接下来真正要看的,是俄罗斯能不能利用眼下的窗口期,把进口替代变成产业再造;而对中国来说,更值得关注的也不是短期多卖多少设备,而是能否把装备优势继续变成长期、稳定、互利的产业合作能力。