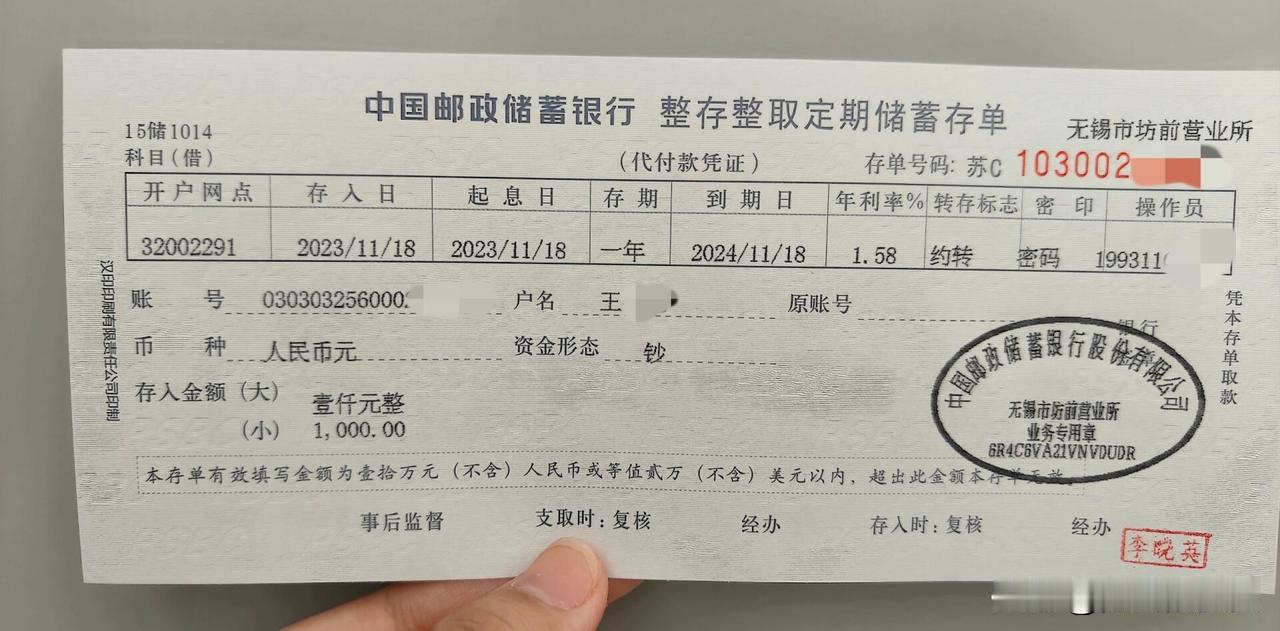
一位经济学家说:“所有人记住一句话,只要存款利率一直降,说明经济在喊渴;只要存款利率稳住了,说明日子好过了。盯住存款利率,就是盯住了你的钱袋子。”
这几年,存款利率一直是老百姓最关心的事。一边是银行挂牌利率一降再降,一边是居民存款越存越多。看着就是个利息数字,可它背后,连着千家万户的底气。
先看最直观的变化。
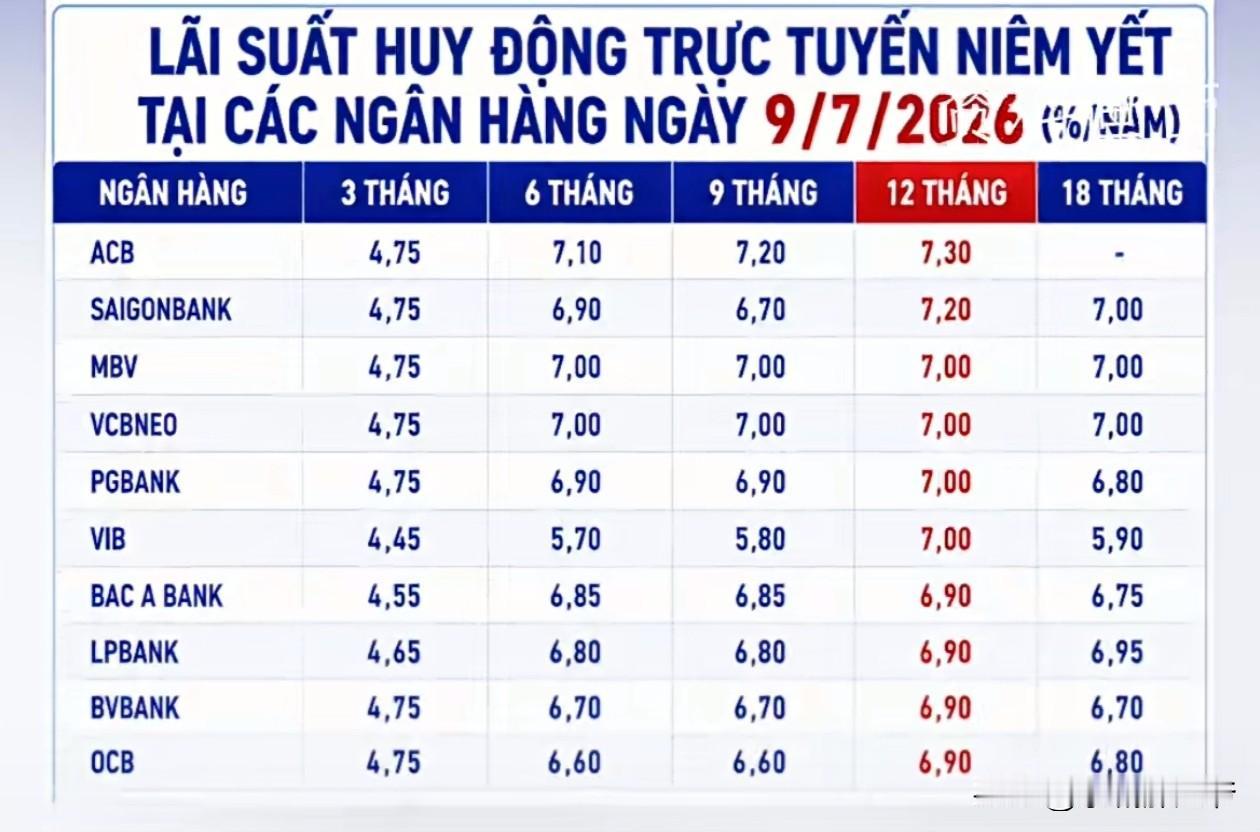
2025年5月,六大国有银行再次下调人民币存款挂牌利率,活期降到0.05%,多数银行一年期定存降到0.95%,三年期、五年期分别降到1.25%和1.30%。存10万元一年,按0.95%算,利息也就950元。
可有意思的是,利息越来越薄,大家却没有明显把钱搬出银行。
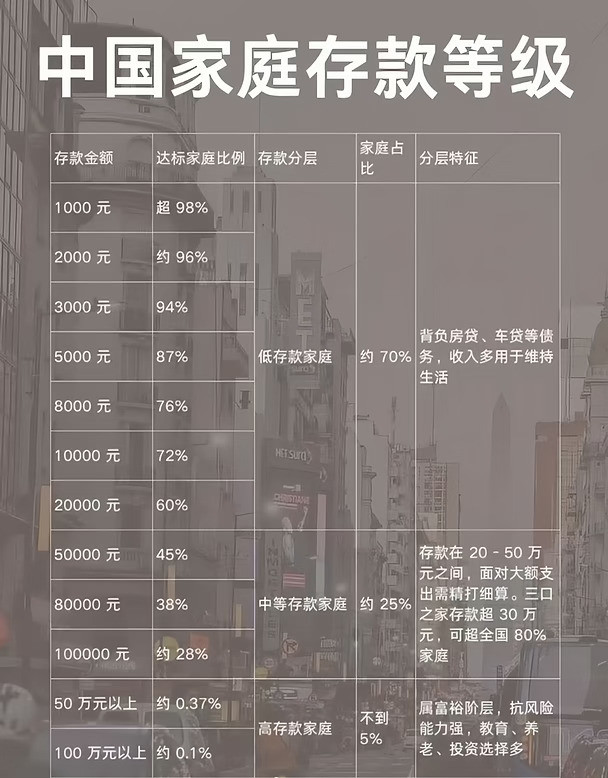
2025年全年,住户存款增加14.64万亿元。到了2026年前8个月,住户存款又增加6.99万亿元。
更值得琢磨的是,同期住户贷款减少1.03万亿元,其中短期贷款减少1.05万亿元。
这组数字放在一起看,味道就出来了:存钱的人依然不少,借钱花的人却明显更谨慎。
我觉得,这才是理解存款利率真正重要的地方。
老百姓不是不会算账,0.95%的利率高不高,谁心里都有数。但为什么很多家庭还是愿意存?
因为对普通人来说,存款买的从来不只是那点利息,还有两个字:确定。
孩子上学、老人看病、房贷车贷、工作变化,哪一样都可能突然需要现金。未来越看不清,银行卡里的余额就越像一块安全垫。
说得大白话一点,以前手里有10万元,有人第一反应可能是换车、装修、旅游;现在有些人的第一反应却是:先别动,万一以后用得上呢?
所以居民存款增加,并不简单等于“大家更有钱了”,它同时反映着家庭对未来风险的判断。
不过,要是把存款利率下降简单理解成“经济不行了”,那也把问题看窄了。
银行自己也有一本账。
2026年9月,一年期LPR仍为3%,5年期以上LPR为3.5%,两个品种已经连续16个月保持不变。
贷款利率长期处在较低水平,意味着银行从贷款端赚到的利差空间已经明显收窄。
2026年二季度,商业银行净息差约为1.41%,虽然比一季度略微回升,但仍处在历史低位附近。
贷款这头价格下来了,存款那头如果一直维持高成本,银行也会犯难。毕竟银行不是慈善机构,左手高价吸收存款,右手低价放贷款,中间的空间越挤越小,长期也不利于持续向实体经济提供信贷。
这就是为什么存款利率下降,远远不只是“想让老百姓赶紧消费”这么简单。
它一头连着企业融资成本、房贷成本,另一头连着银行负债成本和净息差。利率就像一根绳,拽动一头,另一头很难纹丝不动。
真正值得老百姓观察的,其实也不只是“我这10万元一年又少几十块利息”,而是利率后面的几个变化。
大家还愿不愿意借钱?企业还愿不愿意投资?家庭是不是还在不断增加储蓄?
2026年前8个月,人民币贷款增加10.44万亿元,其中企事业单位贷款增加11.26万亿元,而住户贷款却减少1.03万亿元。
这组结构很有意思。
钱不是完全没有流出去,企业部门仍然获得了大量新增贷款,但居民部门明显更加谨慎。有人不急着消费贷,有人不急着加杠杆,有人买房换车的决定一拖再拖。
换句话说,现在真正珍贵的,可能不是钱,而是信心。
当然,也不能因此得出“大家都不消费了”的结论。
2025年,全国居民人均可支配收入达到43377元,同比增长5.0%;人均消费支出29476元,增长4.4%。其中,交通通信支出增长8.3%,教育文化娱乐支出增长9.4%。
钱还是在花,只不过越来越多人花得更挑了。
该花的钱照样花,旅游、教育、通信、服务消费照样有需求;但那些可以等等、可以不买、可以先凑合用的东西,很多家庭会多想两分钟。
以前叫“买买买”,现在可能叫“加入购物车再观察三天”。这未必是什么坏事,本质上还是家庭在重新安排自己的资产负债表。
在我看来,真正值得期待的,也不是哪一天存款利率突然又涨回去,而是有一天大家发现,即便利率不高,也没必要拼命往银行账户里塞钱。
因为工作更稳定了,收入预期更明确了,企业敢投资,家庭敢消费,买房买车不用首先担心“万一以后收入少了怎么办”。
到了那个时候,居民资金自然会从存款账户慢慢走向消费、投资和其他资产。
所以,“盯住存款利率,就是盯住钱袋子”这句话,确实抓住了一部分现实。
但如果让我再补一句,我更愿意说:利率只是温度计,存款和贷款才是真正的体温。
普通人真正想要的好日子,从来不是银行突然多给0.2%的利息,而是手里的钱敢花,未来的钱敢挣,花出去以后,心里还不慌。