俄罗斯给中国的天然气开价250到260美元,放到全球市场上,算不算贵?光看数字,250至260美元,可价格高不高,关键看你拿什么当标尺。以俄方给其他境外买家的开价作对照,就能掂出这串数字的斤两。
现在俄方向这几个国家输送管道天然气,报价大概在420美元每千立方米,这么一算,对华报价比这个水平低了将近四成,差不多相当于打六折。
很多人看到这里会觉得,俄罗斯已经给出很大让步了。
道理其实不难理解,管道天然气和液化天然气不一样,管道一旦建成,供气就得持续走量,固定成本已经砸进去了,能不能回本,全看能不能锁定长期稳定的大买家。
现在中国已经是俄罗斯管道天然气最大的单一海外买家,每年稳定吃下的气量规模很大。
在大宗商品贸易里,订单量大、履约稳定,拿到折扣本就是很常规的商业逻辑,不是单方面的馈赠,是长期大单换来的议价结果。
俄方用优惠价格,换未来几十年稳定的现金流,不用再担心卖不出去、产能闲置。但是,我们不能只盯着俄罗斯对外的这一组报价,就直接认定这个价格就是“很划算”。
换一把尺子来衡量,观感马上就变了。这把尺子,就是全球天然气市场里其他气源的价格,还有我们国内其他进口渠道的采购成本。
大家要分清一件事:长协管道气、海上液化天然气现货,根本不是一回事,不能简单放一起比。
液化天然气需要经过液化、装船、海运、再气化,额外多出一大笔储运成本,而管道气省去了这些环节,理论上本身就该更便宜。
我们从中亚、缅甸进口的管道天然气,有一部分合同的基准价,就比250美元这个区间更低。还有国际上的LNG长协,在市场平稳阶段,不少成交价格也会落在这个价位之下。
这就解释了,为什么俄方觉得已经给了折扣,但中方在新管道谈判中,并没有直接接受这个报价。站在买方的角度,买气不是一次性买卖,买的是未来几十年持续的资源。
中国的天然气供应渠道是多元化的,中亚管道、海上LNG、中缅管线,还有国内自产气,多条路子并行。手里的选择越多,谈判的时候就越有底气,没必要只盯着一个气源。
能源安全,本质上就是供应渠道不能被单一来源捆死。这里还有一个很多读者容易忽略的关键点,价格数字背后藏着巨额基建投入。
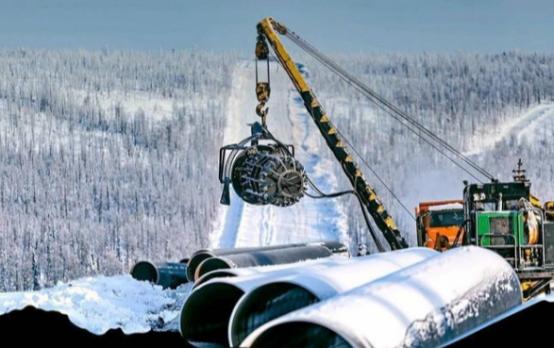
现在已经通气的中俄东线,管道建设、气田开发,是双方提前投入的。而现在讨论的新管道,要横穿大片无人区域,还要借道蒙古国,新建管线的投资是天量的。
俄方给出250至260美元的报价,里面已经包含了它对气田开采、管线折旧、运营维护的成本测算。俄方的逻辑是,老管线差不多是这个结算水平,新管线就参照这个标准。
但中方的考量是,新项目有新的巨额投资,风险更高,对应的价格,理应再往下谈。两边算账的出发点不一样,自然就出现分歧。
还有一点要提醒,网上很多消息容易把两件事混在一起。250到260美元是俄方在新管道谈判中报出的价格区间,并不是已经敲定的最终成交价。
已经投运的西伯利亚力量一号,是多年前就签好的长期合同,合同里自带一套和油价挂钩的调价公式,每年的结算价会跟着国际油价小幅浮动,不是固定死的数字。
谈判桌上的报价,只是一方的开价,谈判就是互相试探、来回拉锯,不是报出来就必须接受。任何大额能源长协,从开价到最后敲定,中间都有漫长的博弈过程。
说到底,这场价格博弈,没有谁吃亏谁让利这么简单的说法。俄罗斯需要稳定的大买家,把西伯利亚地下的资源持续变现,弥补欧洲市场萎缩留下的缺口。
而中国需要持续稳定、价格合理的天然气,用来保障北方供暖、工业生产,优化能源结构。双方诉求有重合,但各自的成本账、风险账不一样。
250到260美元,站在俄罗斯对外卖给其他国家的报价体系看,确实算是优惠档位。但放到全球气源的横向对比里,这个价格就谈不上特别有优势。
能源谈判,不是一次性谈出一个“最低价”,而是平衡长期供应量、价格调整机制、供气保障、投资分摊等一大堆条件。
数字只是浮在表面的冰山一角,水面之下,是两国对未来几十年能源格局的考量。商业谈判,讲究有来有往,最后的结果,一定是双方都能接受的平衡点,不会单纯由某一方说了算。