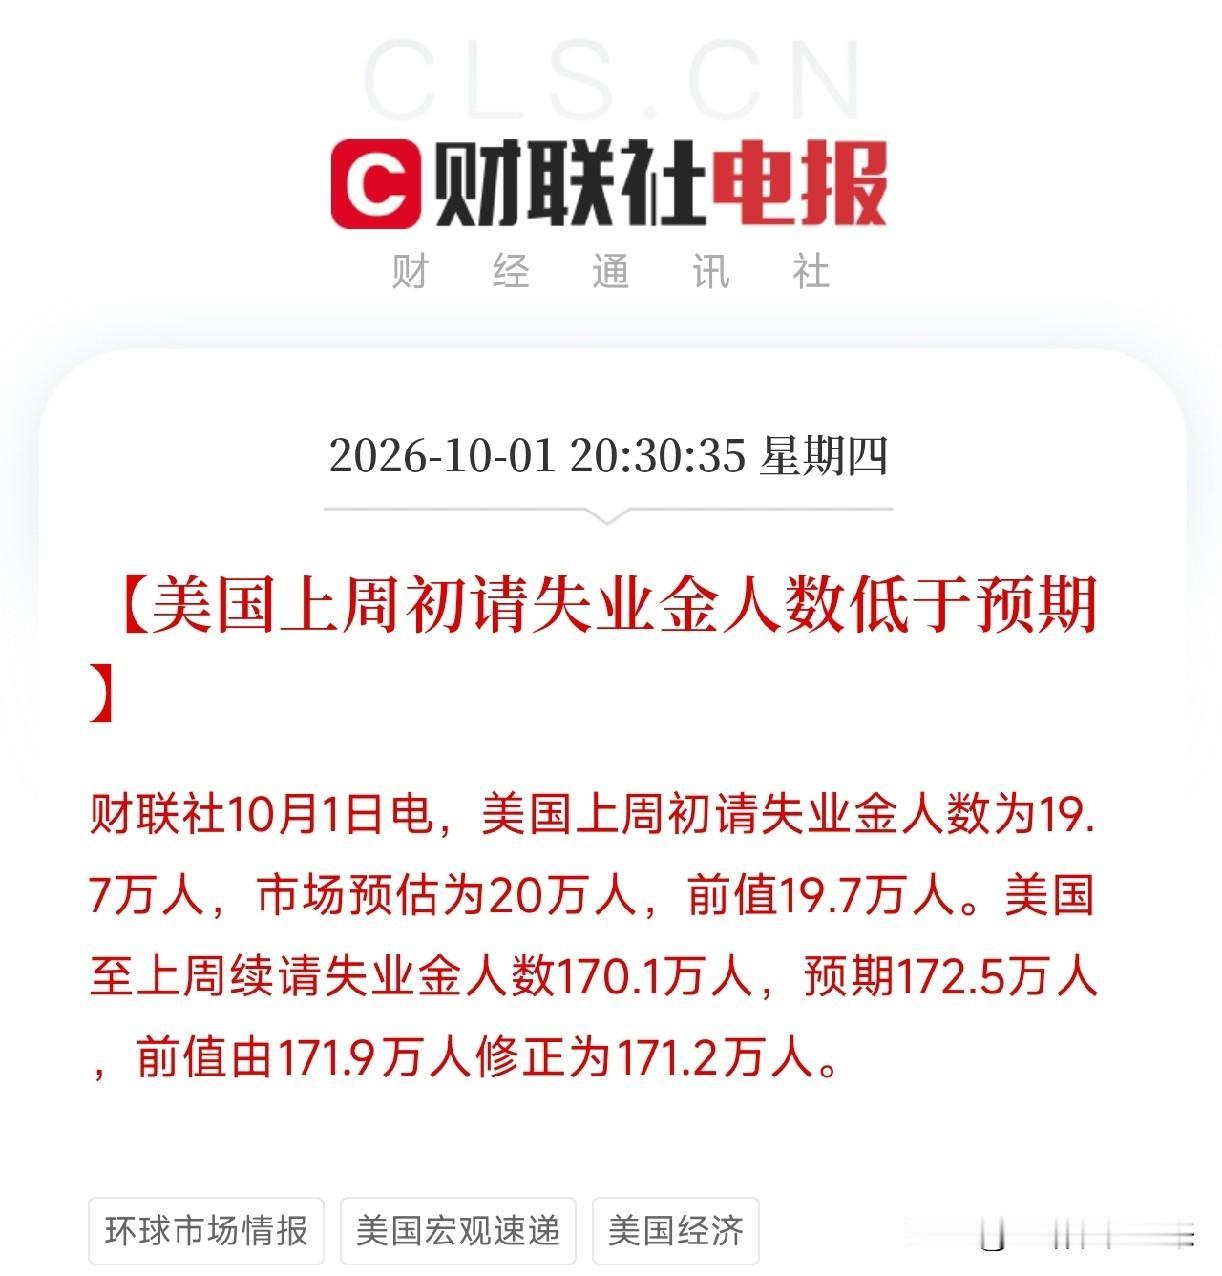
这两天华尔街全在蹲周五的非农数据。一致预期很统一:9月新增就业9万,失业率维持4.1%。乍一看温吞水,没什么大波动。但我跟你说,真正的看点根本不是9月的新数。
是8月数据的修正值。
上个月8月数据刚出来的时候,不少人喊“大超预期”,说就业怎么还这么强。但明眼人都知道,那里面掺了不少异常季节性因素的水分。说白了就像实体店月底冲销售额,临时搞活动凑出来的量,不算常态。可市场不管这个,当时该涨该跌,跟着情绪先走了一波。
现在9月数据要出,按规矩会修正上个月的初值。这一刀修正的幅度,才是真正决定“就业到底强不强”观感的关键。要是把8月的数往下修一大截,那上个月的“强劲”就等于被证伪,连带着9月的数看着也没那么硬气。要是修得少,那才算勉强坐实了就业的韧性。就这么个简单的算术题,现在没几个人提,都盯着9万的预期数瞎琢磨。
再说说加息的事。半个月前,市场还在吵10月到底加不加息,概率一度拉到五成以上。结果美联储几位官员轮番出来放话,没几天就把10月加息的概率砸到了25%。更有意思的是,现在市场直接不怎么聊加息了,集体把焦点转到了长端利率上。我就觉得好笑,市场的注意力转得比翻书还快,前阵子还拿加息当主要矛盾,这就无缝切换了?说白了都是跟着情绪走,逻辑随时可以补。
真正藏着大风险的,是债券市场的空头头寸。现在系统性基金手里,大概攥着3900亿美元的全球债券空头。什么意思?就是一大帮机构集体押注债券价格跌、利率继续涨,都在等着收钱。
这就成了一个火药桶。要是这次就业数据意外爆冷——新增远低于9万,或者失业率往上跳,市场立刻就会转向:经济不行了,美联储要鸽了,利率要降了。到时候债券价格一反弹,这3900亿的空头就得慌着止损平仓。平仓就得买债券,越买价格越涨,越涨更多空头越要爆,连锁反应下来,市场就得剧烈动荡。反过来要是数据超预期的强,那空头是舒服了,但长端利率再往上冲,股市又得挨锤。横竖都有一方要大出血,就看数据站哪边。
当然了,华尔街的预期,听听就行。哪次非农之前不是算得有零有整,真出来的时候,打脸的次数还少吗?我倒是建议,到时候别光盯着新增就业那一个数。8月修正了多少,失业率动没动,甚至劳动参与率有没有变化,随便哪个出点意外,都能搅得市场天翻地覆。周五晚上有热闹看,咱们等着瞧。