新房涨、二手跌,楼市到底见底没有?9月百城数据给了答案,就藏在上海那0.11%里
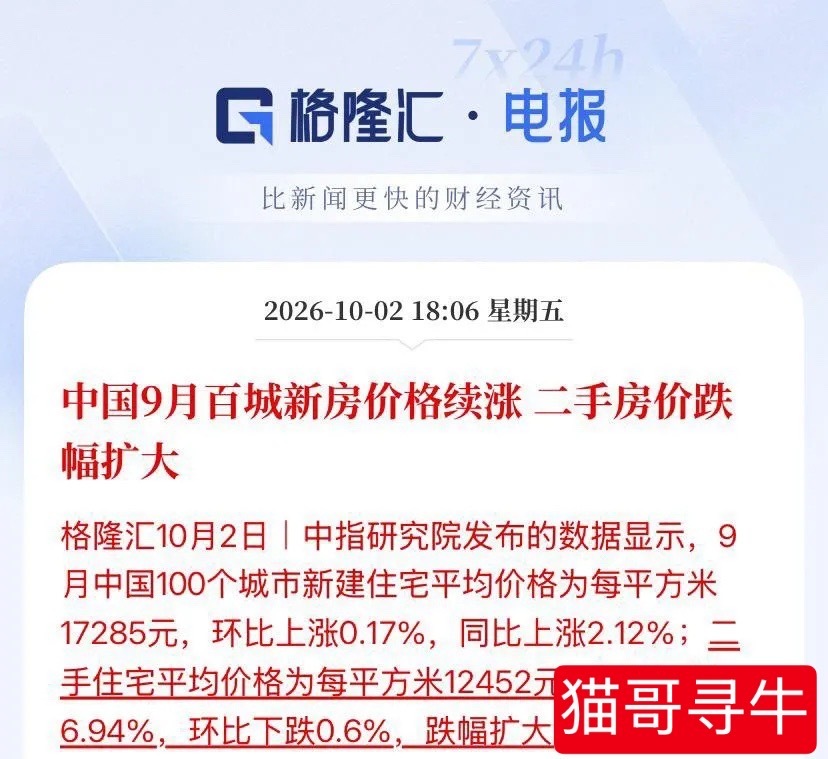
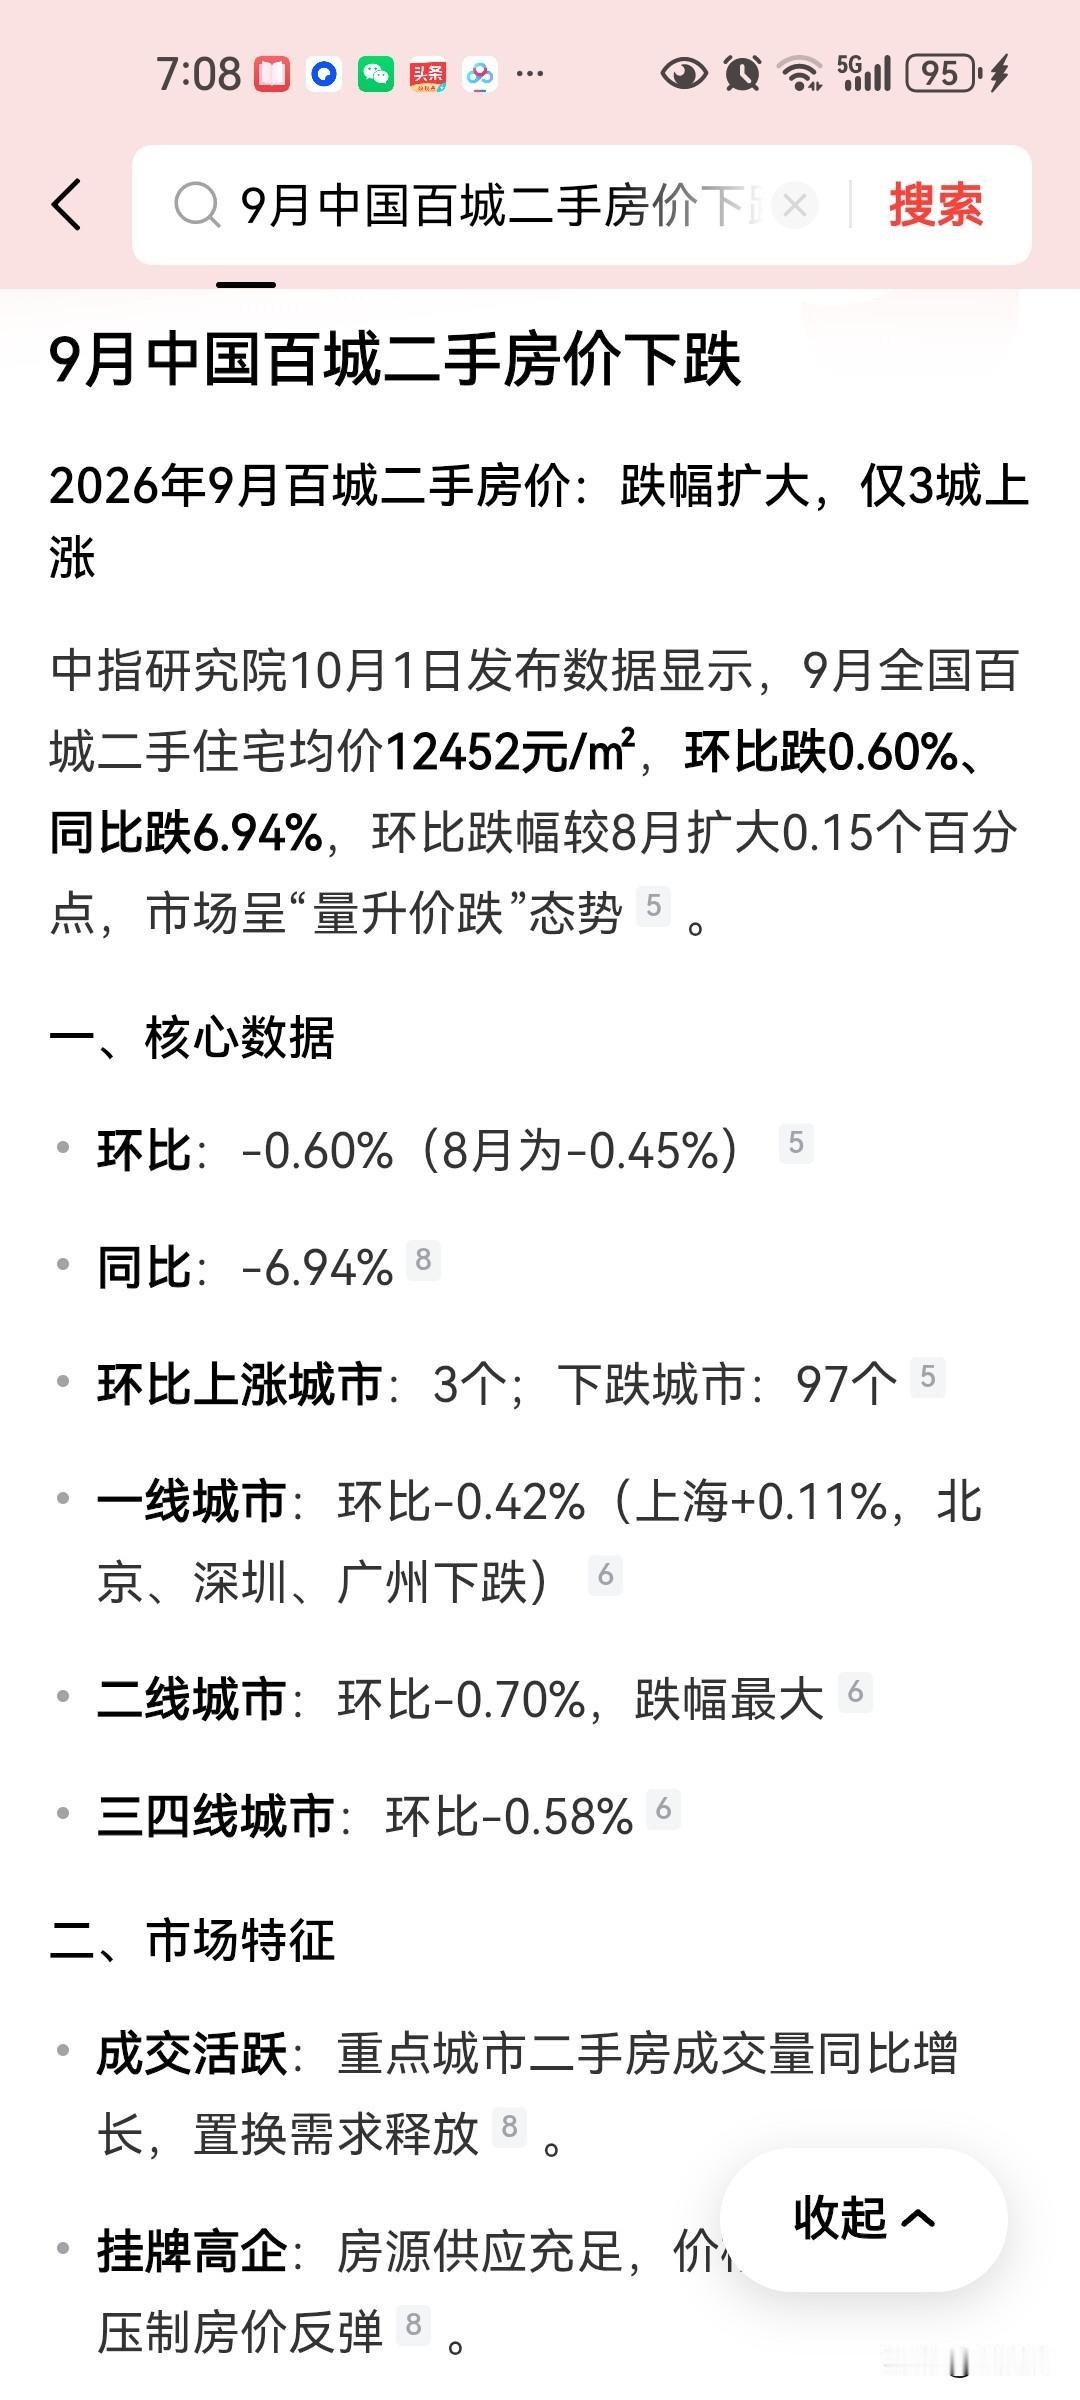
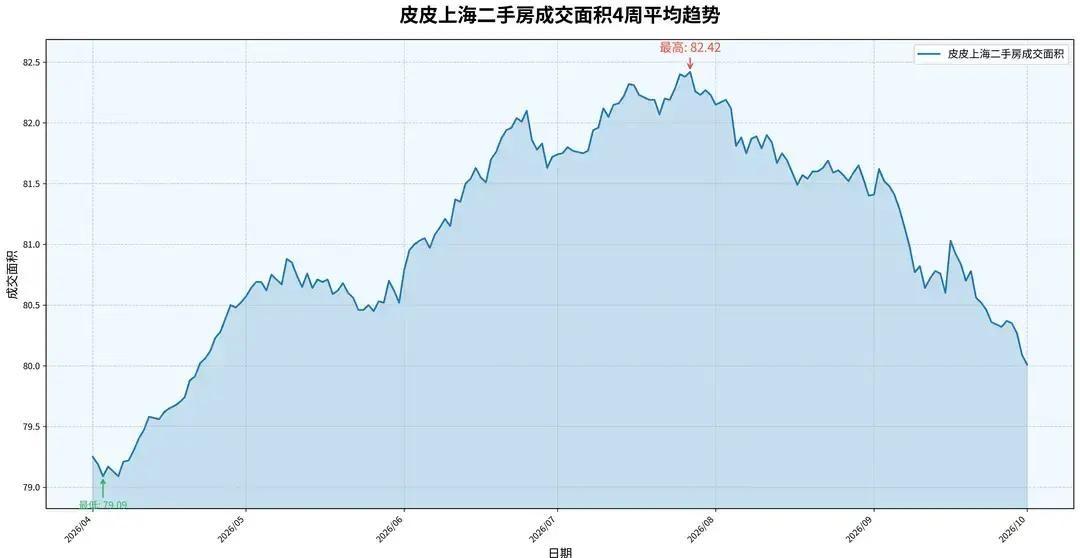
中指研究院9月房价数据就砸下来了——百城新房均价17285元/㎡,环比再涨0.17%,同比涨2.12%,连涨态势稳住了;可二手房均价12452元/㎡,环比跌0.6%,跌幅比8月的-0.45%还扩大了一档,同比还是-6.94%。
一边是新房"开盘稳了",一边是二手房还在阴跌,这戏码搁一块儿,多数人第一反应是"楼市又忽悠"。但你把数据掰开看,里头藏着一个被严重低估的信号:9月全国只有3个城市二手房环比上涨,上海就是其中之一,直接由跌转涨、环比+0.11%。
这才是真正值得节后开盘盯着的那条线。
先说清楚这数据到底在讲什么故事。
新房这边,17285元的均价看着漂亮,但拆开结构就露底了——9月一线城市新房环比涨0.38%,上海+0.50%、北京+0.29%、深圳+0.05%、广州+0.03%,全靠这些城市优质高价新盘集中入市"拉"上去的。更扎心的一个数:百城新房中位数才9718元/㎡,环比还跌了0.85%。平均数被豪宅盘抬了腰,中间层的房子其实没那么硬。
二手房这边才是真水温。97个城市环比下跌,只有3个上涨,量在涨、价在跌——说明什么?刚需还在进场接盘,但是以价换量,房东扛不住就降。同比跌幅虽然从8月的-7.08%小幅收窄到-6.94%,可环比跌幅反而扩大,意味着"价"这个维度,全国绝大多数城市还在探底。
那上海+0.11%到底重不重要?
重要。因为上海不是孤例——国家统计局口径下,一线城市二手房价格已经连续6个月环比上涨。上海从3月开始连涨,北京、深圳挂牌量较去年高点分别掉了17%和26%,抛压在核心城市先松了。这轮行情的本质不是"全国楼市见底",是K型分化走到极致:核心城市核心地段先企稳,三四线和远郊继续出清。
节后资金会往哪儿想?
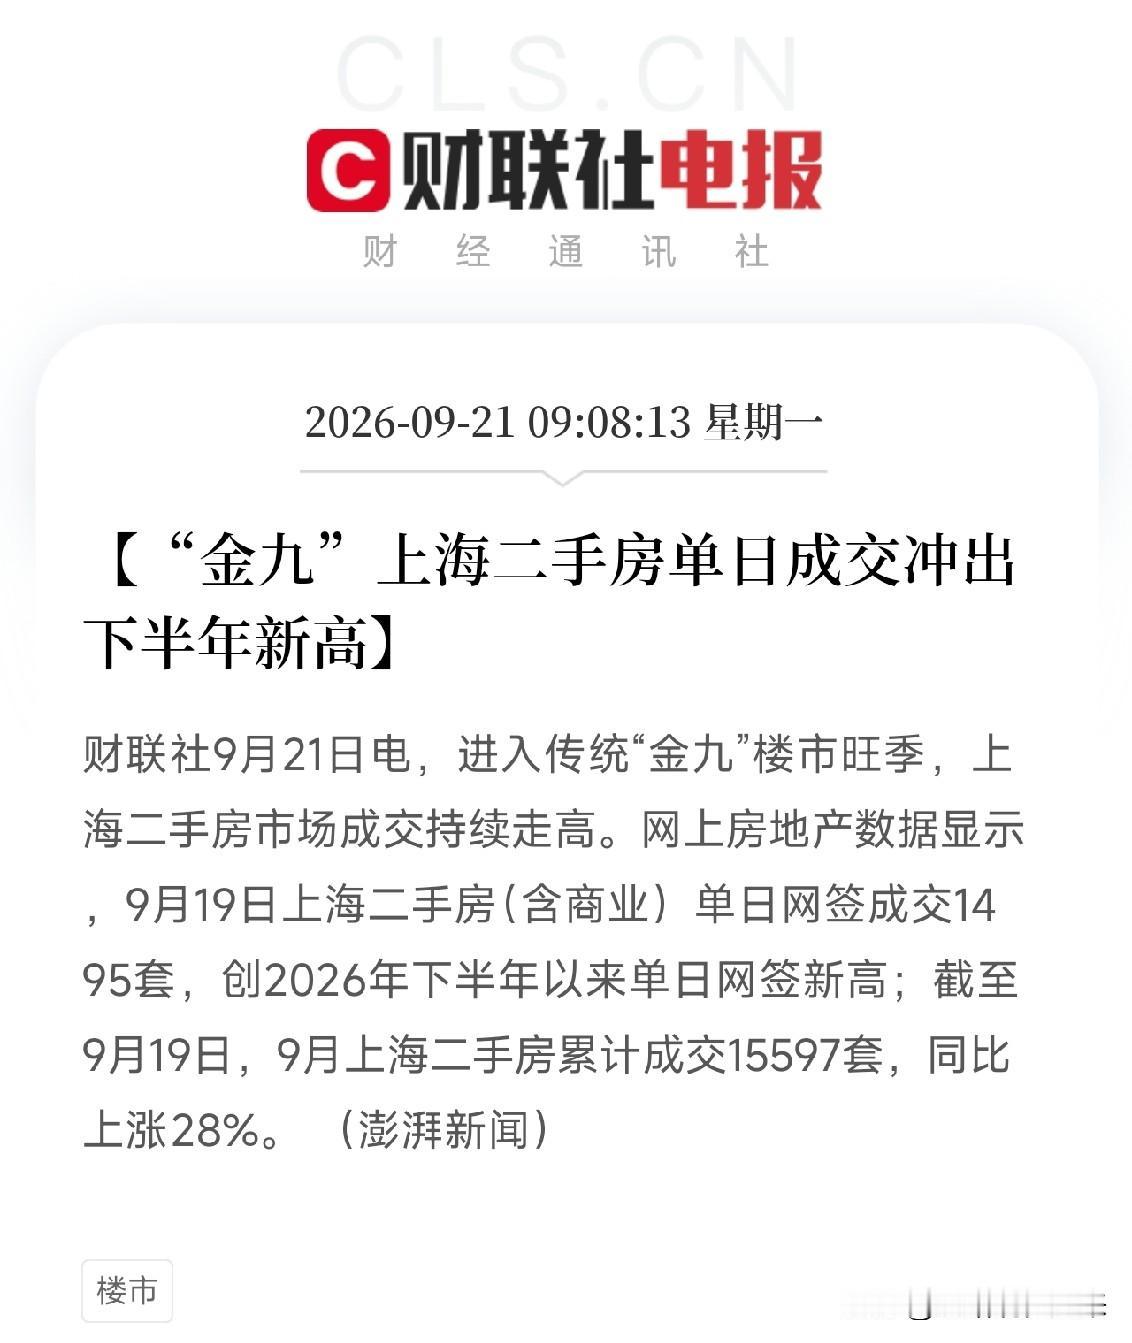
信息面,这数据给"金九银十"交了份及格卷,核心城市成交同比还在增,四季度筑底是大概率。政策面,曹晶晶原话是"核心城市新房销售获支撑、二手房短期延续调整"——翻译过来就是:政策不会一刀切放松,但核心城市收储、房贷利率、限购边际松动这几张牌,节后随时可能再打。资金面,二手房成交量同比扩张但价格下行,说明置换链条在动——卖旧买新的人开始干活了,这对新房改善盘是实打实的导流。
映射方向其实很清晰:不是整条地产链普涨,是"核心城市国央企开发商+优质新盘交付链"这一条线。远郊中小开发商、高杠杆民企、三四线建材,逻辑还顺不过来。
最后顺着产业链捋一笔。
房地产这条长龙,上游是螺纹钢、水泥、浮法玻璃、防水涂料这些大宗材料;中游是国央企开发商+中建系建筑施工;下游是橱柜定制、中央空调、卫浴洁具、物业服务。现在这行情,卖材料的不是跟着均价涨就喝汤——新盘集中在哪座城市、哪个板块,对应的钢材水泥、装修订单才真有饭吃;而家电家居那条后周期,得等新房真交付、真入住,业绩才会体现在报表上。
楼市真瓶颈从来不在"救不救",而在居民敢不敢加杠杆、敢不敢置换——旧方案(松限购、降首付)的边际效用已经触顶,二手房97城还在跌就是铁证。你手里攥的地产链标的,是真受益于核心城市新盘放量、订单可追溯,还是纯粹蹭"楼市见底"四个字的概念?答案决定你节后吃的是修复的肉,还是接分化的刀。
(本文仅为行业数据探讨,不构成任何投资建议,市场有风险,入市需谨慎。)