2026年只剩下最后一个季度了,整个社会出现了三个反常现象
1、存款利率持续走低,但居民存款反而持续增加。
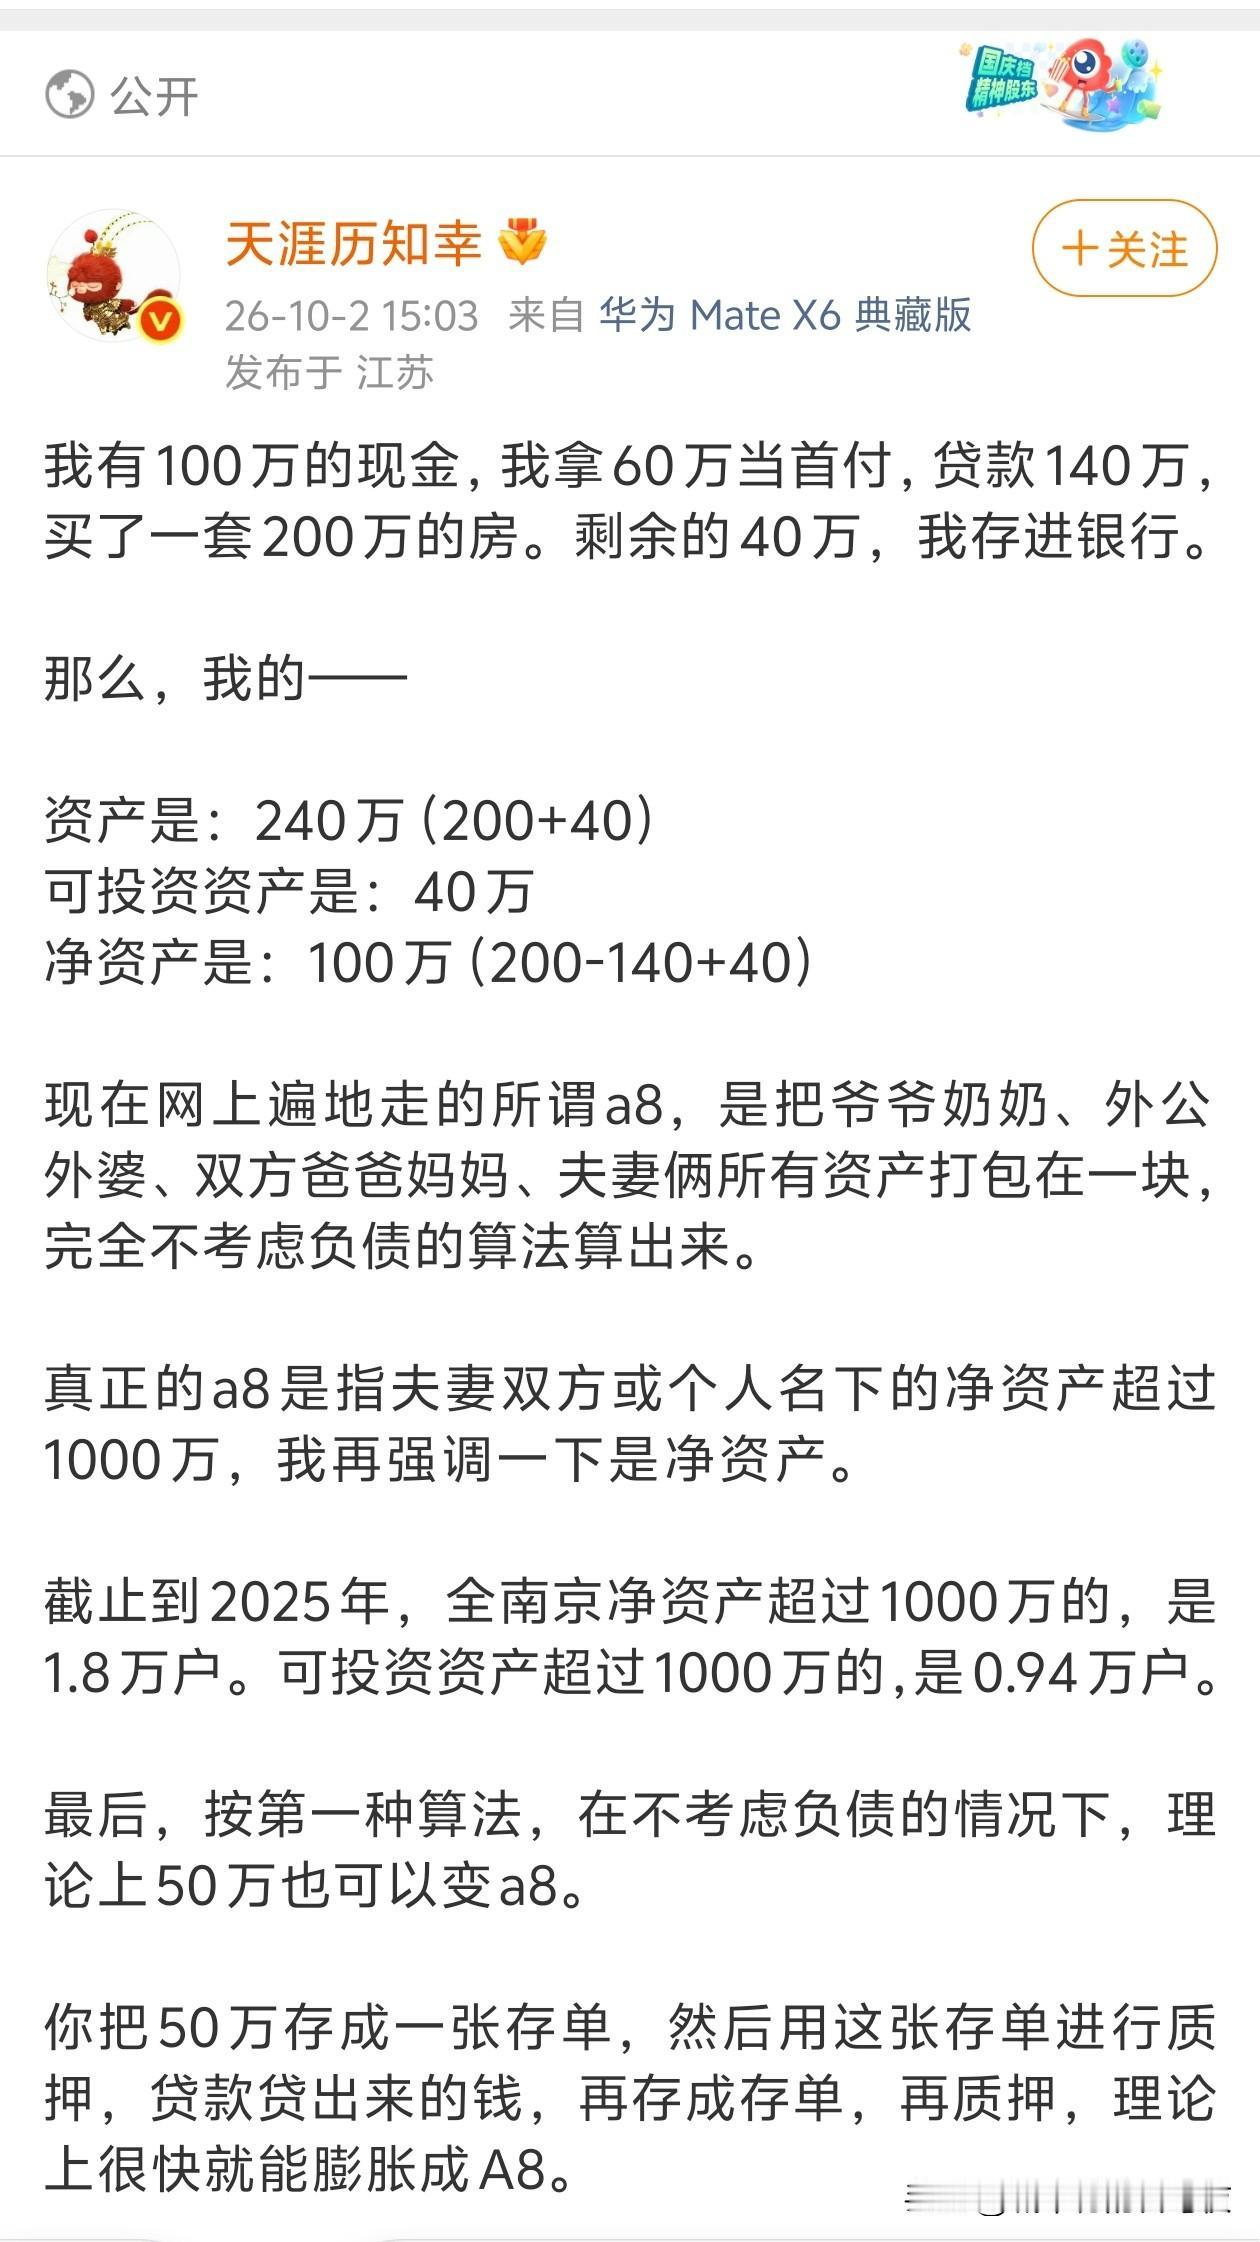
按照道理降息银行存款会搬家,但现实情况是利率越低,老百姓越想要存款赚利息,因为其他的投资风险更大,相比微薄的存款利息,普通人更惧怕本金亏损。对大众而言,低利率的存款,虽然收益微薄,但胜在绝对安全、灵活可控。这本质上是预防性储蓄,是普通家庭给自己买的“财务保险”。不是老百姓不懂利息少,而是他们更怕本金亏。名义利率低,但如果通胀更低,实际利率未必低;更关键的是,股市、基金、理财、房产的风险收益比变差了。
2、房价回落,但大部分潜在购房者继续观望,买房意愿不强。
过去买房是加杠杆买增值资产,房价涨,杠杆放大收益;现在房价预期逆转,房贷就变成长期刚性负债。低利率只降低月供,不改变“今天买、明天可能跌”的预期,也不改变收入预期不稳下对三十年负债的恐惧。再加上租售比偏低、库存、人口、保交楼等因素,观望不是非理性,恰恰是理性。房子一旦从“投资品”变成“耐消品”,购买逻辑就完全不同了:人们会像买车一样考虑折旧、持有成本和使用价值,而不是像买股票一样怕踏空。
3、整体消费放缓,但平价国货、刚需实用商品热销,高端白酒、奢侈品遇冷。
这背后既有消费认知升级,也有购买力约束。人们不再愿意为品牌溢价、圈层虚荣、网红热度买单,转而看重实用、性价比和确定性。平价国货、刚需商品热销,说明需求还在,只是流向变了。高端白酒、奢侈品遇冷,除了消费理性化,也受财富效应缩水、商务需求收缩、库存周期等影响。所以不能简单说成“大家更聪明了”,也要看到一部分是“不得不省”。
2026年末的这三大社会反常现象,看似处处违背市场常理,实则是时代转型下的必然趋势。 降息存钱、宽松不买房、理性不虚荣,背后不是社会活力不足,而是全民从浮躁跟风转向沉稳务实,从激进逐利转向安稳守拙。对于普通大众而言,褪去浮躁、守住本心、稳字当头,已然成为当下最主流的生活与财富智慧。