很多人以为军工生产拼的是火药与起爆技术,却忽略基础材料才是根基。美国想要大规模量产大口径炮弹,炸药、引信相关技术储备全都具备,长久困住扩产计划的,恰恰是炮弹专用特种钢。制造业空心化带来的材料短板,是军工产能很难绕开的硬门槛。
美国军工体系规模确实不小,155毫米炮弹也不是新装备,怎么会被一块钢坯拖住扩产速度?关键就在HF-1高破片钢。
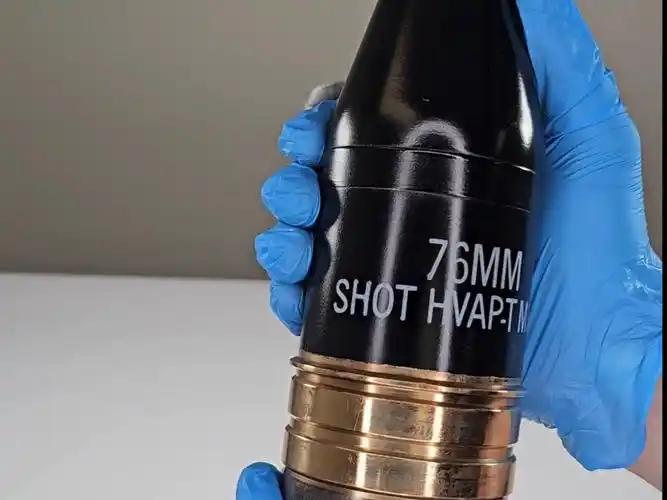
美国陆军公开资料写得很清楚,HF-1是一种专门配方的钢材,用来制造大口径火炮和迫击炮弹体,M795、M1128等155毫米弹药都要用到它。
炮弹发射时,弹体要扛住膛内压力;炸药起爆后,钢壳又要形成符合设计要求的破片。
钢材性能不达标,后面的装药、引信、总装设备再齐全,也接不上生产。
这就解释了一个很容易被忽略的事实:会造炮弹,和能连续大批量造炮弹,是两回事。
2024年7月,美国陆军披露,Metallus的HF-1月产能力计划从1500吨提高到6720吨。
陆军项目人员还点明,HF-1是完整155毫米弹药的重要环节,供应跟不上,就会形成生产积压,影响月产10万发的目标。
到了2026年8月,俄亥俄州坎顿工厂的新设备正式投用。
美国陆军9月公布的数字更直观:项目满负荷运行后,HF-1钢材供应量足以制造每月超过12万件155毫米金属弹体。
我看到这里,反而觉得“12万”比“10万”更值得琢磨。
钢材端要提前做出余量,说明整条生产链并不是按一个工厂的节拍运行。
弹体有了,还要装炸药、配引信、底火和发射装药,任何一环慢半拍,完整炮弹的产量都会掉下来。
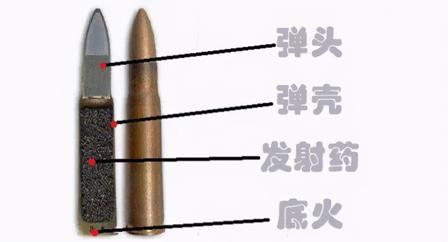
美国陆军2025年给出的定义也很明确:所谓一发155毫米“shot”,指的是完整弹药,包括引信、底火、装好炸药的弹丸和发射装药。
也就是说,钢材解决的是前端硬门槛,不是把10万发炮弹直接从仓库里变出来,这也是制造业底子的意义。
很多人提到“军工强”,脑子里先想到导弹、雷达、芯片,我倒更愿意盯着炉子、锻造线、化工产能和熟练工。
高端技术决定武器能做到什么水平,基础工业决定它能造多少、能连续造多久。
平时订单不大,供应链收得很紧,真要突然把产量拉几倍,最先吃紧的往往就是这些不起眼的环节。
美国国防工业战略里也把供应链韧性、熟练劳动力和关键材料列进重点,放到155毫米炮弹上看,就很好理解了。
厂房能扩,设备能买,真正难的是让钢材、化工原料、工人和质量体系按同一个节奏长期运转,少一项,产线都没法把设计产能稳定兑现。
再看美国月产10万发155毫米炮弹的目标,就更容易理解了,10万发一个月,平均每天约3333发,一年就是120万发。
这个数字放在和平时期相当大,放进长期高强度炮战里,就得换一种算法。
欧盟在2023年提出过12个月向乌克兰提供100万发炮兵弹药的目标,100万发摊到一年,平均每月约8.3万发。
美国国防部到2024年底公布的援乌清单里,155毫米炮弹累计数量已经超过300万发。
看到百万发这个量级,月产10万发就没那么夸张了,更关键的是,这10万发不是只对应一张需求单。
美国要维持自身训练和库存,也要满足盟友、伙伴的供应安排。
美国陆军扩充155毫米生产能力时,公开提到的目标就是提升战备,回应全球需求,并为盟友伙伴提供支撑。
按这个逻辑往下推,一旦欧洲出现长期高强度炮战,美国单独做到月产10万发,也很难理解成“从此不缺炮弹”。
它更像是一条更粗的供货管道:流量确实大了,前面接着钢厂、炸药厂、引信厂和装配线,后面又连着库存、训练和外部需求。
需求持续维持在高位,任何一个节点掉速,整条链都会感到压力。
我更看重美国这轮扩产释放出的另一个信号,它不是单纯多建几条总装线,而是在补完整工业链:俄亥俄扩HF-1钢材,阿肯色州扩装药与总装,伊利诺伊州扩发射装药,其他地区也在增加弹体与相关产能。
方向很清楚,只有把各个环节一起抬高,10万发才有机会变成稳定产量,而不是某个月冲出来的峰值。
说到底,现代战争看起来越来越高科技,规模化生产却依旧离不开钢铁、化工、机床和熟练工。
炮弹钢材这个环节一点都不耀眼,却直接决定后面的生产线有没有东西往下传。
你觉得,现代高强度战争里,决定持续能力的究竟是尖端装备数量,还是钢铁、化工、机床这些基础工业更关键?