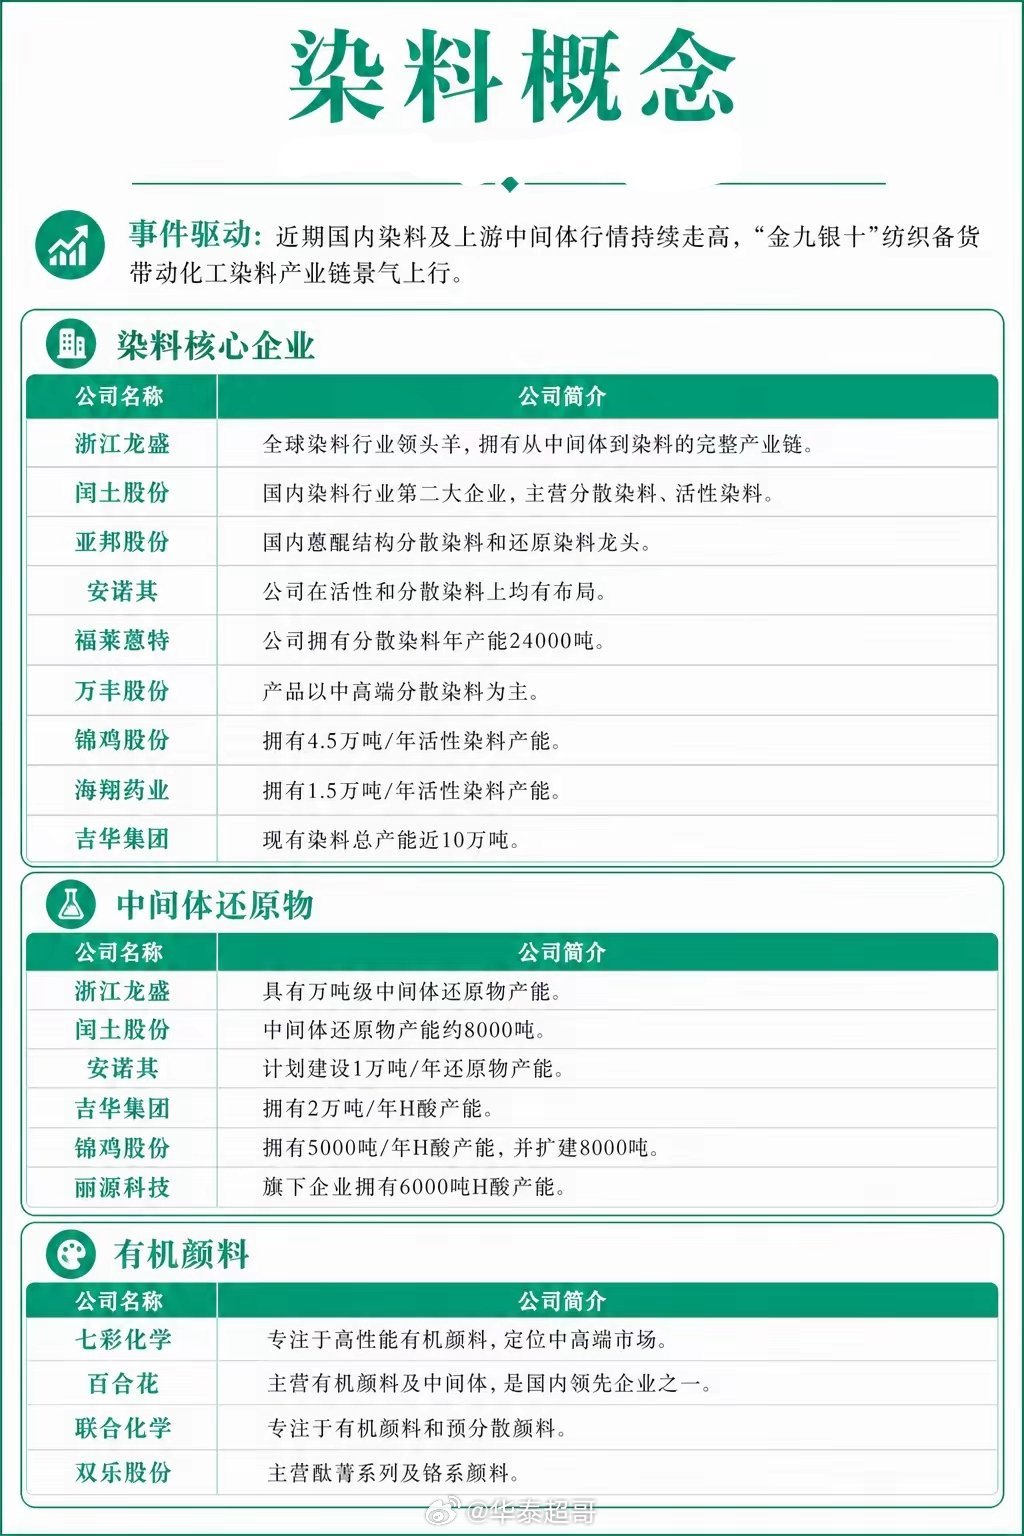
手札 | “染料”概念全景梳理手札 | AI大模型|手札 | 储能|手札 | 光模块|手札 | AI助手|手札 | 低空经济(一)|手札 | 低空经济(二)|手札 | 具身智能|手札 | 人形机器人|手札 | 光伏|手札 | 稀土|手札 | 人工智能|手札 | 半导体‑芯片|手札 | CPO|手札 | 智能驾驶|手札 | AI算力化工染料产业链近期迎来明显回暖,纺织行业传统“金九银十”备货周期启动,带动染料、染料中间体行情上行。终端需求向上游原材料传导,这条周期链条,已经成为市场重点观察的方向。染料价格能不能持续强势,核心看关键中间体的供给能力。还原物、H酸是产业链核心中间体,产能格局直接决定下游成本中枢。还原物维度:浙江龙盛拥有万吨级还原物产能,形成较强成本壁垒;闰土股份配套约8000吨产能;安诺其在建1万吨/年还原物项目。H酸维度:吉华集团2万吨/年产能优势突出;锦鸡股份现有5000吨产能,同步扩建8000吨;丽源科技手握6000吨产能。中间体自主可控的产能布局,是染料企业最重要的护城河。依托上游中间体配套,染料行业呈现头部集中、细分赛道差异化突围的格局。浙江龙盛是全球染料龙头,完成从中间体到成品染料的全产业链布局;闰土股份作为国内第二大厂商,重点深耕分散染料、活性染料。细分赛道里,亚邦股份在蒽醌型分散染料、还原染料具备领先地位;福莱蒽特分散染料产能2.4万吨;万丰股份主打中高端分散染料。活性染料板块:锦鸡股份产能4.5万吨/年,海翔药业1.5万吨/年,吉华集团染料总产能接近10万吨,安诺其同时布局分散、活性染料。行业规模优势叠加错位竞争,一定程度提升了板块抗周期能力。除纺织染料主线,有机颜料这条协同赛道同样值得重视。七彩化学主攻高性能有机颜料,瞄准中高端市场;百合花为国内有机颜料及中间体头部企业;联合化学布局有机颜料、预分散颜料;双乐股份核心产品为酞菁系列、铬系颜料。一众企业向高端化、差异化转型,打开产业链盈利空间。总结来看:当下是季节性需求回暖叠加供给端产能约束共同作用。全产业链一体化企业成本传导能力更强,深耕细分赛道的公司依靠技术守住利润。后续行情演变,重点跟踪下游终端订单兑现,以及环保安监政策对企业开工率带来的扰动。特别声明:以上内容仅为个人复盘整理,仅供自我总结参考,不构成任何投资建议。文中提及标的不做推荐,市场有风险,参与需保持理性谨慎。