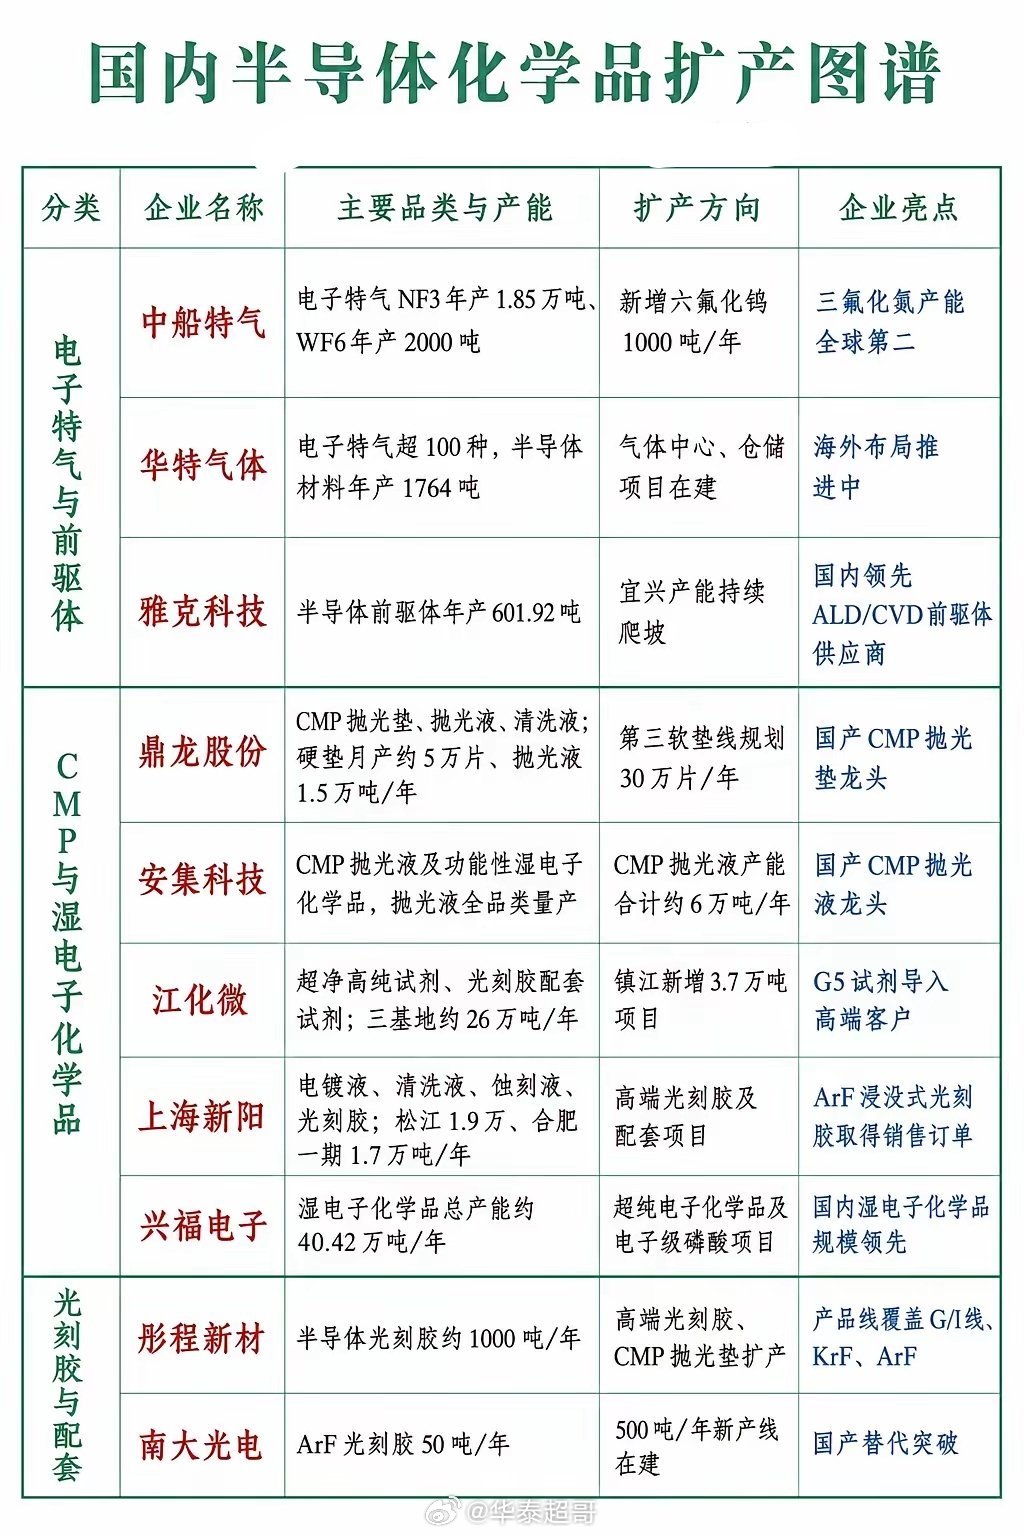
手札|国内半导体化学品概念全景梳理往期手札合集:AI大模型|储能|光模块|AI助手|低空经济(一)|低空经济(二)|具身智能|人形机器人|光伏|稀土|人工智能|半导体‑芯片|CPO|智能驾驶|AI算力从近期公开的国内半导体化学品扩产图谱,能够清晰看到本土供应链正在发生结构性变化。抛开市场炒作情绪,落到晶圆制造真实需求上,当前材料端扩产已经告别过去粗放式、大而全的低水平重复建设,转向细分赛道深耕,瞄准先进制程实现精准突围。把目光放到电子特气、前驱体这条高壁垒赛道,国内企业正在努力提升在全球供应链当中的地位。中船特气三氟化氮产能位居全球第二,在此基础之上继续布局千吨级六氟化钨新增产能,产能扩张背后,是核心特种气体规模化制造实力的提升。华特气体上百款产品逐步实现海外市场突破,配套仓储、气体中心建设有序落地;雅克科技扎根ALD/CVD前驱体这一高难度细分,宜兴基地产能持续释放,给国内先进制程原子层沉积工艺提供重要的本土配套支撑。如果说电子特气是晶圆制造的“血液”,那么CMP抛光材料、湿电子化学品就是产线稳定运行的骨骼与肌肉。该细分已经形成鼎龙股份、安集科技双龙头格局。鼎龙股份规划建设第三条抛光垫软垫产线,年产能30万片;安集科技抛光液产能朝着6万吨/年推进,两家企业合力打破海外厂商长期垄断的局面。江化微、上海新阳加快高端产品客户认证导入:江化微G5级超净高纯试剂顺利进入高端供应链;上海新阳ArF浸没式光刻胶配套材料拿到实质订单。兴福电子总产能超40万吨,叠加电子级磷酸项目,依靠规模优势站稳国内湿电子化学品第一梯队。这一批扩产不是单纯堆产能,而是紧跟本土晶圆厂建设节奏做精准卡位。光刻胶一直是产业链卡脖子重点环节,扩产图谱释放的信号同样值得重视。彤程新材半导体光刻胶达到千吨级产能,产品覆盖G/I线、KrF、ArF多代产品,形成多层次技术布局。南大光电攻坚难度最大的ArF光刻胶,现有产能50吨/年,同时新建500吨/年产线,国产高端光刻胶即将从试样验证迈向规模化量产阶段。综合来看,这份扩产图谱,代表产业不再是单点技术零星突破,而是走向多环节协同升级。各细分龙头借产能爬坡窗口期,把实验室技术成果转化为稳定商业供货。当然不少高端品类距离完全国产化替代依旧还有很长路要走,但产能落地、头部客户持续导入,正在重塑国内半导体化学品行业格局,为产业链自主可控筑牢底层根基。特别声明:以上仅为个人观点,仅供自我复盘总结,不构成任何投资建议,文中提及标的仅做产业逻辑梳理。请大家理性阅读,市场有风险,投资需谨慎。