贴息政策落地第一天,有房东连夜给中介打电话,就一件事:把挂牌价往上调调。
对,你没看错。给买房人省钱的利息,房东先伸手了。
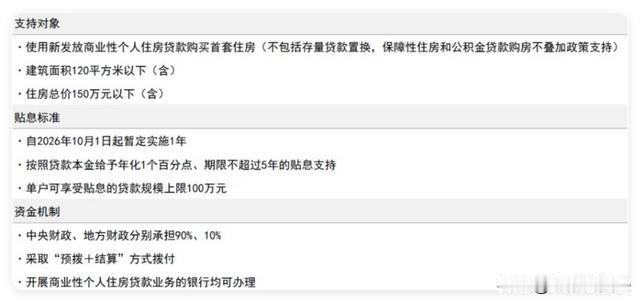
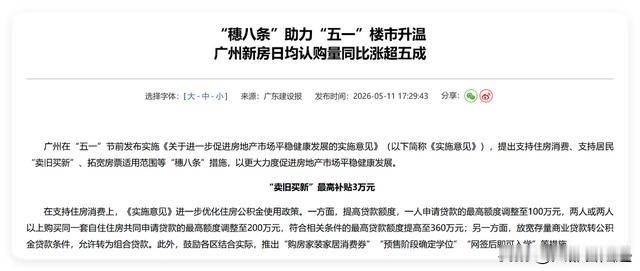
买首套、120平以内、总价150万以内,财政贴1个点的利息,最长贴5年,单户上限100万。顶格贷满,月供少还800多块,5年省下近5万。
听着挺实在对吧。
可房东不这么算。
有套原本谈得差不多能让两万的房子,房东听说贴息,立马不降了。理由简单得很:买家月供压力小了嘛。
这不就是拿你的月供,给自己抬价找台阶吗?
政策替你省下的利息,还不够房东临时加价的一个零头。5年省5万,房东一开口就是涨10万,你搭进去的首付和贷款,比省下的多出好几倍。
你说这事找谁说理去。
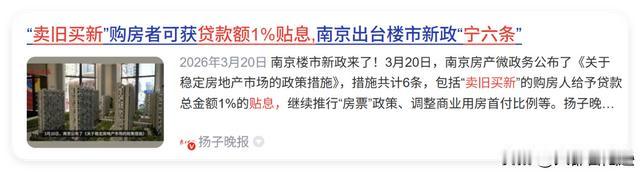
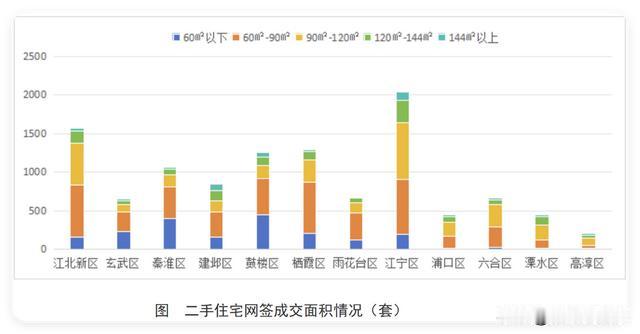
南京3月搞过“宁六条”,卖旧买新按贷款总额1%贴息,全市1个亿,先申领先得。
结果呢,河西有小区一夜涨几十万。半年下来核心板块二手房涨幅超10%,库存从18万套掉到13万套以下。
但你再看另一组数,前8个月全国二手房网签面积5.49亿平方米,涨了10.6%。同期新房销售面积跌12.1%,销售额跌13%。
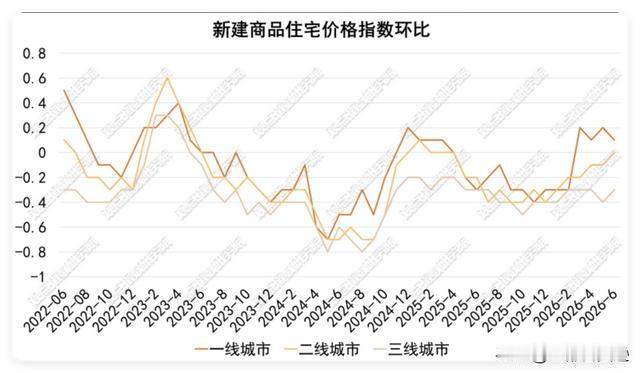
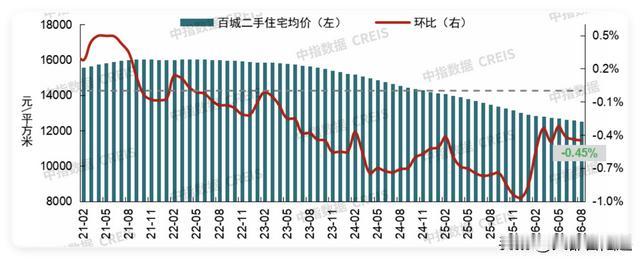
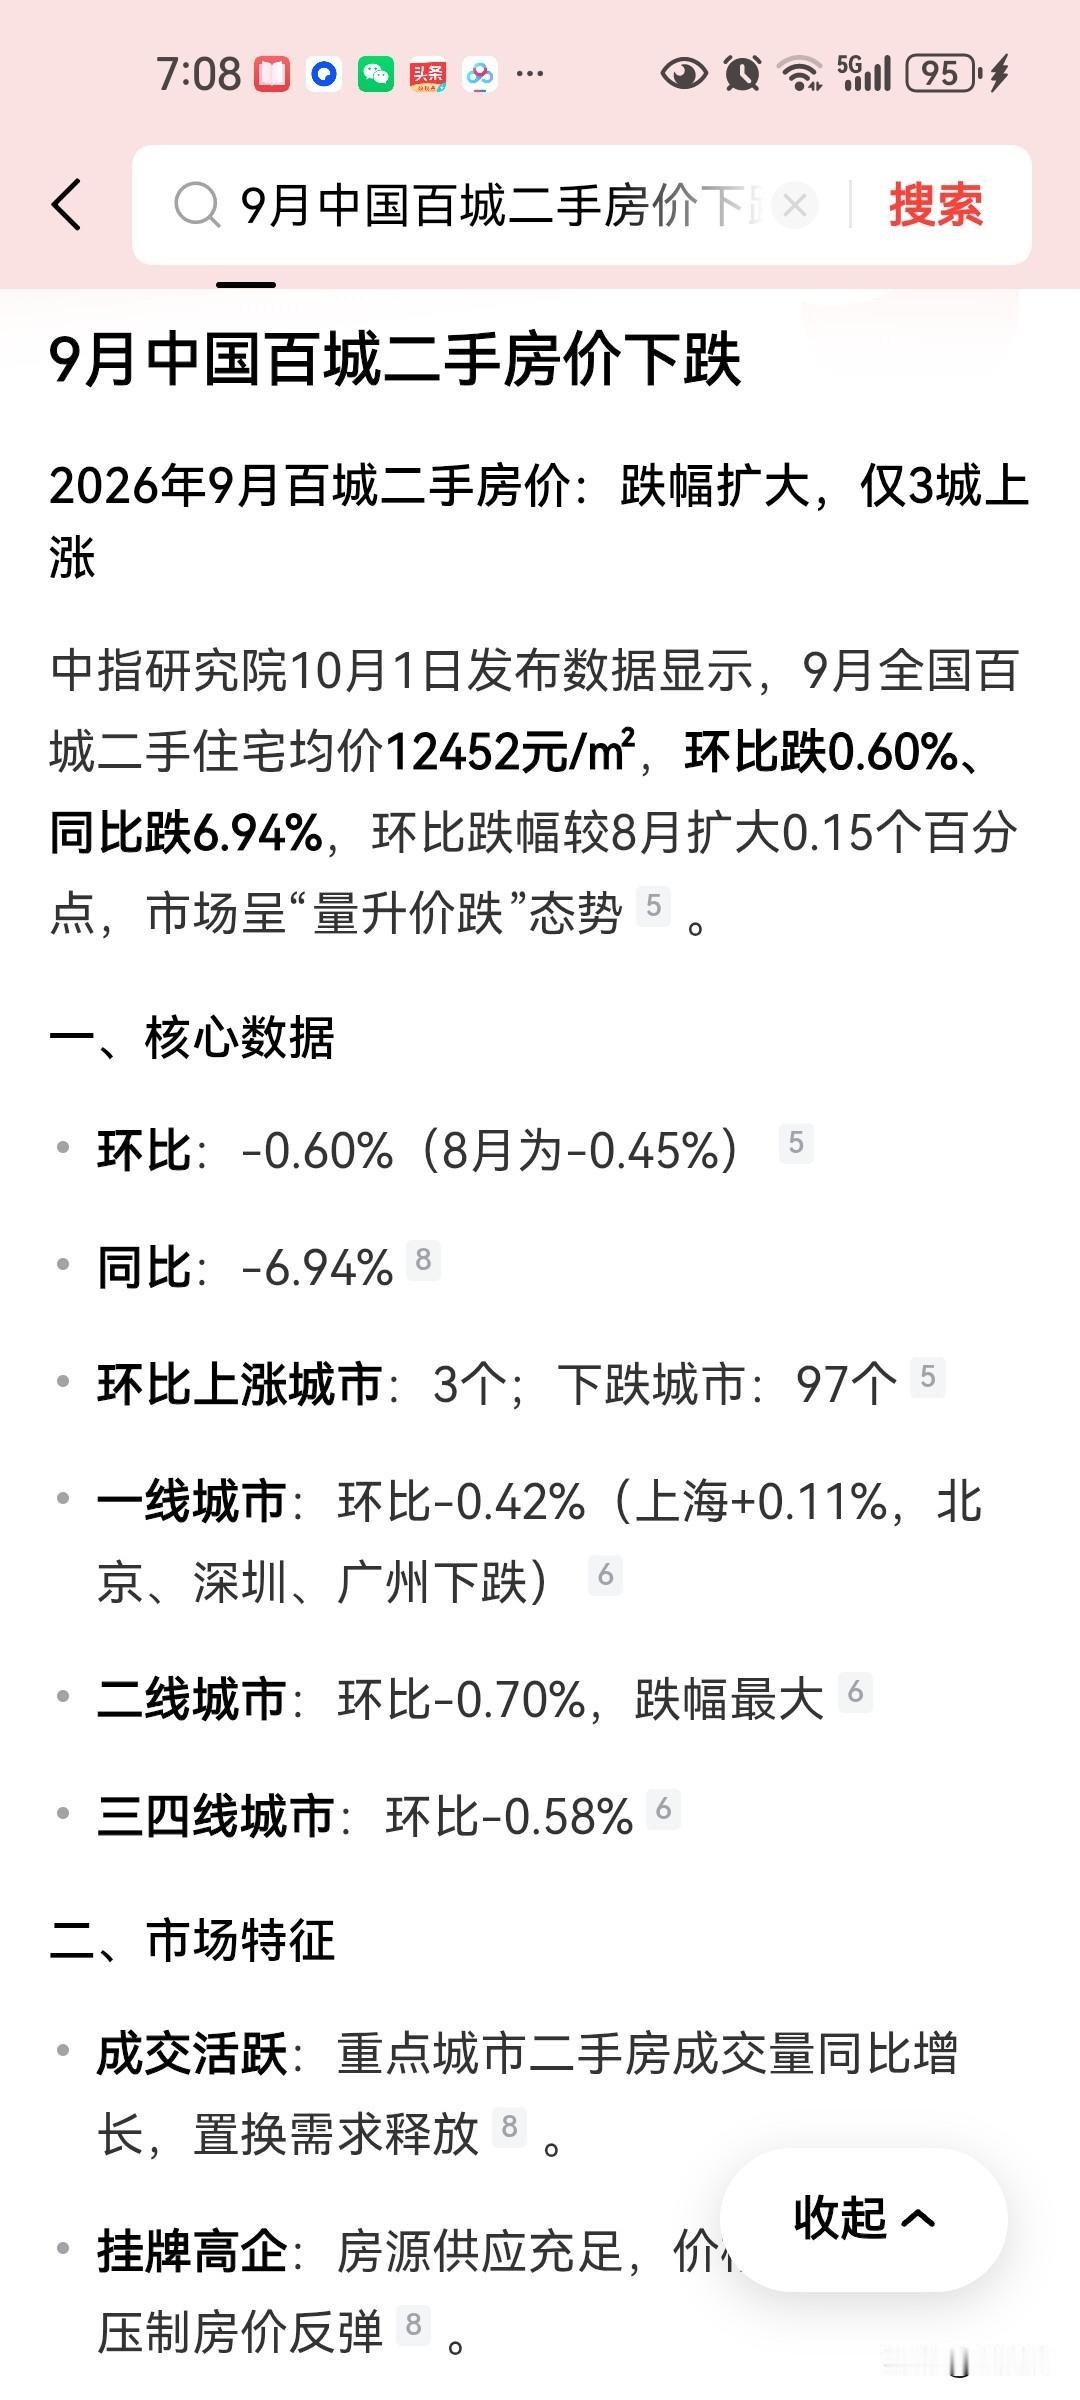
8月份一线二手房价格同比降2.7%,二线降4.9%,三线降5.6%。70个城市里,二手房价上涨或持平的只有8个。
看懂了吧。
成交回暖,价格没回。涨的是挂牌数字,不是成交价。
房东敢这么干,心里那本账大概是这么算的:贴息把买家的月供门槛降低了,那买家的总价承受力肯定跟着涨。既然你能多背点贷款,那这多出来的空间,我先拿走。
可他忘了一件事。
买家算的是月供省了5万,不是挂牌价涨了20万。你今天涨上去的,明天就是隔壁小区的成交机会。
真正能扛的,是核心地段本来就挂着高议价空间那批房。你一个非核心区的老破小,跟着凑什么热闹。挂高了,人家连看都不会来看。
贴息是一次性的窗口,不是涨价的底气。
窗口就那么大,你伸手进去,别人也不是傻子。
买家省下的那点利息,够不够填房东临时涨上去的差价,这笔账,谁都会算。
只是有些人,算了也当没算。