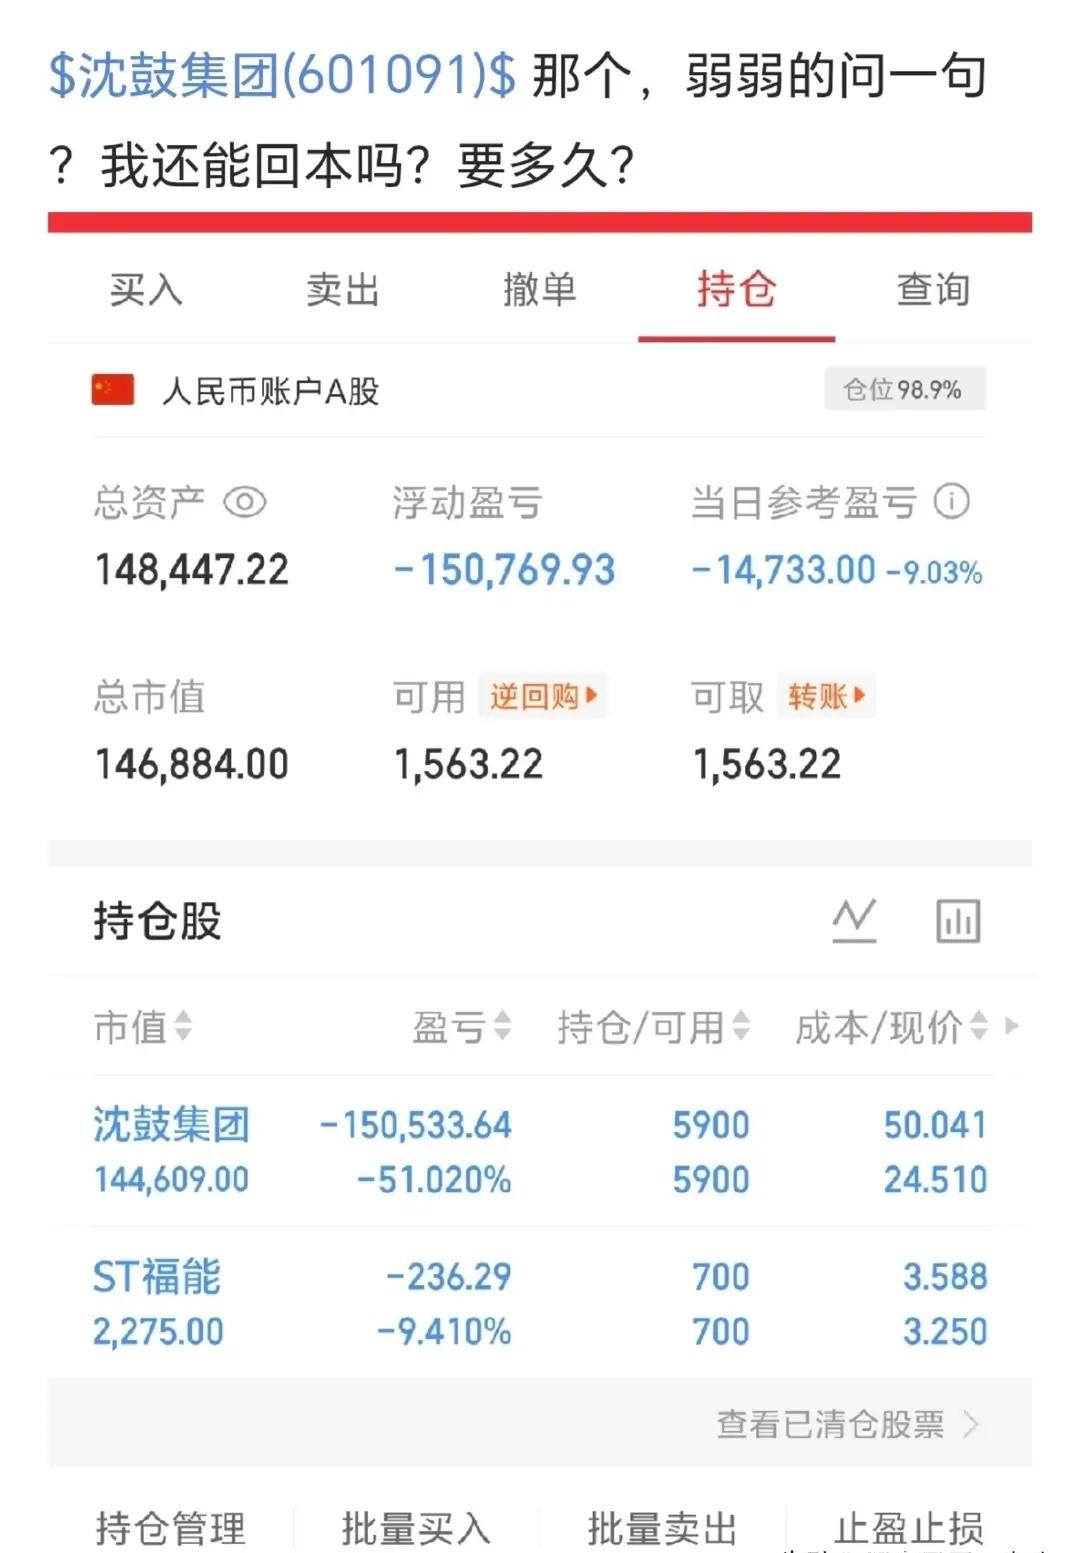
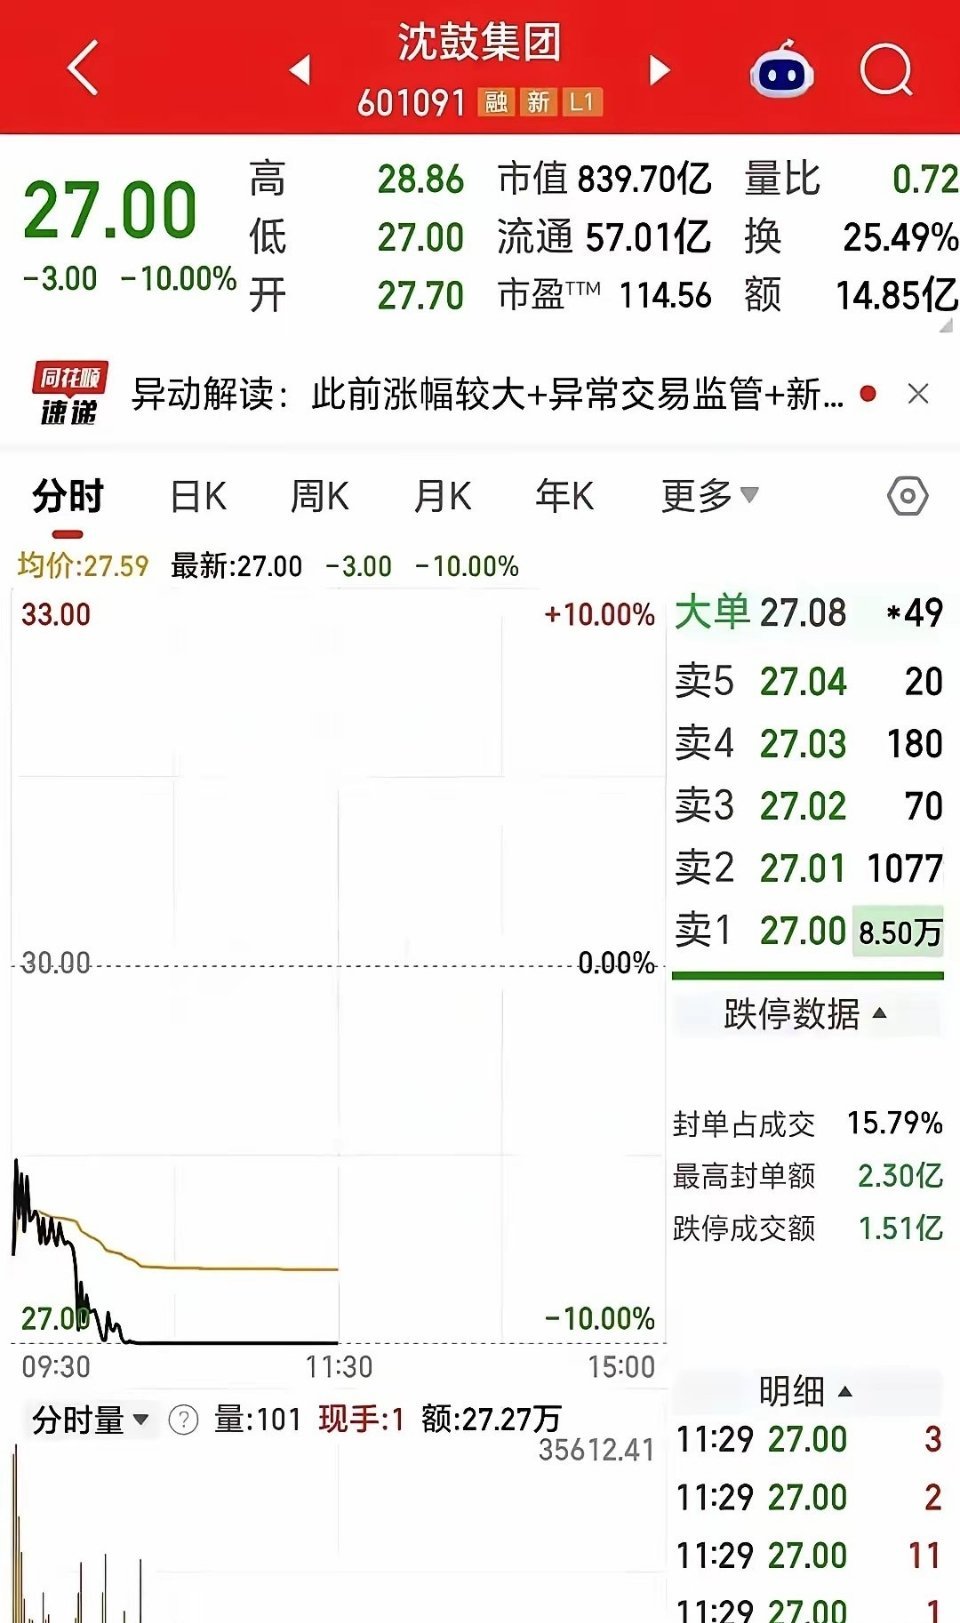
一位股民在沈鼓集团上市第3天,也就是9月21日进场。当时这只新股刚刚经历剧烈过山车行情,从盘中高点82.59元大幅回落,他看到股价跌到50元附近,觉得大跌之后就是抄底机会,果断以50.04元的成本买入5900股,将近30万资金直接满仓押入这只新股。
谁曾想,这波下跌并没有就此止步。如今沈鼓集团股价跌到25.19元,这笔持仓直接腰斩,本金亏掉一半。
我认为,这个案例真正值得写的,不是“某位股民又亏了多少钱”,而是很多人对新股下跌有一个很危险的直觉:前面涨得离谱,后面跌得够狠,看上去就像便宜了。
可这个故事里有一个关键细节必须先校正,沈鼓集团9月17日在上交所主板上市,9月21日确实是上市后的第3个交易日。
证券时报披露,当天开盘价是30元,第一次拉升到39元附近触发临停,复牌后很快冲到48元再次临停,收盘37.72元。
按公开行情看,“9月21日以50.04元买入”这个说法对不上,当天公开价格没有到50.04元。
82.59元这个高点倒是真的,只是它出现在9月18日,也就是上市第2个交易日。
沈鼓集团9月17日收盘20.80元,9月18日收盘57.77元,盘中最高冲到82.59元,两天之内多次触发临时停牌,价格波动已经远远超出普通股票常见的节奏。
我更愿意把这类行情理解成“价格发现还没稳定”,而不是简单理解成“跌多了就有安全垫”。
新股上市初期,筹码结构、情绪、资金博弈都会被放大,主板新股上市后的前5个交易日不设涨跌幅限制,价格可以在很短时间里完成极端重估。
沈鼓集团上市公告书和风险提示里都专门提醒过这项交易风险。
沈鼓集团自己也发过风险提示。到9月18日收盘,公司静态市盈率是242.96倍,静态市净率是26.06倍;同期公司披露的通用设备制造业静态市盈率和市净率分别是41.74倍、3.50倍。
这里最值得注意的,不是某一个估值数字到底该给多少,而是股价当时已经跑在行业平均估值很远的位置上。
这也是我觉得“从82.59元跌到50元附近,看起来腰斩了不少”最容易误导人的地方。
股价从高位跌掉四成,不代表估值也回到了合理区间。
要是前面的价格本来就带着很厚的情绪溢价,大跌只是在挤掉一部分溢价,不等于自动出现价值。
按一些文章流传的持仓数字算,5900股、成本50.04元,对应投入约29.52万元。
拿9月29日25.19元的收盘口径计算,市值约14.86万元,浮亏约14.66万元,亏损幅度约49.66%。
从25.19元重新回到50.04元,需要上涨约98.65%。
很多人只看到“跌了50%”,却容易忽略回本不是再涨50%,而是接近翻倍。
这就是亏损里很容易被忽略的一层数学关系。
下跌20%,回本要涨25%;下跌50%,回本要涨100%;下跌80%,回本要涨400%,仓位越重,这个非对称性带来的压力越明显。
我的看法是,真正的问题并不是“抄底错了”四个字,而是仓位和标的风险被叠在了一起。
高波动次新股本身就存在定价不稳定,再把接近全部本金压进去,账户就失去了纠错空间。
哪怕后面判断发生变化,能做的动作也会越来越少。
有人会说,买50元和买30元不就是价格问题吗?我觉得没这么简单。
仓位只有一成,判断错了,还有重新评估和调整的空间;接近满仓以后,同样一次判断错误,对账户的影响完全不是一个量级。
投资里最容易被低估的能力,往往不是猜中下一根K线,而是猜错以后账户还能不能正常运转。
一些文章还写到,这个账户里持有ST福能,并称浮亏接近10%。
公开信息能够确认的是,ST福能证券代码300173,股票简称确实是ST福能;可“持有多少”“成本多少”“浮亏接近10%”属于个人账户数据,没有权威公开信息能替这些细节背书。
写成文章时,最多只能说“网传账户信息显示”,不能包装成已经核实的事实。
我也不赞成看到“ST”两个字就直接给一家公司判死刑。
ST是风险警示,不代表股价必然下跌,也不代表企业没有任何经营价值。
可一个已经重仓高波动次新股的账户,再去叠加风险警示品种,组合层面的波动和不确定性确实会更高。
我认为,真正成熟的风险控制,不是从来不犯错,而是一次判断错了,不至于把整个账户拖进去。
这个案例能留下的提醒其实不复杂:别把短期暴跌自动理解成低估,也别用满仓去验证一个自己还没看清的判断。
投资可以有分歧,市场也允许试错,前提是给本金留下回旋空间。
理性看待波动、尊重公开信息、把风险控制放在收益想象之前,才更有利于长期、稳健地参与资本市场。
本文仅讨论公开信息与风险,不构成投资建议。
评论列表