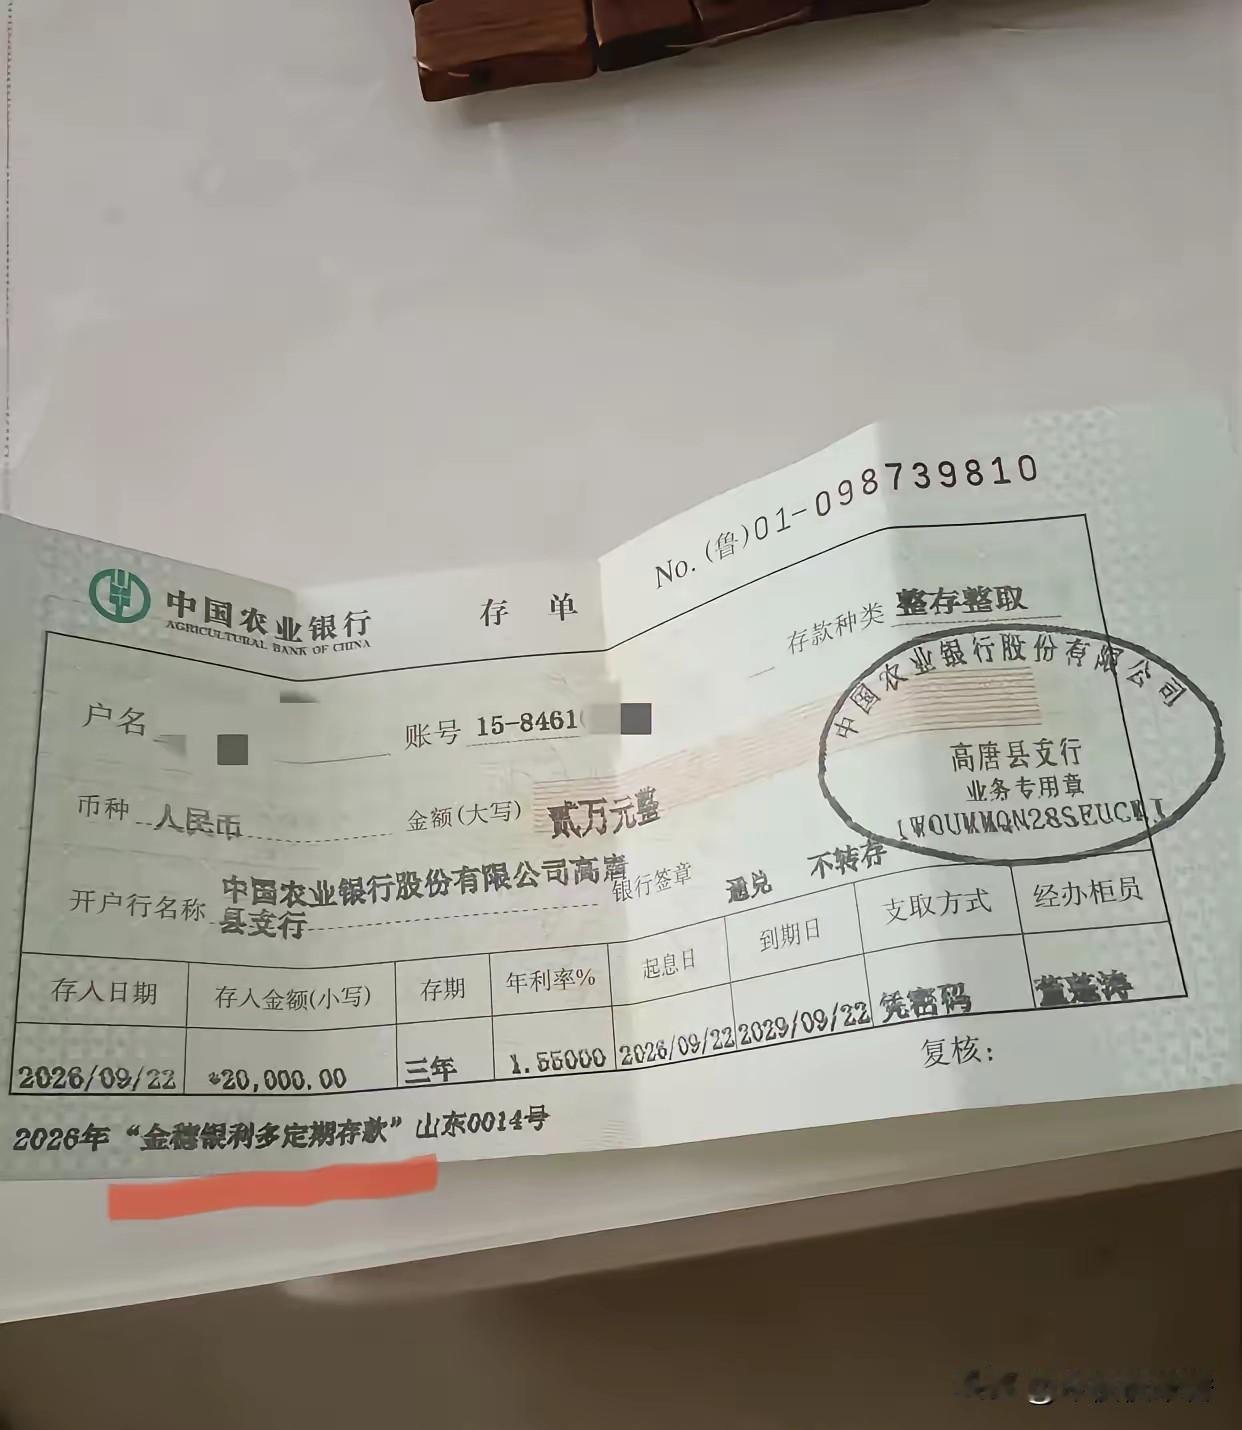
河南一位李先生,1995年往银行存了1万块,定期一年,利率9.15‰,存完转头就忘了。直到2026年看病时才翻出存单。银行承认存款从未支取,但称年代久远无法按原定期利率计算,只能按活期计息。男子不服,银行让他起诉,法院怎么判就怎么赔。网友调侃:信用卡欠银行1万元30年试试!
李先生拿着存单去银行取钱的时候,心里大概是没什么波澜的。本金一万块,加上利息,能有多少算多少,好歹是个意外之喜。银行工作人员的态度也不算差,说存款时间太久了,得查档案。
查了两个月,到了5月份,银行方面给了准信:存根找到了,这笔钱确实没被挂失,也没被人取走,还在那儿。但紧接着银行又说了一句话,把李先生给整不会了,意思是时间太长,利息算不清楚,建议李先生直接去法院起诉,法院判多少他们就赔多少。
这话听着挺客气,实际上把球踢给了法院。李先生也没含糊,转头就把银行告了。法庭上银行那边的说法就更直接了:这笔存款已经超过三十年,李先生从来没主张过权利,早就过了诉讼时效。
就算法院认定存单有效,也只能从1996年12月10日开始按活期利率算利息,想按照当年约定的9.15‰月息来算,没依据。
这里得插一句,1995年那一万块是什么概念。那时候普通工人一个月工资也就三四百块钱,一万块够一个人不吃不喝攒两年多。李先生存的是定期一年,月息9.15‰,换算成年利率差不多是10.98%。这是个什么水平?
拿2026年的行情比一下就清楚了,现在国有大行一年期定存挂牌利率是0.95%,邮储稍微高一点也就0.98%。
也就是说,当年存一万块一年的利息,差不多顶得上现在存十万块的利息。这种利差背后是中国利率市场三十年的沧海桑田,李先生自己大概都没意识到,他遗忘的不仅仅是一笔钱,而是那个高息时代的最后一点影子。
法院审这个案子的时候,把焦点拎得很清楚。存单本身没问题,银行自己都认了,合同关系成立,银行就得按约定兑付。真正要掰扯的是利息怎么算。法院翻了《储蓄管理条例》和央行的配套规定,发现规则其实一直摆在那儿,只是银行懒得用或者不想用。
定期存款到期了,存期内的利息按存单约定的利率算,这没得商量。到期之后如果没约定自动转存,逾期的部分就按活期利率分段计付。李先生那张存单上确实没写自动转存。
所以法院判的是分段计算:第一段,1995年12月9日到1996年12月9日,按9.15‰的月息算;第二段,从1996年12月10日开始一直到银行实际把钱付清为止,按各个时期央行公布的活期基准利率分段累加。
这个判决结果一出,网上讨论的热度不低。有人说银行太精了,收钱的时候按合同来,付钱的时候就找各种理由推脱。也有人算了一笔账,就算加上三十年的活期利息,这笔钱的总数大概也就一万三四的样子,购买力跟三十年前那一万块完全没法比。
还有一种声音更刺耳,就是标题里那句调侃:信用卡欠银行一万块,三十年试试看。这句话之所以扎心,是因为它戳中了一个现实中的不对称。信用卡逾期有日息万分之五,折成年化是18.25%,加上违约金和复利,三十年的雪球能滚到让人喘不过气。
而储户存钱在银行,银行给的活期利率长期在0.3%到0.35%之间晃荡,三十年的利息加起来还不到本金的一半。这种不对称不是哪一家银行的问题,是整个金融体系里负债端和资产端定价逻辑的必然结果。银行靠利差吃饭,储户的存款是它的成本,贷款是它的收入。
三十年前存一万块的人,和三十年后欠一万块的人,面对的是同一套银行体系,但得到的态度和结果可能天差地别。这里面有制度设计的历史惯性,也有银行在具体操作中的选择性执行。
李先生这件事能被判下来,很大程度上是因为他手里那张存单白纸黑字写得清清楚楚,而且银行自己也承认了存款的存在。换一种情况,如果存单丢了,或者银行改制过程中档案真的找不到了,结果可能就是另一回事了。
类似的事情其实不止这一桩。这些年时不时就有新闻说某某老人翻出一张几十年前的存单,银行认账但利息算法扯不清楚。有些金额小的,老人嫌麻烦就按活期取了拉倒。金额大一点的,或者像李先生这样较真的,就走法律程序。
每一起这样的案子判下来,其实都是在给整个银行业提醒:档案管理可以改制,但储户的权利不会因为银行换了招牌就自动消失。那张1995年的存单在法律上是一份合同,合同的效力不取决于银行内部的组织架构怎么变。
说到底,李先生这件事的核心矛盾不在于利息多几百块还是少几百块,而在于银行在面对一个“沉睡”了三十年的储户时,选择了成本最小、最不费事的那条路。说算不清,让去起诉,法院判了就赔。
这套流程走下来,银行把合规风险甩给了司法系统,储户却要付出额外的时间成本和精力。如果李先生不懂法律,或者嫌麻烦不去起诉,这笔钱是不是就按银行说的活期利率打发了?这个问题没有标准答案,但每个看到这条新闻的人心里大概都有自己的判断。